
※本記事はプロモーション(アフィリエイト広告)を含みます。
「NISAを始めるなら楽天証券はどうなんだろう?」——証券会社の選び方やマネックス証券との比較を読んで、楽天証券が気になっている方向けに、この記事では楽天証券のNISAだけを深掘りします。良いところも、注意してほしいところも、順番に。
先に結論
楽天証券のNISAは、売買手数料(取引手数料)が0円で、楽天カード積立と楽天ペイ残高積立(旧:楽天キャッシュ積立)を合わせて月15万円分までポイント進呈の対象になります。最大の個性は、楽天カード・楽天ポイント・楽天銀行と投資が一体化できること——楽天のサービスを日常的に使っている人にとって、投資を普段のポイント生活とつなげやすい証券会社です。注意点は、ポイント進呈率がカードの種類とファンドによって細かく変わること。一般の楽天カードで、代行手数料が年率0.4%未満のファンドを積み立てる場合は0.5%——初心者はまずこの条件を基準に考えると分かりやすいです。
30秒で判定:楽天証券のNISAはあなたに合う?
| 当てはまること | 判断 |
|---|---|
| 楽天カード・楽天市場をよく使う | 相性◎ |
| ポイントを一か所にまとめたい | 相性◎ |
| 楽天銀行を使っている | 相性○(マネーブリッジ) |
| 経済ニュースや四季報も読みたい | 相性○(日経テレコン楽天証券版・四季報) |
| 1株から試したい | 相性○(かぶミニ) |
| dカード派・業績分析ツールを重視 | マネックス証券との比較から |
※以下のリンクはプロモーションを含みます。
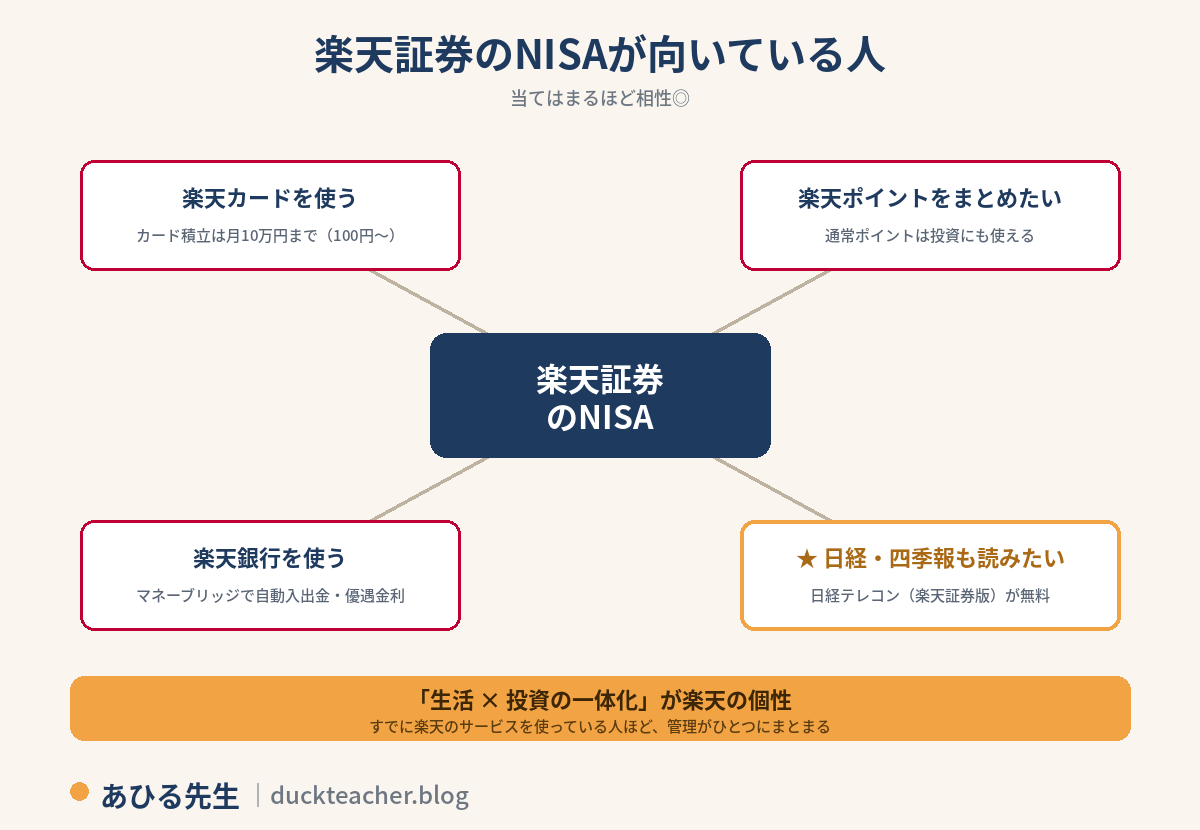
「相性◎」が1つでも当てはまった方は、楽天証券を有力候補にしてよいでしょう。メリットだけでなく注意点まで確認してから決めたい方は、このまま読み進めてください。
もう楽天証券に決めていて、申込み方法だけ確認したい方はこちら:
この記事を読むと分かること
- 楽天証券のNISAの特徴(ポイントの仕組み・楽天カード積立・手数料)
- 楽天カード積立と楽天ペイ残高積立の違いと使い分け
- メリットだけでなく、デメリット・注意点
- どんな人に向いていて、どんな人には向かないか
📋 情報確認日:2026年8月24日
確認先:楽天証券公式サイト(NISA案内ページ・投信積立案内ページ)、楽天カード公式情報
ポイント進呈率・サービス内容は変更される場合があります。特にクレカ積立の進呈率は毎月の判定で変わる仕組みのため、申込み前に必ず公式サイトで最新情報をご確認ください。
楽天証券のNISA、基本スペック
| 項目 | 内容 |
|---|---|
| NISAの売買手数料 | 0円(国内株式・米国株式・投資信託など) |
| 楽天カード積立 | 月100円から、月10万円まで |
| 楽天ペイ残高積立(旧:楽天キャッシュ積立) | 月5万円分までポイント進呈対象(カード積立と併用可) |
| ポイント | 積立で楽天ポイント。たまった通常ポイントは投資にも使える |
| 単元未満株(かぶミニ) | 1株から購入可・NISA対応 |
| 情報ツール | 日経テレコン(楽天証券版)・会社四季報が無料 |
| 銀行連携 | 楽天銀行とのマネーブリッジ(資金移動の自動化・優遇金利) |
※「売買手数料0円」は取引手数料の話です。米国株では円貨決済時の為替手数料や売却時の現地諸費用が生じる場合があり、投資信託・ETFでは信託報酬等の保有コスト、かぶミニではリアルタイム取引のスプレッド(価格差)があります。「投資にかかるすべての費用が無料」という意味ではありません。
口座開設・維持費は無料です。なお、NISAの手数料無料化は主要ネット証券でかなり一般化しています。手数料0円は「楽天を選ばない理由を消す」要素であって、決め手ではありません。決め手になるのは、ここからの話です。
メリット①:楽天カード・ポイント・銀行と投資が一体化できる——楽天最大の個性
楽天証券の一番の強みは、投資が楽天のサービスの流れの中に組み込まれることです。
- 貯まる:楽天カード積立・楽天ペイ残高積立でポイントがたまる
- 使える:たまった通常ポイントを1ポイント=1円として、投資信託や国内株・米国株(円貨決済)の購入に使える。投資信託は原則100円から購入でき、現金との併用もできます
- 広がる:条件を満たすと楽天市場のSPU(ポイントアップ)の対象になるなど、楽天のサービス全体と連動する
現金だけでなく、普段ためたポイントを投資の入口に使えるのが楽天証券の特徴です。
※期間限定ポイントなど、一部投資に利用できないポイントがあります。
さらに楽天銀行を使っている人は、「マネーブリッジ」で銀行と証券を連携できます。証券口座への入出金を自動化でき、普通預金の優遇金利もあるため、楽天カード・楽天銀行・楽天証券まで使っている人ほど、お金の管理を一か所にまとめやすいのが特徴です(優遇金利の水準は変動するため、最新の数字は公式サイトでご確認ください)。
長く続ける積立では、自分が無理なく管理できる環境かどうかも重要です。すでに楽天のサービスが生活に組み込まれている人にとって、この「まとまり」は大きな価値になります。

ポイントも銀行もカードも、ぜんぶ楽天の人ほど強い。逆に言えば、そこが楽天を選ぶ一番の理由なんだ🦆
メリット②:楽天カード+楽天ペイ残高で月15万円分までポイント進呈対象
楽天証券の積立は2つの決済方法を併用できます。
| 決済方法 | 上限 | ポイント進呈率の目安 |
|---|---|---|
| 楽天カード積立 | 月10万円 | 0.5%〜(カード種別×ファンドで変動、最大2%) |
| 楽天ペイ残高積立(旧:楽天キャッシュ積立) | 月5万円分 | 0.5% |
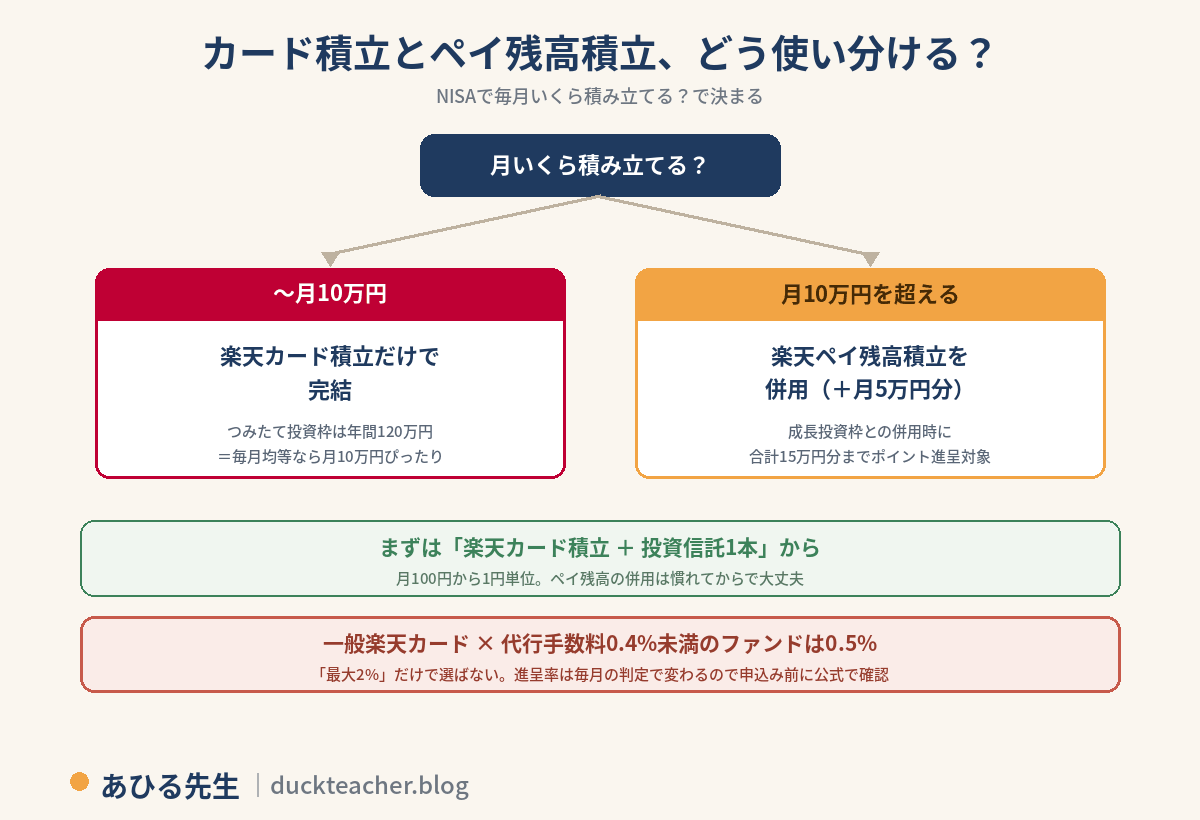
※楽天カードの進呈率は、カードの種類とファンドの「代行手数料」(年率0.4%以上か未満か)の組み合わせで決まり、判定は毎月更新されます。一般の楽天カードで、代行手数料が年率0.4%未満のファンドを積み立てる場合は0.5%。初心者が進呈率を見るときは、まずこの条件を基準に考えると分かりやすいです。「最大2%」は上位カード×対象ファンドの場合の数字なので、最大値だけで判断しないでください。
NISAのつみたて投資枠は年間120万円。毎月均等に使うなら月10万円で、楽天カード積立の上限も月10万円なので、毎月均等に積み立てるならカードだけで枠を使えます。月10万円を超えてNISAで投信積立をする場合は成長投資枠との併用が必要で、そのときに楽天ペイ残高積立を足して合計15万円分までポイント進呈を受けられる、と覚えておけば十分です。
月100円から設定できるので、「まず少額で始めて、慣れたら増やす」もやりやすい設計です。
設定のやり方・締切は 楽天証券でNISAのクレカ積立を設定する方法 で解説しています。
メリット③:日経テレコン(楽天証券版)と会社四季報が無料で使える
楽天証券のユーザーは、「日経テレコン(楽天証券版)」と「会社四季報」を無料で利用できます。日経テレコン(楽天証券版)では日経の朝刊・夕刊の直近分の閲覧や過去1年の記事検索、速報ニュースなどが使え、四季報では企業の業績データや解説が読めます。
決算教室では、最終的には企業の決算短信や説明資料など一次情報を確認することを基本にしています。一方で、ニュースの背景を調べたり、企業を横断的に眺めたりするときには、日経テレコンや四季報のような二次情報も便利です。「読む習慣」を作る環境が口座を持つだけで手に入るのは、地味に大きい特典です。
メリット④:かぶミニで1株から買える
楽天証券では単元未満株「かぶミニ」で1株から株を買えます(NISA対応)。1株分の価格から購入できるので、「100株買うのはまだ怖い」という人でも少額から個別株を経験できます。「気になる会社を1株だけ保有して、決算発表を自分ごととして追ってみる」という決算教室的な練習もできます。
注意点として、かぶミニのリアルタイム取引にはスプレッド(買値と売値の差)というコストがあります。手数料表示が0円でもコストがゼロではない点は覚えておいてください(※寄付取引ではスプレッドがかからない仕組みもあります)。
デメリット・注意点(正直に書きます)
① ポイント進呈率が「カード×ファンド」で細かく変わる
楽天カード積立の進呈率は、カードの種類とファンドの代行手数料の組み合わせで0.5%〜最大2%まで変わり、しかも毎月の判定で変動する仕組みです。代行手数料が0.4%未満のファンドを一般の楽天カードで積み立てる場合は0.5%。「最大2%」だけを見て期待すると、実際の進呈率とズレることがあります。0.5%を基準に、それ以上はおまけと考えるのが健全です。
② ポイント条件は今後も変わる可能性がある
楽天カード積立のポイント進呈率は、カード種類やファンドの代行手数料によって異なり、判定条件も定期的に更新されます。現在の進呈率だけで長期の口座選びを決めず、申込み時に公式情報を確認するのが安全です。
③ 投信の「保有」ポイントは対象ファンド限定
投資信託を保有しているだけでもらえる「投信残高ポイント」は、楽天証券では対象ファンドが限定されており、すべての投資信託で毎月ポイントが付くわけではありません。積立時のポイントがメイン、保有ポイントはおまけ、と割り切りましょう。投信保有ポイントを重視するなら、対象ファンドまで含めて証券会社を比較してください。
④ 業績データを「深く分析する」用途では、マネックスに強みがある
過去10期以上の業績や四半期推移、コンセンサス、セグメントなどを専用画面で横断的に確認する用途では、マネックス証券の銘柄スカウターが強みを持っています。一方、楽天証券は日経テレコン(楽天証券版)や会社四季報を無料で使えて、「ニュースや企業情報を読む」環境が充実しています。
つまり、楽天=読む環境、マネックス=業績データを深く見る環境という用途の違いです。両方欲しい人は、「NISAは楽天のまま、分析用にマネックスの総合口座も持つ」という使い分けもできます(→銘柄スカウターの使い方)。
⑤ サービスとキャンペーンが多く、迷いやすい
楽天カード積立、楽天ペイ残高積立、ポイント投資、SPU、マネーブリッジ、各種キャンペーン——選択肢と条件が多く、「全部お得に使いこなさなきゃ」と思うと疲れます。当ブログの答えはシンプルで、最初は「楽天カード積立+投資信託1本」で十分。ペイ残高の併用やSPUは、積立が習慣になってから考えれば大丈夫です。
迷ったら「楽天カード積立+投資信託1本」。SPUや併用は慣れてからで大丈夫。
向いている人・向いていない人
向いている人
- 楽天カード・楽天市場・楽天銀行など、すでに楽天のサービスを使っている人
- ポイントを一か所にまとめて、ポイントで投資も試したい人
- 経済ニュースや四季報を読む習慣を作りたい人
- 1株から小さく始めたい人
向いていない人・急がなくていい人
- dカード・dポイント派、業績分析ツールを重視する人(→マネックス証券のNISAはどう?)
- 楽天のサービスをほとんど使っていない人——利用自体に問題はありませんが、楽天ポイントや楽天銀行との連携という大きなメリットを活かしにくくなります
ここまで読んで「自分には合いそう」と感じた方へ:
デメリットも読んだうえで「合いそう」と思えたなら、それが一番確かな判断だよ。
よくある質問
Q1. NISA口座はマネックス証券と両方で持てる?
NISA口座は1人1金融機関です(年単位で変更は可能)。証券総合口座は複数の会社で持てるので、「NISAは楽天、分析用にマネックスの総合口座」という使い分けはできます。
Q2. 楽天カードと楽天ペイ残高、どっちで積み立てればいい?
つみたて投資枠を年間120万円まで毎月均等に使うなら、楽天カードの月10万円で完結します。月10万円を超えて積み立てたくなったら(成長投資枠との併用時)、楽天ペイ残高積立(月5万円分まで)を足す、の順で考えれば迷いません。
Q3. ポイント進呈率が「0.5%」って低くない?
還元率だけで見ると、他社や上位カードのほうが高くなるケースはあります。ただ、ポイント還元は制度変更もあるため、長期のNISA口座を数値だけで決めるのはおすすめしません。使っているカード・ポイント・銀行まで含めて比較したほうが実態に合います。
Q4. 期間限定ポイントも投資に使える?
使えません。投資に使えるのは通常ポイントです(他にも一部利用できないポイントがあります)。期間限定ポイントは買い物で使い切りましょう。
Q5. 手数料が無料なのはNISA口座だけ?
楽天証券は手数料コースの設定によって課税口座でも国内株の取引手数料が0円になるなど、全体に手数料は低水準です。ただし、かぶミニのスプレッド、米国株の円貨決済時の為替手数料や売却時の現地諸費用、投信の信託報酬などは別途かかります。
まとめ
- 楽天証券のNISAの最大の個性は楽天カード・ポイント・銀行との一体化——普段のポイント生活と投資をつなげやすい
- 積立は楽天カード(月10万円)+楽天ペイ残高(月5万円分)で月15万円分までポイント進呈対象。つみたて投資枠を毎月均等に使うならカード積立で完結
- 進呈率は一般カード×代行手数料0.4%未満のファンドで0.5%が基準。最大値だけで判断しない
- 日経テレコン(楽天証券版)・四季報が無料——一次情報を補う「読む環境」として優秀
- 業績データを深く見る用途はマネックスに強み。保有ポイントは対象ファンド限定——ここは正直に
- ポイント条件は変わる可能性があるので、申込み前に公式サイトで最新情報を確認
楽天証券で始めると決めた方は、申込みに必要なものと手順をこちらで確認できます。
※以下のリンクはプロモーションを含みます。
すでに他社でNISAを使っている方は、金融機関を年単位で変更できます。→ NISAの金融機関変更はいつから?やり方3ステップと積立中の注意点
楽天証券へ変更すると決めた方は、金融機関変更の具体的な手順を確認してください。→ 楽天証券へNISAを金融機関変更する方法
商品選びに迷ったら、NISAでは何を買う?投資信託の選び方4ステップ で絞り方を解説しています。
お子さんの口座を検討中の方は こどもNISAはいつから?2027年1月開始 をどうぞ。
あわせて読みたい
- 楽天証券とマネックス証券、どっちにする?(まだ迷っている方)
- マネックス証券のNISAはどう?(もう片方も深掘りで見る)
※本記事は情報提供を目的としたものであり、特定の金融商品の取得・売買を推奨するものではありません。手数料・ポイント進呈率・サービス内容・キャンペーンは変更される場合があります。最新かつ正確な情報は楽天証券の公式サイトでご確認ください。投資には元本割れのリスクがあります。投資の最終判断はご自身の責任でお願いいたします。
コメント