
※本記事はプロモーション(アフィリエイト広告)を含みます。
「iDeCoを始めるなら松井証券はどうなんだろう?」——この記事では、松井証券のiDeCoだけを深掘りします。良いところも、iDeCoという制度そのものの注意点も、順番に。
iDeCoの基本から知りたい方はiDeCoとNISAの違い、金融機関の比較から始めたい方はiDeCoの金融機関の選び方を先にどうぞ。
先に結論
松井証券のiDeCoは、運営管理手数料が誰でも0円、商品は低コストの投資信託を中心とした取扱40種類(法令上31商品)。さらにiDeCoで長期保有する投信も残高ポイントの対象(毎月エントリー制)なのが松井ならではの個性です。iDeCoは「コストで選ぶ」が王道なので、松井証券はその王道を満たしたうえで、ポイントの上乗せがある構成。注意点は松井証券というよりiDeCoという制度側にあります——原則60歳まで引き出せないこと、毎月の口座管理手数料が必ずかかること。この2つを理解したうえで選んでください。
30秒で判定:松井証券のiDeCoはあなたに合う?
| 当てはまること | 判断 |
|---|---|
| 所得税・住民税を払っている(会社員・自営業など) | 相性◎(掛金全額が所得控除) |
| NISAは始めた。次の税制優遇制度を検討している | 相性◎ |
| 低コストのインデックス投信で淡々と積み立てたい | 相性○ |
| 60歳まで使わないお金を積み立てられる | 相性○ |
| 所得税・住民税の負担がほとんどない | 慎重に(掛金の所得控除による節税効果が小さい) |
| 近い将来に大きな出費の予定がある | まずNISAから(→証券会社の選び方) |
「相性◎」が1つでも当てはまった方は、松井証券を有力候補にしてよいでしょう。iDeCoは1人1口座で、あとから金融機関を変えるには手間と手数料がかかる制度なので、注意点まで読んでから決めるのがおすすめです。
申込みの流れと必要なものを先に確認したい方:
この記事を読むと分かること
- 松井証券のiDeCoの特徴(手数料・商品・ポイント・サポート)
- iDeCoでかかる手数料の全体像(共通の部分と、金融機関で差がつく部分)
- 2026年12月の制度改正(掛金上限の引き上げ)
- メリットだけでなく、デメリット・注意点
📋 情報確認日:2026年8月25日
確認先:松井証券公式サイト(iDeCo案内ページ)、iDeCo公式サイト(国民年金基金連合会)、厚生労働省の公表資料ほか
手数料・商品ラインナップ・ポイントサービス・制度内容は変更される場合があります。特に2026年12月の制度改正は施行前のため、申込み時に必ず公式情報をご確認ください。
松井証券のiDeCo、基本スペック
| 項目 | 内容 |
|---|---|
| 運営管理手数料 | 0円(残高・条件を問わず誰でも) |
| 加入時の手数料 | 2,829円(国民年金基金連合会へ・各社共通) |
| 口座管理手数料(松井証券で毎月拠出する場合) | 現在月171円 → 2027年1月引落し分から月186円 |
| 給付時の手数料 | 440円/1回 |
| 他社への移換時手数料 | 4,400円 |
| 商品ラインナップ | 取扱40種類(法令上31商品)——低コスト投信39銘柄+元本確保型商品 |
| ポイント | iDeCoで保有する投信も残高ポイントの対象(毎月エントリー制・付与率は銘柄により異なる) |
| 掛金 | 月5,000円から1,000円単位 |
口座管理手数料の内訳(松井証券で毎月拠出する場合):
| 支払い先 | 現在 | 2026年12月分から(2027年1月引落し分〜) |
|---|---|---|
| 国民年金基金連合会(各社共通) | 105円 | 120円 |
| 事務委託先信託銀行 | 66円 | 66円 |
| 松井証券(運営管理手数料) | 0円 | 0円 |
| 合計 | 171円/月 | 186円/月 |
※国民年金基金連合会への手数料は共通ですが、運営管理機関や事務委託先金融機関の手数料は金融機関によって異なります。松井証券の場合、毎月拠出時は現在171円、2027年1月引落し分から186円です(掛金を止めて運用だけ続ける「運用指図者」の場合は現在66円/月)。
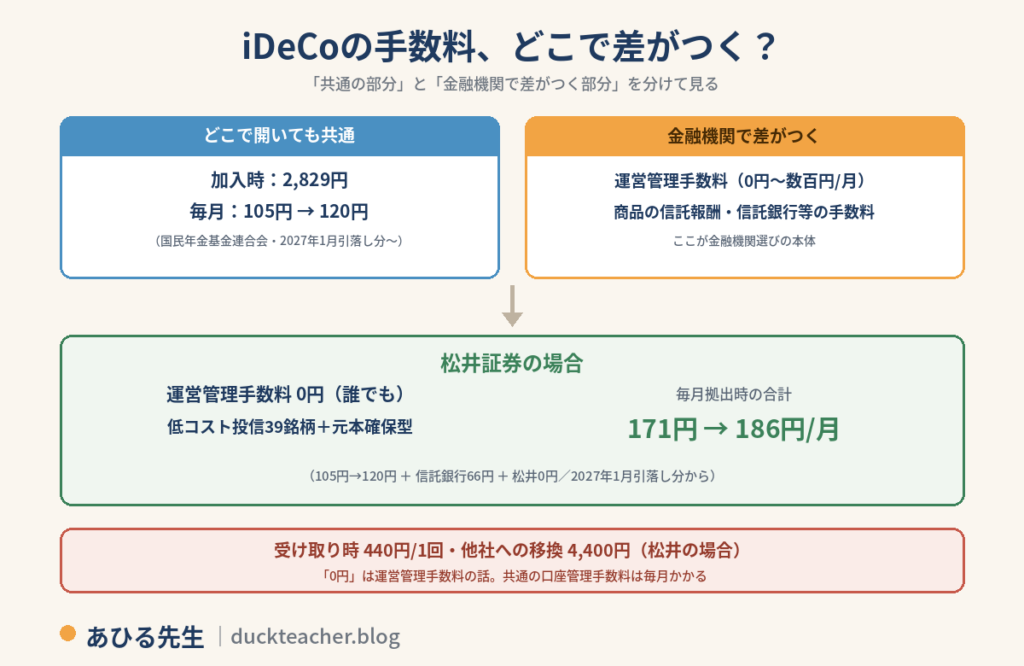
金融機関選びでまず確認したいのは、上乗せされる運営管理手数料が0円か、商品の信託報酬が低いか。そのうえで、サポートや受取方法、移換時の手数料まで確認します。松井証券は、まず前者2点を満たしています。
メリット①:運営管理手数料0円×低コスト投信——iDeCoの王道を満たす
iDeCoは数十年単位の積立です。金融機関によっては運営管理手数料が月数百円かかるところもあり、30年続ければ手数料だけで10万円以上の差になることも。また、同じような運用成果なら、信託報酬が低いほど手元に残るリターンは大きくなります。
松井証券は残高や条件を問わず、誰でも運営管理手数料0円。商品も信託報酬の低いインデックスファンド(eMAXIS Slimシリーズなど)を中心に、投資信託39銘柄+元本確保型商品という構成で、「低コストで淡々と積み立てる」というiDeCoの王道がそのまま実行できます。
「40種類」と聞くと少なく感じるかもしれませんが、iDeCoは何百本も必要な制度ではありません。低コストの定番がそろっているかが重要で、松井証券はそこを満たしています。
メリット②:iDeCoで長期保有する投信も残高ポイントの対象——松井ならではの上乗せ
松井証券では、投信の保有残高に応じてポイントが貯まる「投信残高ポイントサービス」の対象に、iDeCoで保有している投資信託も含まれます(2024年8月から)。松井証券の調べでは、主要ネット証券との比較で業界最高水準の還元率とされています(オンライン証券大手5社比較・2026年8月5日時点)。iDeCoは仕組み上、何十年も投信を保有し続ける制度なので、条件を満たして保有するとポイントが付くのは相性のいい特典です。
その「条件」が2つあります。
- 毎月のエントリーが必要——自動的に何もしなくても付くポイントではありません
- iDeCoを対象にするには、iDeCo口座情報の登録が必要
対象は松井証券のiDeCoで取り扱う投資信託39銘柄で、元本確保型商品は対象外。付与率は銘柄によって異なります。ポイント目当てで商品を選ぶのではなく、低コストの商品選びが先、ポイントはおまけ——この順番は守ってください。

ポイントは“毎月エントリーした人だけ”。ここを隠さないのがこの記事の役目だよ🦆
メリット③:顧客サポートの評価が高い——初心者の実用的な安心材料
松井証券の顧客サポートは、HDI-Japanの「問合せ窓口格付け(証券業界)」で最高評価の三つ星を15年連続で獲得しています(2025年度時点・松井証券の案内より)。iDeCoについても専用のサポート窓口があり(平日8:30〜17:00)、Webからの問い合わせもできます。
iDeCoは加入手続きに書類が必要だったり、掛金の変更・休止などで手続きが発生したりする制度です。「困ったときに聞ける窓口がある」ことは、初心者にとって実用的な安心材料です。
2026年12月改正でiDeCoの掛金上限が大幅拡大
いま口座を検討する人が知っておくべき制度改正があります。2026年12月1日施行予定(2026年8月25日時点)で、iDeCoの拠出限度額が引き上げられます。実務上は2026年12月分=2027年1月引落し分からの適用です。
| 加入者の区分 | 現在 | 2026年12月分から |
|---|---|---|
| 会社員(企業年金なし) | 月2.3万円 | 月6.2万円 |
| 会社員・公務員(企業年金あり) | 月2万円 | 企業年金等と合算で月6.2万円以内 |
| 自営業・フリーランス(第1号) | 月6.8万円 | 月7.5万円(国民年金基金等と合算) |
| 専業主婦(夫)等(第3号) | 月2.3万円 | 月2.3万円(変更なし) |
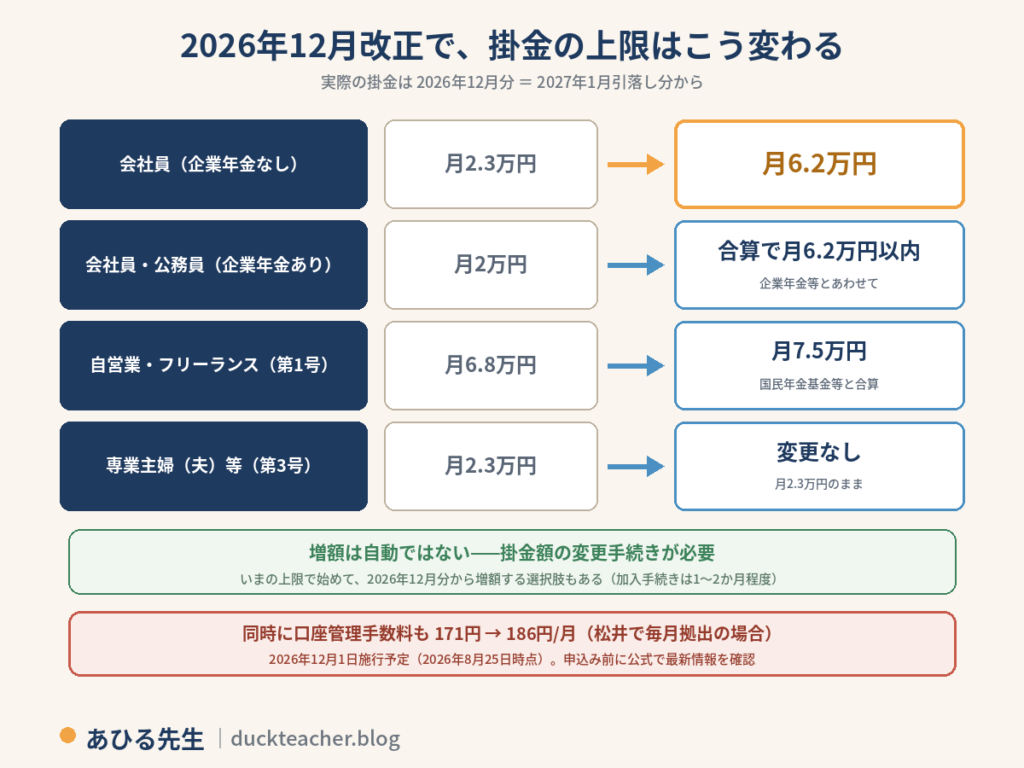
特に企業年金のない会社員は、枠が2.3万円→6.2万円と大きく広がります。掛金は全額が所得控除の対象なので、枠の拡大はそのまま節税余地の拡大です。同じく2026年12月1日から、一定の要件を満たす60歳以上70歳未満の人にも加入対象が広がります。
なお、上限が引き上げられても掛金が自動で増えるわけではありません。増額したい場合は掛金額の変更手続きが必要です(変更手続きの案内はすでに始まっています)。
改正を待つ必要は必ずしもありません。現在の上限で加入し、2026年12月分以降に掛金を変更するという選択肢もあります。松井証券では新規加入の手続き完了まで1〜2か月程度が案内されているため、自分の家計と開始したい時期を見ながら判断してください。
※同じタイミングで、前述のとおり口座管理手数料も変わります(国民年金基金連合会分の改定により、松井証券で毎月拠出の場合は月171円→186円)。
枠が広がっても、掛金は自動では増えない。手続きを忘れずに。
デメリット・注意点(制度側3つ+松井側2つ)
① 原則60歳まで引き出せない【制度】
iDeCoの最大の注意点です。NISAと違って、積み立てたお金は原則60歳まで引き出せません。「近い将来に使うかもしれないお金」を入れる制度ではないので、生活防衛資金とNISAを優先したうえで、長期で固定できるお金だけをiDeCoに回してください。
② 口座管理手数料は毎月必ずかかる【制度】
運営管理手数料が0円でも、国民年金基金連合会(各社共通)や事務委託先金融機関への口座管理手数料は毎月かかります。松井証券で毎月拠出する場合、現在は月171円、2027年1月引落し分からは月186円。たとえば月5,000円の掛金だと、月186円は掛金の約3.7%に相当します。節税メリット(掛金全額が所得控除)がこれを上回るケースが大半ですが、所得税・住民税の負担がほとんどない人は所得控除の効果が働きにくいため、手数料負けの可能性も含めて慎重に検討してください。
③ 受け取り時の税金は「無税」ではなく「優遇」——出口に設計が要る【制度】
iDeCoは受け取り時に、退職所得控除や公的年金等控除という優遇付きで課税される制度です。iDeCoの一時金と会社の退職金を近い年に受け取ると、退職所得控除の重複期間調整が生じる場合があり、2026年から一部ルールも変更されています。加入時点で完璧に決める必要はありませんが、「出口で設計が要る制度」だと知っておき、受取時期が近づいたら最新の税制を確認してください。なお、受け取り時には給付手数料(松井証券の場合440円/1回)もかかります。受け取り方と10年ルールの詳細は、iDeCoの受け取り方3つと税金|退職金との「10年ルール」を初心者向けに解説 で整理しています。
④ 残高ポイントは毎月エントリーが必要【松井】
メリット②の裏返しです。松井証券の残高ポイントは毎月のエントリー+iDeCo口座情報の登録が前提で、放っておいて自動的に貯まるものではありません。エントリーを忘れた月は対象外になるので、「必ずもらえる前提」で計算に入れないでください。
⑤ 他社へ移換すると4,400円かかる【松井】
松井証券のiDeCoから他の金融機関のiDeCoや企業型DCなどへ資産を移す場合、松井証券に4,400円の移換時手数料がかかります。iDeCoはどの金融機関でも「あとから変える」のに手間がかかる制度ですが、松井の場合はこの費用も明確にあるので、最初の金融機関選びを丁寧に——この記事の存在理由でもあります。
向いている人・向いていない人
向いている人
- 所得税・住民税を払っていて、節税しながら老後資金を作りたい人
- NISAを始めていて、次の税制優遇制度を検討している人
- 低コストのインデックス投信で淡々と積み立てたい人
- 保有ポイントの上乗せに魅力を感じる人(毎月エントリーを苦にしない人)
向いていない人・急がなくていい人
- 課税所得が少なく、所得控除による税軽減効果が小さい人——NISA優先が基本
- 60歳までに使う可能性が高いお金しか用意できない人——まず生活防衛資金とNISAから
なお、初心者の基本順序として、当ブログは「生活防衛資金→NISA→余力でiDeCo」を目安にしています。一方で、所得控除の効果が大きく、60歳まで使わない資金を確保できる人は、NISAとiDeCoを早めに併用する合理性もあります。
60歳まで引き出せない制度だからこそ、入口の金融機関選びは丁寧に。
よくある質問
Q1. NISAとiDeCo、どっちを先にやるべき?
当ブログでは、まず生活防衛資金を確保し、資金拘束のないNISAを優先する考え方を基本にしています。一方、所得控除の効果が大きく、60歳まで使わない資金を確保できる人は、NISAとiDeCoを早めに併用する選択肢もあります(→iDeCoとNISAの違い)。
Q2. いくらから始められる?
月5,000円から、1,000円単位で設定できます。掛金は年単位で変更でき、拠出の休止も可能です。
Q3. 手数料はいくらかかる?
加入時に2,829円(各社共通)。毎月拠出中は、松井証券の場合で月171円、2027年1月引落し分から月186円です(国民年金基金連合会分は各社共通、それ以外は金融機関により異なります)。松井証券は上乗せの運営管理手数料が0円。受け取り時は440円/1回かかります。
Q4. 転職・退職したらどうなる?
iDeCoの資産は持ち運び(移換)できます。働き方が変わると掛金の上限区分が変わることがあるので、そのときに手続きすればOKです。なお松井証券から他社へ移す場合は移換時手数料4,400円がかかります。
Q5. 60歳より前にどうしても必要になったら?
原則、引き出せません。掛金の減額(月5,000円まで)や拠出の休止はできるので、「やめる」のではなく「小さくして続ける」が現実的な対処になります。
まとめ
- 松井証券のiDeCoは運営管理手数料が誰でも0円×低コスト投信中心の40種類——iDeCoの王道を満たす
- iDeCoで保有する投信も残高ポイントの対象が松井ならではの上乗せ(毎月エントリー制・商品選びが先、ポイントはおまけ)
- 2026年12月改正で掛金上限が大幅拡大(企業年金なしの会社員は月2.3万→6.2万円、2027年1月引落し分から)。増額は自動ではなく手続きが必要。同時に口座管理手数料は月171円→186円に(松井で毎月拠出の場合)
- iDeCoの注意点は制度側が本体:原則60歳まで引き出せない/口座管理手数料は毎月かかる/出口に設計が要る。松井側では残高ポイントのエントリー制と他社移換4,400円
- 初心者の基本順序は「生活防衛資金→NISA→余力でiDeCo」が目安。所得控除の効果が大きい人は早めの併用も選択肢
松井証券のiDeCoは、公式サイトから資料請求・申込みができます(手続き完了まで1〜2か月程度)。
※以下のリンクはプロモーションを含みます。
あわせて読みたい
- iDeCoの金融機関の選び方(まだ比較中の方)
- iDeCoとNISAの違い(制度の基本から)
※本記事は情報提供を目的としたものであり、特定の金融商品の取得・売買を推奨するものではありません。iDeCoは原則60歳まで資産を引き出せない制度です。手数料・商品・ポイントサービス・制度内容(2026年12月改正を含む)は変更される場合があります。最新かつ正確な情報は松井証券および国民年金基金連合会・厚生労働省の公式サイトでご確認ください。投資には元本割れのリスクがあります。投資の最終判断はご自身の責任でお願いいたします。
コメント