
※本記事はプロモーション(アフィリエイト広告)を含みます。
2027年から、NISAが0〜17歳にも広がります——いわゆる「こどもNISA」です。そして楽天証券は2026年10月1日(木)から、こども口座(未成年口座)の開設受付を開始します。この記事では、制度の中身(年間60万円・つみたて投資枠のみ)、かつてのジュニアNISAとの違い、楽天証券での始め方の流れ、そして始める前に考えておきたいお金の注意点(贈与・家計との順番)を整理します。
先に結論
こどもNISAは、現行NISAのつみたて投資枠を0〜17歳に広げるもので、2027年に始まります。年間投資枠は60万円・非課税保有限度額は600万円・使えるのはつみたて投資枠のみ(成長投資枠は対象外=個別株は買えません)。かつてのジュニアNISA(2023年末で新規終了)の復活ではなく、現行NISAの枠組みの拡大です。そして最重要の注意——こどもNISAは自由に引き出せる口座ではありません。その年の3月31日時点で12歳である年の前年以前は原則払出しできず、それ以後も子ども本人の教育費・生活費に使う場合などに限られます。
楽天証券では10月1日から口座開設の受付が先行します。申込みは親権者が自分の楽天証券の総合口座にログインして行う仕組みなので、親の口座がまだの方は、先に総合口座の開設が必要です。そして始める前にひとつ——子どもの口座に入れたお金は、子どものものです。積立資金の出どころ(贈与の税務)と、親自身のNISA枠との順番を先に整理してから始めましょう。
この記事を読むと分かること
- こどもNISAの制度内容(年60万円・限度額600万円・つみたて投資枠のみ)
- 払出し(引き出し)の制限——ここを知らずに始めてはいけません
- 18歳以上のNISA・かつてのジュニアNISAとの違い
- 楽天証券での始め方の流れ(親権者の総合口座が前提)
- 始める前のお金の注意点(贈与・名義・家計の順番)
📋 情報確認日:2026年9月17日
確認先:財務省「令和8年度税制改正大綱」、金融庁のNISA案内、楽天証券の案内・媒体向け資料(2026年9月)ほか
制度の詳細・各社の受付スケジュールは今後の公表で変わる場合があります。実際の手続きの際は、必ず金融庁および証券会社の最新の公式情報をご確認ください。
※本記事は、0〜17歳のお子さんを持つ保護者の方向けです。18歳以上の方の通常のNISA(年間360万円)についてはつみたて投資枠と成長投資枠の違いをどうぞ。
こどもNISAとは——2027年から、0〜17歳もつみたて投資枠
2027年から、これまで18歳以上に限られていたNISAのつみたて投資枠が、0〜17歳にも拡大されます。制度の骨格はこうです。
| 項目 | こどもNISA(0〜17歳) | (参考)18歳以上のNISA |
|---|---|---|
| 年間投資枠 | 60万円 | つみたて投資枠120万円+成長投資枠240万円 |
| 非課税保有限度額 | 600万円 | 1,800万円(うち成長投資枠は1,200万円まで) |
| 使える枠 | つみたて投資枠のみ | つみたて投資枠+成長投資枠 |
| 買える商品 | つみたて投資枠の対象となる投資信託等 | 左記+個別株など(成長投資枠) |
| 払出し(引き出し) | 制限あり(次の見出しを参照) | 制限なし |
| 非課税保有期間 | 無期限 | 無期限 |
| 開始時期 | 2027年 | 実施中 |
ポイントは2つ。
- つみたて投資枠のみ——個別株は買えません。長期・積立・分散を前提にした設計です
- 年間60万円・生涯600万円は上限であって目標ではありません。18歳以上の枠と同じで、金額は家計から決めます(→積立額の決め方の考え方がそのまま使えます)
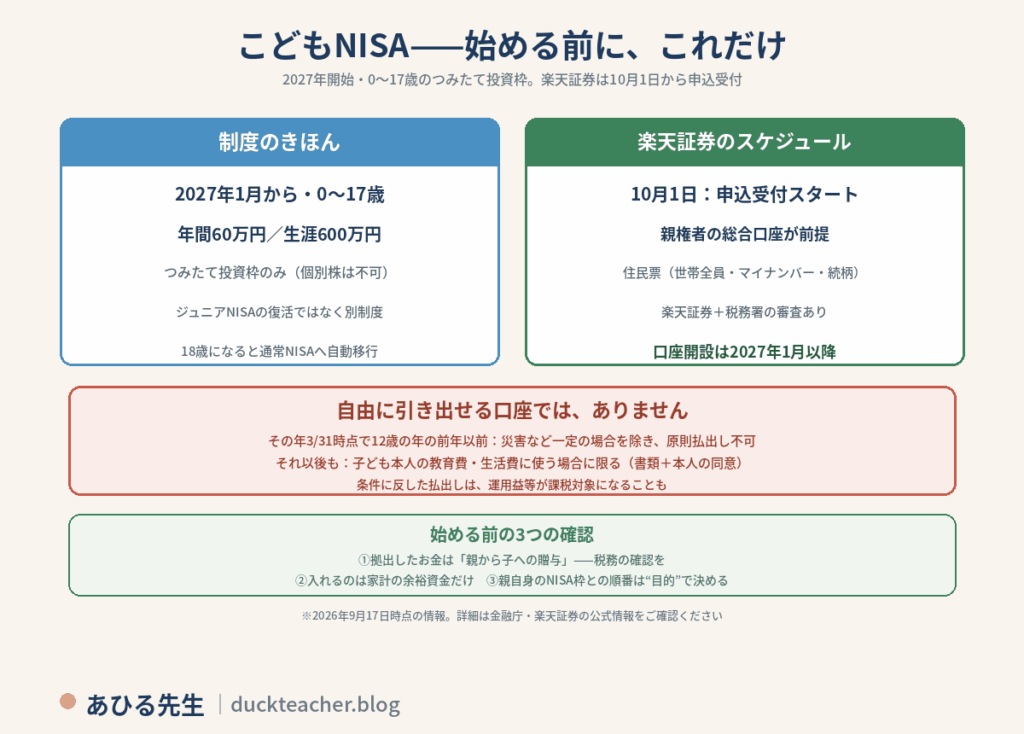
注意:こどもNISAは、自由に引き出せる口座ではない
この記事でいちばん伝えたいのがここです。こどもNISAで売却した資金は、親が家計の都合で自由に引き出せるわけではありません。
- その年の3月31日時点で12歳である年の前年以前は、災害など一定の場合を除き、原則として払出しできません
- その年の3月31日時点で12歳である年以後は、入学金・授業料など、お子さん本人の教育費・生活費に使う場合に、親権者による書類提出と、お子さんの同意を証する書類を添えて払い出せます
- 条件に反して払い出した場合は、運用益等が課税対象になることがあります
(払出し条件の根拠:財務省「令和8年度税制改正大綱」)
つまり、生活防衛資金や、近いうちに家計で使う可能性があるお金を入れる口座ではありません。「必要になったら崩せばいい」が通用しない——この前提を家族で共有してから始めてください。

“子どものために”の口座は、出口まで子どものものとして設計されてる。ここを知ってから申し込もう🦆
ジュニアNISAとの違い——「復活」ではなく別もの
「ジュニアNISAが戻ってきた」と思われがちですが、別ものです。
- ジュニアNISAは2023年末で新規の投資が終了した旧制度です
- こどもNISAは、いま動いている現行NISA(2024年〜)のつみたて投資枠を未成年に広げるもの——旧制度の復活ではなく、現行制度の拡大です
- ジュニアNISA口座を持っていても、こどもNISA口座が自動で開設されるわけではありません(新たに申込みが必要です)
- ジュニアNISAで保有している商品を、こどもNISAへ移すこと(移管)はできません。ジュニアNISA資産の取り扱いは、利用中の証券会社の案内をご確認ください
楽天証券は10月1日から口座開設の受付を開始
楽天証券では、2026年10月1日(木)から、こどもNISAの口座開設申込みの受付が始まります。ここで大事なのがスケジュールの正確な理解です——10月1日に始まるのは申込みの受付で、実際の口座開設は、楽天証券と税務署の審査を経て2027年1月以降になります。制度の開始(2027年)に合わせて、受付だけが先行する形です。
申込みの流れは4ステップです。
- 親権者が楽天証券の総合口座にログイン——こどもNISAの申込みは、親権者の総合口座が前提です。まだ持っていない方は、こども口座の前に総合口座の開設が必要になります
- お子さんの情報を入力(氏名・生年月日など)
- 住民票の写しをアップロード——世帯全員が記載されたもので、お子さんのマイナンバーと続柄の記載が必須です。手続き前に用意しておくとスムーズです
- 申込完了通知の受け取り(親権者とお子さんのメールアドレスに届きます)
10月に申し込んでも、口座ができるのは審査のあと・2027年1月以降。慌てなくて大丈夫。
- こども口座を持っていない場合は、こども口座とこどもNISAを同時に申込みできます。すでにこども口座がある場合は、こどもNISAのみを申し込めます
- 親権者とお子さんが別居している場合は、住民票に加えて戸籍謄本または戸籍全部事項証明書が必要です
- お子さんが複数いる場合は、1人ずつ申込みを行います
- 申込手続きの詳細は、10月1日に楽天証券のウェブサイトで案内される予定です
親権者の口座がまだの方:
※10月1日開始予定のキャンペーン(下記)は、対象となる申込日などの詳細条件がまだ公表されていません。特典の利用を考えている方は、公式の条件を確認してから申し込んでください。
※以下のリンクはプロモーションを含みます。
口座開設の手順は楽天証券の口座開設のやり方で画面の流れつきで解説しています。
すでに親権者の口座がある方:10月1日以降、楽天証券のサイトからログインして、こどもNISAの申込画面へ進めます(開設の全体像は楽天証券のNISAはどう?もどうぞ)。
手続きの入口は、楽天証券のこどもNISA案内ページ(公式)からどうぞ——
▶ 楽天証券のこどもNISA案内ページ(公式)
なお、他の証券会社の受付スケジュールは今後順次発表される見込みです。利用中・検討中の証券会社の公式案内をご確認ください。
口座開設キャンペーンも実施予定
楽天証券は、10月1日から条件を満たした人全員に現金がもらえる口座開設キャンペーンを実施予定と案内しています(2026年9月時点の予定・詳細は近日中に公式サイトで告知されます)。
| 対象 | 条件 | 特典 |
|---|---|---|
| 親権者 | 楽天証券の総合口座を新規開設・初期設定 | 1,500円 |
| 親権者 | 楽天銀行の新規口座開設+入金 | 1,500円 |
| お子さん | こども口座の新規開設+こどもNISA口座の申込み | 1,000円 |
| お子さん | 楽天銀行の新規口座開設+入金 | 1,000円 |
※実施予定の情報です。条件・期間などの詳細は、必ず楽天証券の公式サイトでご確認ください。
楽天証券でこどもNISAを使う場合の特長
楽天証券が案内している、こどもNISAまわりのサービスをまとめておきます(いずれも詳細は公式ページで)。
- 月100円から積立できる。投資信託の取引手数料は0円(保有中は信託報酬等がかかります。売却時に信託財産留保額がかかるファンドもあります)
- こどもNISAの対象商品は、手数料等について国が定めた一定の基準を満たした商品に限定されています
- 家族プログラム:家族の総合口座を家族登録すると、それぞれの取引に応じた特典を受けられます(対象は口座保有の1親等以内・条件は公式ページで)
- 資産おまとめ管理サービス(今冬開始予定):親権者の口座内で、お子さんの資産残高や保有状況をまとめて確認できるようになる予定
- 資産づくりアプリ「iGrow」で、こどもNISAの資産管理や投信積立が完結。貯まった楽天ポイントは1ポイント=1円で投信の買付にも使えます(利用できるポイントの名義・設定条件は、申込み時の公式案内をご確認ください)
始める前に考えたい、お金のこと3つ
制度の話より大事なのがここです。
① 積立資金の出どころ——親から子へのお金は「贈与」になり得る
親がこどもNISAへ拠出する資金は、税務上、親から子への贈与として扱われます。暦年課税の贈与税は、子どもが1年間に受けた贈与の合計額から110万円(基礎控除)を差し引いて計算する仕組みです。祖父母からのお祝いなど他の贈与との合算や、実質的に誰のお金かという論点(いわゆる名義預金の問題)など、税務上の取り扱いは各家庭の事情で変わります。金額が大きくなる場合や判断に迷う場合は、国税庁の案内を確認のうえ、税務署や税理士に相談してください。
② 子どもの口座のお金は、子どものもの
こども口座に入れたお金と運用資産は、名義どおり子どもの資産です。「家計が苦しくなったら引き出して使えばいい」という前提のお金を入れる場所ではありません。入れるのは、家計の生活防衛資金と親自身の必要資金を確保した後の余裕資金——積立額の決め方のSTEP1と同じ確認を、家計全体でやってから始めてください。
③ 順番の話——親自身の枠は使えているか
親自身のNISA枠(年間最大360万円)とこどもNISA、どちらを使うかは目的で変わります。こどもNISAには上で見た払出し制限があるため、「家計の柔軟性」と「子ども名義での管理」はトレードオフです。
| 主な目的 | 検討しやすい口座 |
|---|---|
| 家計の柔軟性を残しながら教育資金を作る | 親名義のNISA |
| 子どもへ資産を移し、子ども名義で管理する | こどもNISA |
| 数年以内に使う予定がある | 投資せず、預貯金も含めて検討 |
どれが適切かは各家庭の目的次第です。「子ども名義で持つこと」自体が目的でないなら、順番を一度考えてみてください。
親の枠が先か、こども名義が先か——決めるのはキャンペーンじゃなくて“目的”だよ。
よくある質問
Q1. いつから買える?
楽天証券の申込受付は2026年10月1日からですが、実際の口座開設は審査(楽天証券・税務署)を経て2027年1月以降です。制度としての投資(買付)も2027年からの開始が予定されています。「10月に申し込んでもすぐ買えるわけではない」——ここは慌てなくて大丈夫です。
Q2. 個別株は買える?成長投資枠は?
買えません。こどもNISAで使えるのはつみたて投資枠のみで、対象はつみたて投資枠の対象となる投資信託等に限られます。
Q3. 年間60万円は使い切るべき?
上限であって目標ではありません。月換算で最大5万円ですが、教育費・住居費など家計の支出計画を最優先に、無理のない金額で始めてください(→積立額の決め方)。
Q4. 何を買えばいい?
特定の商品はおすすめしません。選び方の考え方は18歳以上のNISAと共通です——投資信託の選び方4ステップを、お子さんの資金の使途と期間に当てはめて確認してください。
Q5. 18歳になったらどうなる?
こどもNISAで保有する資産は、18歳になると18歳以上のNISAのつみたて投資枠へ自動的に移行すると案内されています。移行時の非課税保有限度額の計算や具体的な手続きは、制度開始後の公式案内も確認してください。
Q6. ジュニアNISAの口座があれば、こどもNISAは自動で開設される?
されません。ジュニアNISAとこどもNISAは別の制度で、こどもNISAは新たに申込みが必要です。
Q7. ジュニアNISAで持っている商品を、こどもNISAへ移せる?
移せません(移管はできません)。ジュニアNISA側の資産の取り扱いは、利用中の証券会社にご確認ください。
Q8. 複数の証券会社でこどもNISAを申し込める?
申し込めません。こどもNISAは1人につき1金融機関です。複数社へ申し込み、税務署の審査で楽天証券の口座を開設できないと判明した場合、楽天証券のこどもNISAで行った取引は一般口座の取引へ変更されると案内されています。重複して申し込まず、口座開設の完了を確認してから取引してください。
まとめ
- こどもNISAは2027年開始・0〜17歳・年間60万円・限度額600万円・つみたて投資枠のみ。ジュニアNISAの復活ではなく現行NISAの拡大
- 自由に引き出せる口座ではない——その年3月31日時点で12歳である年の前年以前は原則払出し不可、それ以後も子ども本人の教育費・生活費に限る。条件違反の払出しは課税対象になり得る
- 楽天証券は10月1日から申込受付開始(実際の口座開設は審査を経て2027年1月以降)。申込みは親権者の総合口座が前提——親の口座がまだなら、そちらが先。世帯全員記載の住民票(子のマイナンバー・続柄入り)を用意
- 始める前に3つ——資金の出どころ(贈与の税務)・子どもの資産という前提・親自身の枠との順番
- 年60万円は上限であって目標ではない。金額は家計から決める
楽天証券で始める方:
- 親権者の口座がまだ → ※以下のリンクはプロモーションを含みます。
- 親権者の口座がある → ▶ 楽天証券のこどもNISA案内ページ(公式)
次のステップ:
- 親権者の口座をつくる → 楽天証券の口座開設のやり方
- 金額の決め方 → NISAの積立額はいくらにする?
- 商品の絞り方 → 投資信託の選び方4ステップ
あわせて読みたい
- つみたて投資枠と成長投資枠の違い(18歳以上のNISAの全体像)
※本記事は情報提供を目的としたものであり、特定の金融商品・金融機関の推奨や、税務・法務の助言を目的とするものではありません。制度の詳細は今後の公表で変更される場合があります。税務上の取り扱いは個別の事情により異なるため、税務署または税理士にご確認ください。最新かつ正確な情報は金融庁および各証券会社の公式情報をご確認ください。投資には元本割れのリスクがあります。投資の最終判断はご自身の責任でお願いいたします。
コメント