
※本記事はプロモーション(アフィリエイト広告)を含みます。
NISAの画面に出てくる「つみたて投資枠」と「成長投資枠」——「どっちで買えばいいの?」「両方使わないと損?」。この記事では、2つの枠の違いを表1枚で整理して、使い分けの考え方とよくある誤解3つを解説します。先に安心してほしいのは、両方使う必要はないということです。
先に結論
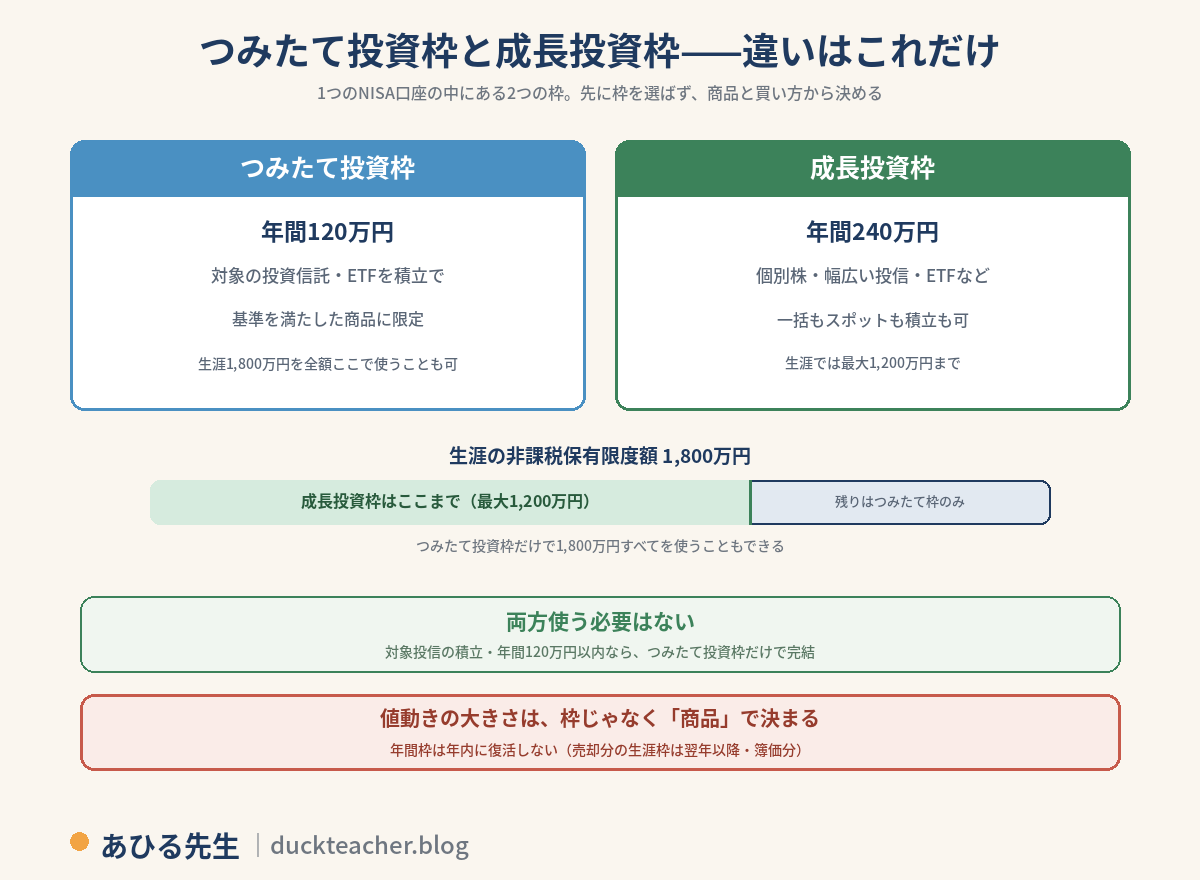
つみたて投資枠と成長投資枠は、別々の口座ではなく、1つのNISA口座の中にある2つの枠です。つみたて投資枠は年間120万円・積立での購入・対象は一定の基準を満たした投資信託。成長投資枠は年間240万円・一括購入もスポット購入も可・対象は上場株式や投資信託など幅広い(一部除外あり)。併用でき、合計で年間360万円まで。生涯の非課税保有限度額1,800万円のうち、成長投資枠で使えるのは最大1,200万円です(つみたて投資枠だけで1,800万円を使うことはできます)。
使い分けの考え方はひとつ——先に枠を選ぶのではなく、買いたい商品と買付方法を決め、その商品を利用できる枠を選びます。対象の投資信託を定期・継続的に買い付け、年間の買付予定額が120万円以内なら、つみたて投資枠だけで完結できます。個別株を買いたい、一括で買いたい、年間120万円を超えて投信を積み立てたい——そういう理由ができたときに、成長投資枠の出番です。
この記事を読むと分かること
- 2つの枠の違い(上限・買い方・対象商品・生涯枠での扱い)
- よくある誤解3つ(「両方埋めないと損」など)
- ケース別の使い分けの考え方
- 枠の管理で知っておくこと(年間枠は復活しない・売却分は翌年)
📋 情報確認日:2026年9月6日
確認先:金融庁のNISA案内ほか
制度・対象商品の基準は変更される場合があります。最新の情報は金融庁および利用する証券会社の公式情報をご確認ください。
※本記事の年間120万円・240万円、非課税保有限度額1,800万円という説明は、18歳以上のNISA利用者を対象としています。2027年から始まる0〜17歳向けのつみたて投資枠は、年間60万円・非課税保有限度額600万円です。
0〜17歳のこどもNISAについては こどもNISAはいつから?2027年1月開始 で解説しています。
まず全体像——違いは表1枚で足りる
| 比較項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間の投資枠 | 120万円 | 240万円 |
| 買い方 | 積立(定期・継続的な買付) | 一括・スポット・積立のいずれも可 |
| 対象商品 | 長期・積立・分散に適するとされる基準を満たした投資信託・ETF | 上場株式・ETF・REIT・投資信託など(整理・監理銘柄、信託期間20年未満・毎月分配型・デリバティブ取引を用いた一定の投資信託等は対象外) |
| 非課税保有期間 | 無期限 | 無期限 |
| 非課税になる利益 | 売却益・分配金等 | 売却益・配当・分配金等 |
| 生涯枠(1,800万円)での扱い | 全額をつみたて投資枠で使うことも可 | 最大1,200万円まで |
| 併用 | 可能(合計で年間360万円まで) | 同左 |
※国内上場株式の配当金やETF・REITの分配金をNISAで非課税にするには、原則として受取方法を「株式数比例配分方式」に設定する必要があります。銀行口座や郵便局などで受け取る方式では課税されます(→口座開設後の初期設定、日本証券業協会の解説)。
ポイントは3つだけ。
- 同じNISA口座の中の、2つの枠——口座を分けて作るわけではありません
- つみたて投資枠は「対象の投信・ETFを積立で」、成長投資枠は個別株や、つみたて投資枠より幅広い投資信託・ETFなどを購入できる枠
- 年間の上限は120万円+240万円。生涯では合計1,800万円(うち成長投資枠は1,200万円まで)

“枠”は器の名前で、危険度の名前じゃない。何を入れるかは自分で決めるんだよ🦆
よくある誤解3つ
誤解①:「両方の枠を埋めないと損」ではない
年間360万円はあくまで上限であって目標ではありません。毎月の積立額は、枠からではなく家計から決めます(→積立額の決め方)。つみたて投資枠の一部だけを使っても、罰則や追加負担はありません。使わなかった年間投資枠は翌年へ持ち越せませんが、家計を超えて無理に使う必要はありません。非課税保有限度額1,800万円も、すべて使い切る義務はありません。
誤解②:「成長投資枠=上級者専用・危険な枠」ではない
成長投資枠は対象商品が広いだけで、つみたて投資枠と同じ投資信託を買うこともできます(その投信が成長投資枠の対象であれば)。「成長」という名前から個別株専用・ハイリスク枠と誤解されがちですが、投信の積立に成長投資枠を使うことも、制度上可能です。
そして大事なこと——つみたて投資枠だから元本保証、成長投資枠だからハイリスク、という関係ではありません。値動きの大きさは、枠ではなく購入する商品によって決まります。
誤解③:「別々の口座で管理される」ではない
2つの枠は1つのNISA口座の中にあります。金融機関を分けることはできません(NISAで買付できる金融機関は1人1社→金融機関変更の仕組み)。注文画面で「どちらの枠で買うか」を選ぶだけです。
口座はひとつ。注文のときに“どっちの枠で買うか”を選ぶだけ。
使い分けの考え方——商品と買い方から決める
先に枠を選ぶのではなく、買いたい商品と買付方法を決めて、その商品を利用できる枠を選びます。ケース別に整理するとこうなります。
| あなたの状況 | 使い方の例 |
|---|---|
| 対象の投資信託を定期的に積み立てたい | 年間120万円以内なら、つみたて投資枠だけで完結 |
| 年間120万円を超えて投信を積み立てたい | 超える分について成長投資枠を併用(商品・証券会社の対応状況による) |
| 個別株を買いたい | 成長投資枠 |
| ETFを買いたい | 商品がつみたて投資枠の対象か、買付方法が条件を満たすかを確認。対象外・スポット購入なら成長投資枠 |
| 投資信託を任意のタイミングで一括購入したい | 成長投資枠 |
何を買うかの絞り方は投資信託の選び方4ステップで解説しています。
一括で入れるか分けて入れるかで迷う方はNISAは一括投資と積立どっち?決め方3つの軸をどうぞ。
いまの状態に合わせて、次へ:
| 読者の状態 | 次に読む記事 |
|---|---|
| 金額が決まっていない | NISAの積立額はいくらにする? |
| 商品が決まっていない | 投資信託の選び方4ステップ |
| 楽天とマネックスで迷っている | 楽天証券とマネックス証券、どっちにする? |
| 口座開設済み・初期設定から確認したい | 証券口座を開設したら最初にやること5つ |
| 楽天証券でクレカ積立を設定したい | 楽天証券のクレカ積立設定 |
| まだ口座を持っていない | NISAの証券会社の選び方 |
枠の管理で知っておくこと
- 年間の枠は「買付額」で消費し、その年のうちには復活しません。売却しても、その年の年間投資枠は戻りません
- 売却した分は、その商品の取得金額(簿価)分の生涯枠が翌年以降に再利用できます
- 成長投資枠の生涯上限は1,200万円。個別株や一括購入を多く使う予定の人は、この内訳も頭に入れておくと配分を考えやすくなります
- 年間投資枠の使用額・残額は、利用している証券会社のNISA口座画面や取引履歴で確認します(e-Taxで確認できるのは、NISA口座の開設先や開設状況などです)
360万円は上限で、目標じゃない。あなたの家計から出した金額が、あなたの正解。
よくある質問
Q1. 同じ投資信託を、両方の枠で買える?
買えます。年間120万円を超えて積み立てる場合、両方の対象となる投資信託なら、つみたて投資枠と成長投資枠に分けて設定できます。
Q2. どっちの枠から使うべき?
決まりはありません。対象投信の積立が中心で、成長投資枠で買いたい商品が特にない場合は、つみたて投資枠から使う方法があります。つみたて投資枠は積立でしか使えない一方、成長投資枠は積立にも一括にも使える——柔軟な方の枠を残しておく、という考え方です。
Q3. 成長投資枠でも積立はできる?
できます。ただし、対象商品や利用できる決済方法は証券会社によって異なります。クレカ積立を利用する場合は、成長投資枠への対応状況を各社の公式案内で確認してください。
Q4. 年間240万円の成長投資枠を先に使い切ったら?
その年は成長投資枠での買付ができなくなります。ただし、つみたて投資枠と非課税保有限度額の双方に残りがあれば、対象投信の積立は続けられます。翌年には新しい年間投資枠が設定されます。
Q5. 生涯1,800万円の内訳は?
非課税保有限度額は合計1,800万円で、そのうち成長投資枠で使えるのは1,200万円までです。逆に、つみたて投資枠だけで1,800万円全部を使うことはできます。「成長投資枠を必ず600万円使う」といった義務はありません。
まとめ
- 2つの枠は1つのNISA口座の中にある。つみたて投資枠=年120万円・対象投信の積立/成長投資枠=年240万円・個別株や幅広い投信・一括購入も可
- 両方使う必要はない。対象投信の積立で年間120万円以内なら、つみたて投資枠だけで完結する
- 先に枠を選ばない——買いたい商品と買付方法を決めて、その商品を利用できる枠を選ぶ。値動きの大きさは枠ではなく商品で決まる
- 成長投資枠は「上級者専用」ではなく、同じ投信の積立にも使える
- 年間枠は年内に復活しない。売却分の生涯枠は翌年以降に簿価分が再利用可
- 生涯1,800万円のうち成長投資枠は1,200万円まで(つみたて投資枠だけで1,800万円は可)
次のステップへ:
- 金額を決める → NISAの積立額はいくらにする?
- 商品を絞る → 投資信託の選び方4ステップ
- 設定する → 証券口座を開設したら最初にやること5つ/楽天証券のクレカ積立設定
これから口座を開設する方:
あわせて読みたい
※本記事は情報提供を目的としたものであり、特定の金融商品・金融機関を推奨するものではありません。制度・対象商品の基準は変更される場合があります。最新かつ正確な情報は金融庁および各証券会社の公式情報をご確認ください。投資には元本割れのリスクがあります。投資の最終判断はご自身の責任でお願いいたします。
コメント