
※本記事はプロモーション(アフィリエイト広告)を含みます。
口座もできた、金額も決めた。最後に残るのが「で、何を買えばいいの?」——この記事は、特定の商品をおすすめしません。おすすめされたという理由だけで買うと、値下がりしたときに「なぜこの商品を選んだのか」が分からず、保有を続けるか判断しにくくなります。代わりに、数千本ある投資信託を自分で絞り込むための4ステップを、見る順番どおりに解説します。
先に結論
選ぶ前に、いつ使うお金か・どの程度の値動きなら続けられるかを整理します。そのうえで、①投資対象・運用方針(株式・債券、地域、指数など)→②コスト(信託報酬・総経費率)→③純資産総額→④分配方針(分配頻度と実績)の順で候補を絞ります。逆に、ランキングの順位や「おすすめ」だけを選ぶ理由にしないこと。ランキングはあなたの目的も家計も知りません。
この記事を読むと分かること
- 4ステップの前に整理する2つのこと(使う時期・許容できる値動き)
- 投資信託を絞り込む4ステップと見る順番
- 「どの指数が上がるか」を予想しなくていい理由
- 初心者がつまずきやすい選び方3つ
📋 情報確認日:2026年9月5日
確認先:金融庁のNISA案内(つみたて投資枠の対象商品)、各運用会社・証券会社の商品情報ほか
制度・対象商品の基準・各ファンドの数値は変更される場合があります。購入前に必ず目論見書と最新の公式情報をご確認ください。
※本記事は、主にNISAのつみたて投資枠で長期積立をするための投資信託選びを前提にしています。成長投資枠は対象商品の範囲が異なります。
つみたて投資枠と成長投資枠の違いはつみたて投資枠と成長投資枠の違いをどうぞ。
4つを見る前に:使う時期と、許容できる値動きを確認する
投資信託を選ぶ前に確認したいのが、いつ使うお金かと、どの程度の値動きなら積立を続けられるかです。
- 数年以内に使う予定が決まっているお金まで投資に回すと、必要な時期と値下がりが重なる可能性があります。まず生活防衛資金や近い将来の支出を現金で分け、そのうえで投資に回す金額を決めます(→積立額の決め方)
- 次に考えるのが、株式だけに投資するのか、債券などを組み合わせるのか、特定の国に集中するのか。ここを決めてから、指数・コスト・純資産・分配方針の確認に進みます

商品選びの前に、お金の色分け。“いつ使うか”が決まってるお金は、投資に混ぜないでね🦆
前提:つみたて投資枠は、最初から絞り込まれている
NISAのつみたて投資枠の対象商品は、販売手数料・信託報酬・分配頻度などの一定の基準を満たした投資信託に限られています(金融庁:つみたて投資枠の対象商品)。つまり、つみたて投資枠で選ぶ時点で、極端に高コストな商品や複雑な商品はある程度ふるい落とされています。
なお、対象商品の基準は改正されることがあります(2026年にも要件の見直しがありました)。この記事の考え方は変わりませんが、対象商品そのものは最新の一覧で確認してください。
それでも対象商品は数百本あります。ここから先を絞るのが、次の4ステップです。
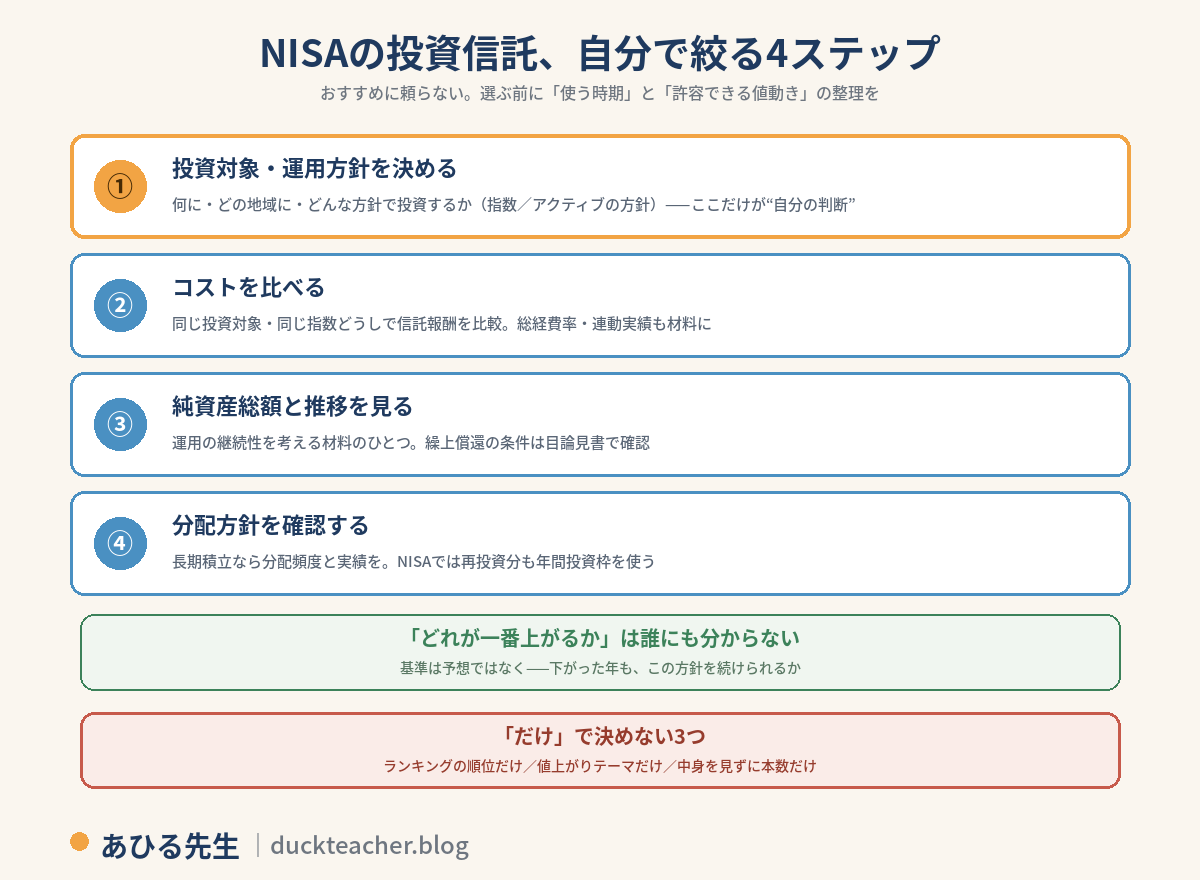
ステップ①:投資対象・運用方針——資産・地域・指数を決める
投資信託を選ぶときは、まず何に、どのような方針で投資する商品かを確認します。インデックス型では連動を目指す指数、アクティブ型では運用方針・主な投資対象・比較対象となる指数などを確認します。株式型の代表的な分類はこの4つです。
| 分類 | 投資先のイメージ | おさえておく点 |
|---|---|---|
| 全世界株式 | 複数の国・地域の株式に分散 | 指数によって対象国や小型株の有無が異なる。米国株が大きな割合を占めることが多い |
| 米国株式(S&P500など) | 米国の主要企業 | 米国への集中度が高く、地域分散は限定的 |
| 日本株式 | 日本の主要企業 | 直接的な為替影響は外国株式より小さいが、海外売上の多い企業は為替変動の影響を受ける |
| バランス型 | 株式+債券などを組み合わせ | 資産配分によって値動きを抑えられる場合がある。必ず株式型より値下がりしにくいとは限らない |
大事なのはひとつ——「どれが一番上がるか」は、誰にも分かりません。過去の成績は将来の成果を保証せず、将来の市場予想には不確実性があります。だからここは、国・地域を自分で選ぶのか、複数の国・地域に広く分散するのか——この違いを整理して決めます。どちらが適切かは、前段で確認した投資目的や許容できる値動きによって変わります。
ここだけは誰も代わりに決められない。逆に言うと、ここさえ決まれば残りは数字の確認だよ。
ステップ②:コスト——同じ投資対象・同じ指数どうしで比較する
信託報酬は、投資信託を保有している間、信託財産から日々差し引かれるコストです。
- 同じ指数に連動する商品どうしを比べるときに、信託報酬は有効な比較材料になります
- 違う指数どうし(全世界vs米国など)をコストだけで比べるのは意味がありません——それは①の話です
- ただし、同じ指数を目指す商品でも、実際の運用成果が完全に同じになるとは限りません。運用方法・現金比率・売買費用などによって差が出ます。まず信託報酬を比較し、候補をさらに絞る場合は、最新の運用報告書で総経費率や、指数との連動実績も確認します(設定から日が浅いファンドでは、運用報告書や十分な連動実績がまだない場合があります)
信託報酬の低さは重要な比較材料ですが、それだけで最終決定するのではなく、「指数にどの程度連動できているか」も確認材料になります。
ステップ③:純資産総額——規模と推移を「材料のひとつ」として見る
純資産総額は、ファンドが保有する資産を時価評価し、費用や負債などを差し引いた金額です。現在のファンド規模を示す数字として確認します。
- 純資産総額とその推移は、運用の継続性を考える材料のひとつです。純資産が小さいファンドでは、運用を途中でやめる繰上償還など、運用継続への影響を確認する必要があります。ただし、純資産の大きさだけで繰上償還の可能性は判断できません
- ただし、純資産が増えた理由は資金流入とは限らず、相場上昇による場合もあります。規模だけで優劣を決めず、目論見書に記載された繰上償還の条件も確認してください
ステップ④:分配方針——長期積立なら分配頻度と実績を確認
投資信託では、決算時にファンドの資産の一部を分配金として払い出す場合があります。分配金は必ずしも運用益だけから支払われるものではなく、元本の一部払い戻しに当たる場合もあります。また、分配金が支払われると、その分だけ基準価額は下がります。そのうえで商品には、分配を頻繁に行う方針のものと、分配を抑えてファンド内で運用を続ける方針のものがあります。
- 長期の積立では、利益をファンド内で運用し続ける方が複利の効果を活かしやすくなります
- NISA口座で受け取った分配金を同じファンドへ再投資する場合、その再投資分は新たな買付となり、年間投資枠を使用します。頻繁に分配して再投資する商品と、ファンド内に利益を残して運用する商品との違いは、ここに表れます
- 毎月分配型は、つみたて投資枠では対象外です
目論見書の「分配方針」と、これまでの分配実績で確認できます。
初心者がつまずきやすい選び方3つ
- ランキング「だけ」で決める——ランキングは、販売額・アクセス数・騰落率など、集計基準がサイトによって異なります。何の順位かを確認し、順位だけを商品の優劣と考えないようにします
- 値上がりテーマ「だけ」で決める——特定のテーマ(AI・半導体など)の直近の値上がりは、これからの値上がりを保証しません。テーマに集中する商品は、幅広い市場へ投資する商品より、特定業界・テーマ固有の影響を受けやすくなります。選ぶなら①〜④のチェックを同じように通してから
- 中身を確認せず本数だけ増やす——分散された投信は1本の中ですでに分散されています。似た中身の商品を何本も持っても分散効果はほぼ増えず、管理だけが煩雑になります。増やすなら「何が足りないから足すのか」を先に
よくある質問
Q1. 結局、何本持てばいい?
投資目的と必要な分散を1本で満たせる投資信託なら、1本でも運用は成立します。ただし「1本だから十分」なのではなく、その1本の投資対象・地域・資産配分を確認することが前提です。
Q2. アクティブファンドはダメ?
ダメではありません。アクティブファンドを検討する場合は、同じ投資対象の低コストなインデックス型を比較対象にし、追加コストを負担しても選びたい運用方針かを確認します。運用方針に納得できる理由を自分の言葉で言えるかが判断基準です。
Q3. 全世界株式と米国株式、どっちがいい?
全世界株式型は複数の国・地域へ分散し、米国株式型は米国への集中度が高くなります。ただし、全世界株式型にも米国株が大きな割合で含まれることがあり、「米国の影響を受けない」という意味ではありません。判断するときは、①特定の国へ集中する理由を説明できるか、②ほかの地域の成績が上回る期間も方針を維持できるか、③組入国・銘柄数・配分方法を理解しているか——で比較してください。将来どちらが上がるかで優劣は決められません。
Q4. 途中で別の投信に変えたくなったら?
積立先は証券会社所定の方法で変更できます(反映時期や締切は証券会社・決済方法によって異なります)。それまで買った分を売らずに保有したまま、新しい積立設定に切り替えることも可能です。慌てて売却する前に、「変えたい理由」が①〜④のどれに当たるかを確認してください。
Q5. 銀行や店舗で勧められた商品は?
勧められた理由だけで判断せず、信託報酬・純資産・分配方針を自分でも確認すると、比較項目の見落としを防げます。この記事の4ステップは、勧められた商品のチェックリストとしてもそのまま使えます。
おすすめを聞きたくなったら、この4ステップを“自分で”通した後にして。順番が逆だと、下がったときに迷子になる。
購入前チェックと「選んだ理由」のメモ
最後に、ここまでを自分の言葉に落とします。値下がりしたときは、価格だけを見るのではなく、選んだ理由や前提が変わっていないかを確認する——そのための備忘録です。
購入前チェック
選んだ理由のメモ(コピーして使ってください)
- 投資する資産・地域:
- この運用方針を選んだ理由:
- 信託報酬・総経費率:
- 純資産総額と繰上償還の条件:
- 分配方針・これまでの実績:
- 今後見直すとしたら、どんなとき:
まとめ
- 選ぶ前に使う時期と許容できる値動きを整理。そのうえで①投資対象・運用方針→②コスト→③純資産→④分配方針
- 「どれが上がるか」は誰にも分からない。集中するのか、広く分散するのかを自分で決める
- 同じ投資対象・同じ指数なら信託報酬で比較し、総経費率・連動実績も材料に。純資産は材料のひとつ、分配は頻度と実績を確認
- ランキング・テーマ・本数——「だけ」で決めない
- 選んだ理由をメモしておく——下がったときに読み返すのは、順位表ではなくその理由
商品が決まったら、設定へ:
- 証券口座を開設したら最初にやること5つ(初期設定・つみたて設定)
- 楽天証券でNISAのクレカ積立を設定する方法(楽天証券の方)
金額がまだの方:
これから口座を開設する方:
- 証券会社が未定 → NISAの証券会社の選び方
- 楽天とマネックスで迷っている → 楽天証券とマネックス証券、どっちにする?
- 開設先が決まっている → 証券口座の開設に必要なもの(準備チェックリスト)
まとまった資金をどう入れるかはNISAは一括投資と積立どっち?決め方3つの軸をどうぞ。
※本記事は情報提供を目的としたものであり、特定の金融商品の推奨・勧誘を目的とするものではありません。掲載の分類・考え方は一般的な情報であり、個別のファンドの評価ではありません。制度・対象商品の基準・各ファンドの条件は変更される場合があります。購入の際は目論見書・最新の公式情報をご確認のうえ、投資の最終判断はご自身の責任でお願いいたします。投資には元本割れのリスクがあります。
コメント