
※本記事はプロモーション(アフィリエイト広告)を含みます。
iDeCoを始めると決めたとき、最後に残る悩みが「掛金、いくらにする?」です。この記事では、金額の“正解”を押しつけるのではなく、自分の金額を決めるための3ステップと、2026年12月からの上限引き上げを整理します。
先に結論
掛金の正解は一律にはありません。決め方は3ステップ——①「60歳まで使わないお金」の範囲を出す→②所得控除の効果を確認する→③無理なく続けられる額に丸める。iDeCoは月5,000円から1,000円単位で始められ、掛金は通常1年につき1回変更でき、拠出の休止も可能です。つまり、無理のない額で始めて、年1回の変更タイミングで見直せる制度です。2026年12月分(2027年1月引落し分)からは上限が大きく広がりますが、上限まで出すことが正解とは限りません。
この記事を読むと分かること
- 掛金のルール(下限・上限・変更・休止)と2026年12月からの新上限
- 自分の掛金を決める3ステップ
- 所得控除で税負担がどのくらい軽くなるかの考え方
- 「月5,000円じゃ意味ない?」「満額にすべき?」への答え
📋 情報確認日:2026年8月27日
確認先:iDeCo公式サイト(国民年金基金連合会)、厚生労働省の公表資料、松井証券公式サイトほか
掛金の上限・手数料・制度内容は変更される場合があります。特に2026年12月の制度改正は施行前のため、最新情報は必ず公式でご確認ください。
まず、掛金のルールを30秒で
- 月5,000円から、1,000円単位で設定
- 上限は働き方の区分で決まる(下の表)
- 掛金額の変更は通常1年につき1回。拠出の休止も可能
- 掛金は全額が所得控除(小規模企業共済等掛金控除)の対象
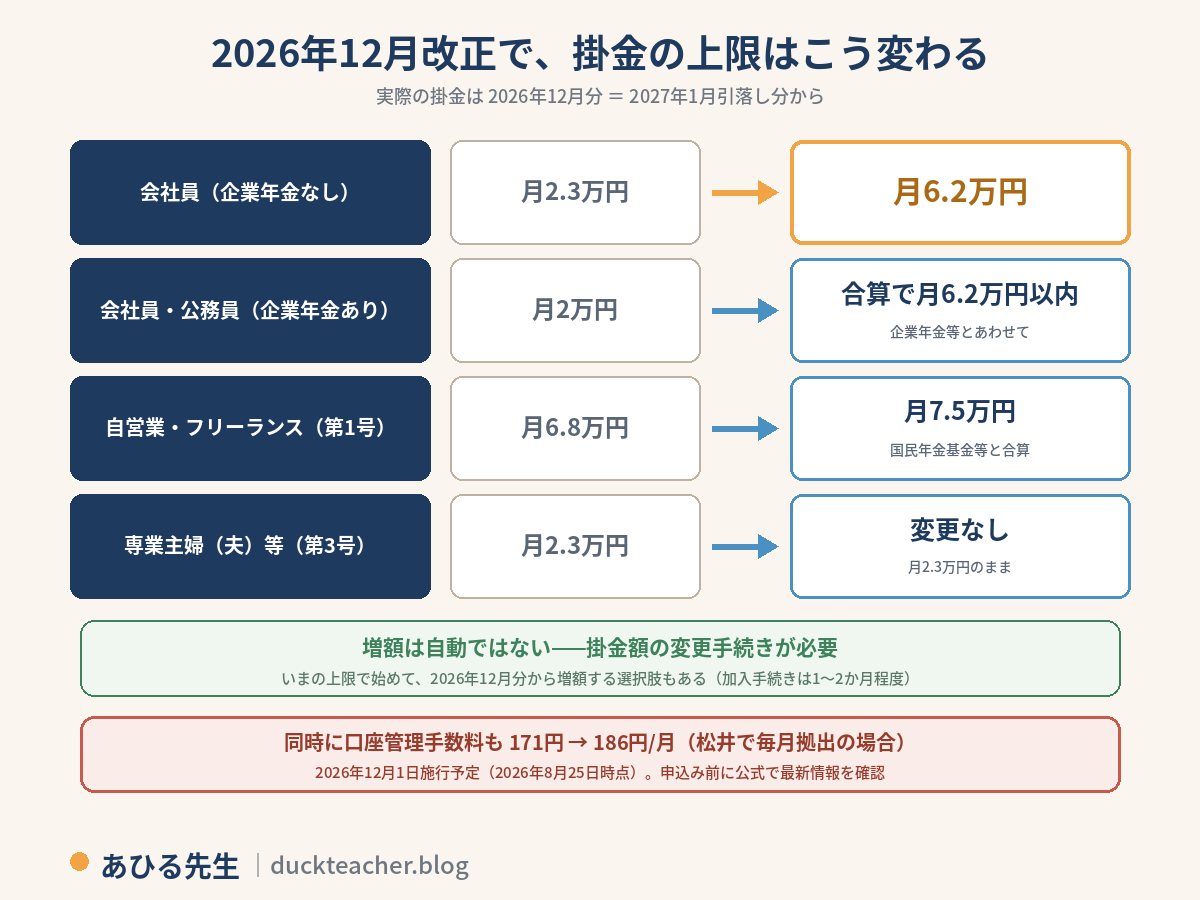
| 加入者の区分 | 現在の上限 | 2026年12月分から(2027年1月引落し分〜) |
|---|---|---|
| 会社員(企業年金なし) | 月2.3万円 | 月6.2万円 |
| 会社員・公務員(企業年金あり) | 最大月2万円※1 | 企業年金等と合算で月6.2万円以内 |
| 自営業・フリーランス(第1号) | 月6.8万円※2 | 月7.5万円※2 |
| 専業主婦(夫)等(第3号) | 月2.3万円 | 月2.3万円(変更なし) |
※1 企業年金ありの現在のiDeCo上限は、企業型DCの事業主掛金やDB等の他制度掛金相当額によって2万円未満になる場合があります。
※2 第1号は国民年金基金等との合算枠です。
※2026年12月1日施行予定(2026年8月27日時点)。2026年12月からは第2号(会社員・公務員)の枠が合算6.2万円へ一本化されます。上限が上がっても掛金は自動では増えず、増額には変更手続きが必要です(12月改正に合わせた増額は経過措置も案内されています)。
※同じ2026年12月改正で、一定の要件を満たす60歳以上70歳未満の人にも加入対象が拡大します。該当する方は別途、加入要件と上限を公式情報でご確認ください。
決め方3ステップ
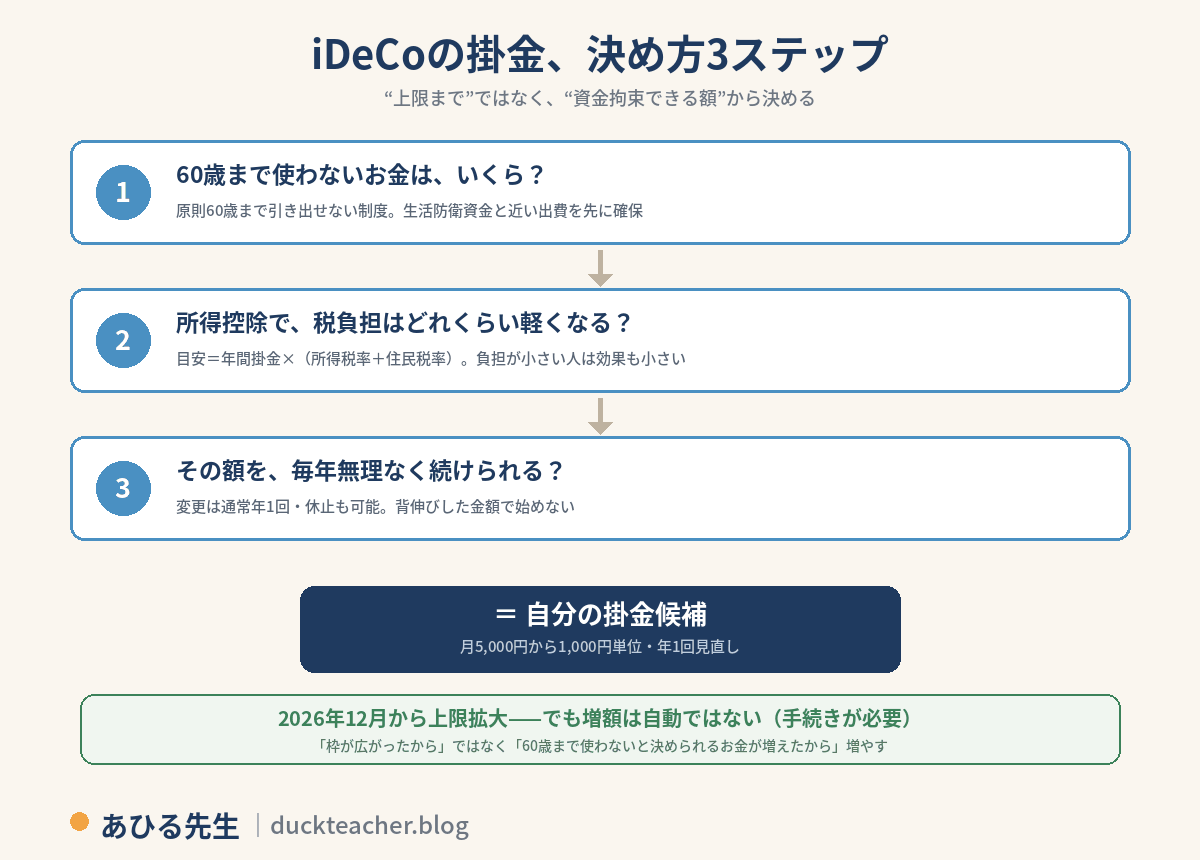
STEP1:「60歳まで使わないお金」の範囲を出す
iDeCoの大前提は、原則60歳まで引き出せないことです。だから最初に決めるのは「いくら出せるか」ではなく、「いくらなら60歳まで使わないと決めても、生活が揺れないか」。
当ブログの基本順序は「生活防衛資金→NISA→余力でiDeCo」を目安にしています。生活防衛資金(生活防衛資金の記事)がまだの人、近い将来に大きな出費(住宅・教育・転職など)を控えている人は、その分を先に確保してから、残りをiDeCoの候補にしてください。
NISA側の積立額の決め方は、NISAの積立額はいくらにする?決め方3ステップで解説しています。

“いくら出せるか”じゃなくて“いくら凍結できるか”。iDeCoの金額はここから始まるんだ🦆
STEP2:所得控除の効果を確認する
iDeCoの掛金は全額が所得控除の対象で、課税所得が減る分、所得税・住民税が軽くなります。効果の目安は、
年間の掛金 ×(所得税率+住民税率)
です。たとえば所得税率10%・住民税率10%の人が月1万円(年12万円)拠出すると、目安として年約2.4万円の税負担が軽くなります。所得税率は年収そのものではなく、各種所得控除を差し引いたあとの「課税される所得金額」によって決まります。正確な軽減額は、源泉徴収票などを確認しながら国税庁の税率表やシミュレーターでご確認ください。
※上の計算は簡易的な目安です。実際には所得控除の状況や復興特別所得税などにより差が生じます。
逆に言うと、所得税・住民税の負担がほとんどない人は、この最大のメリットが働きにくくなります。その場合、資金拘束のないNISAを先に検討しやすくなります(iDeCoには運用益非課税・受取時の控除という別の優遇もあるため、「税率が低い=意味がない」ではありません)。
STEP3:無理なく続けられる額に丸める
STEP1と2で出た候補額を、家計が苦しくならない水準に丸めます。判断材料は2つ。
- 変更は通常年1回——ボーナス減や支出増のたびに機動的に変えられる制度ではないので、背伸びした金額で始めない
- 手数料とのバランスも確認する——iDeCoには掛金額にかかわらず発生する手数料があります(例:松井証券で毎月拠出する場合、現在は月171円、2027年1月引落し分から月186円)。掛金が小さいほど、掛金に対する固定的な手数料負担の割合は大きくなります。一方、掛金には所得控除があります。自分の税負担軽減額と手数料を両方確認して判断するのが正確です。特に所得税・住民税の負担が小さい人は、所得控除によるメリットも小さくなるため注意してください
迷う場合は、家計に余裕を残した額から始め、必要に応じて次回の変更タイミングで見直す考え方もあります。
掛金の目安が決まったら、次へ:
2026年12月から上限が広がる——でも「満額」が正解とは限らない
企業年金のない会社員は月2.3万円→6.2万円へと、上限が2.7倍になります。所得控除の枠が広がるのは事実ですが、上限まで出すことが正解とは限りません。
理由はシンプルで、iDeCoに入れたお金は60歳まで戻ってこないからです。上限が広がっても、STEP1の「60歳まで使わない範囲」が変わらなければ、あなたの適正額も変わりません。「枠が広がったから増やす」のではなく、「60歳まで使わないと決められるお金が増えたから増やす」——順番を間違えないでください。
増額したい方は、掛金額の変更手続きが必要です(12月改正に合わせた増額は、通常の年1回ルールとは別に経過措置も案内されています。受付方法・期限は公式サイトで確認を)。
枠が広がっても、家計は広がらない。増やすかどうかはSTEP1に戻って考えよう。
変更は年1回。だから最初は控えめでいい——続けられる額が、一番強い額だよ。
よくある悩み
Q1. 月5,000円じゃ意味ない?
月5,000円でも掛金全額が所得控除の対象になるため、「5,000円だから税制メリットがない」ということはありません。一方、iDeCoには掛金額にかかわらず発生する手数料があるため、掛金が小さいほど固定手数料の割合は高くなります。自分の税負担軽減額と、60歳まで資金を拘束してもよいかを合わせて判断してください。
Q2. 上限(満額)にすべき?
「60歳まで使わないお金」がその額あるなら選択肢です。ただし、流動性のあるNISAを削ってまでiDeCoを満額にする必要はありません。同じ掛金額なら、所得税率が高い人ほど所得控除による税負担軽減額は大きくなります。ただし、それと「満額を拠出できる家計か」は別問題で、STEP1が先です。
Q3. 掛金は毎月同じ額じゃないとダメ?
毎月定額が基本ですが、「月別指定(年単位)拠出」で特定の月にまとめて拠出できる人もいます。ただし、企業型DC・DB等の企業年金に加入している会社員や公務員は利用できません。加入区分によって使えるかどうかが違うため、希望する場合はiDeCo公式と金融機関で確認してください。迷うなら毎月定額がシンプルです。
Q4. 家計が苦しくなったら?
掛金を月5,000円まで減額するか、拠出を休止する方法があります。家計を優先して選んでください。なお休止中(運用指図者)も口座管理手数料の一部はかかり続けます(例:松井証券では現在月66円)。
Q5. NISAとiDeCo、増やすならどっち?
当ブログは、まず生活防衛資金、次に資金拘束のないNISAを基本にしています。そのうえで、所得控除の効果が大きく、60歳まで使わない資金を確保できる人は、iDeCoを早めに併用・増額する合理性があります。iDeCoは税制優遇が大きい一方、原則60歳まで資金を引き出せない制度です。「税制優遇」と「資金の自由度」のバランスで考えてください。
まとめ
- 掛金は月5,000円から1,000円単位。変更は通常年1回・休止も可能——だから最初から無理な額にしない
- 決め方は①60歳まで使わない範囲→②所得控除の効果→③続けられる額の3ステップ
- 目安の税負担軽減額は年間掛金×(所得税率+住民税率)。所得控除の効果が小さい人は、資金拘束のないNISAも含めて優先順位を比較する
- 2026年12月から上限拡大(企業年金なし会社員は月2.3万→6.2万円)。ただし増額は自動ではなく、「満額=正解」でもない
- 迷ったら家計に余裕を残した額から始め、次回の変更タイミングで見直す
金融機関がまだ決まっていない方はiDeCoの金融機関の選び方から。
まだ申込み手順を確認していない方へ:
手順まで確認済みの方へ:
※以下のリンクはプロモーションを含みます。
あわせて読みたい
※本記事は情報提供を目的としたものであり、特定の金融商品の取得・売買を推奨するものではありません。iDeCoは原則60歳まで資産を引き出せない制度です。税負担の軽減効果は個々の所得・控除の状況により異なります。掛金の上限・手数料・制度内容(2026年12月改正を含む)は変更される場合があります。最新かつ正確な情報は国民年金基金連合会・国税庁および各金融機関の公式サイトでご確認ください。投資には元本割れのリスクがあります。投資の最終判断はご自身の責任でお願いいたします。
コメント