
※本記事はプロモーション(アフィリエイト広告)を含みます。
先に結論
マネックス証券のNISAは、売買手数料(国内取引手数料等)が0円で、クレカ積立は月10万円まで設定できます。最大の個性は、企業分析ツール「銘柄スカウター」が無料で使えること——「積み立てながら、決算も読めるようになりたい」人と相性のいい証券会社です。注意点は、クレカ積立まわりの制度変更が続いていること。特にマネックスカードは2026年10月から条件が変わるため、これから新しくカードを選ぶなら、年会費無料の一般dカードが有力候補です。
30秒で判定:マネックスNISAはあなたに合う?
| 当てはまること | 判断 |
|---|---|
| 決算や個別株の勉強もしたい | 相性◎(銘柄スカウター) |
| dカード・dポイントを使う | 相性◎ |
| 1株から試したい | 相性○(ワン株がNISAで売買0円) |
| 米国株もNISAで触りたい | 相性○ |
| 楽天のサービスにまとめたい | 楽天証券との比較から |
| とにかくシンプルに積立だけ | 他社も含めて選び方でOK |
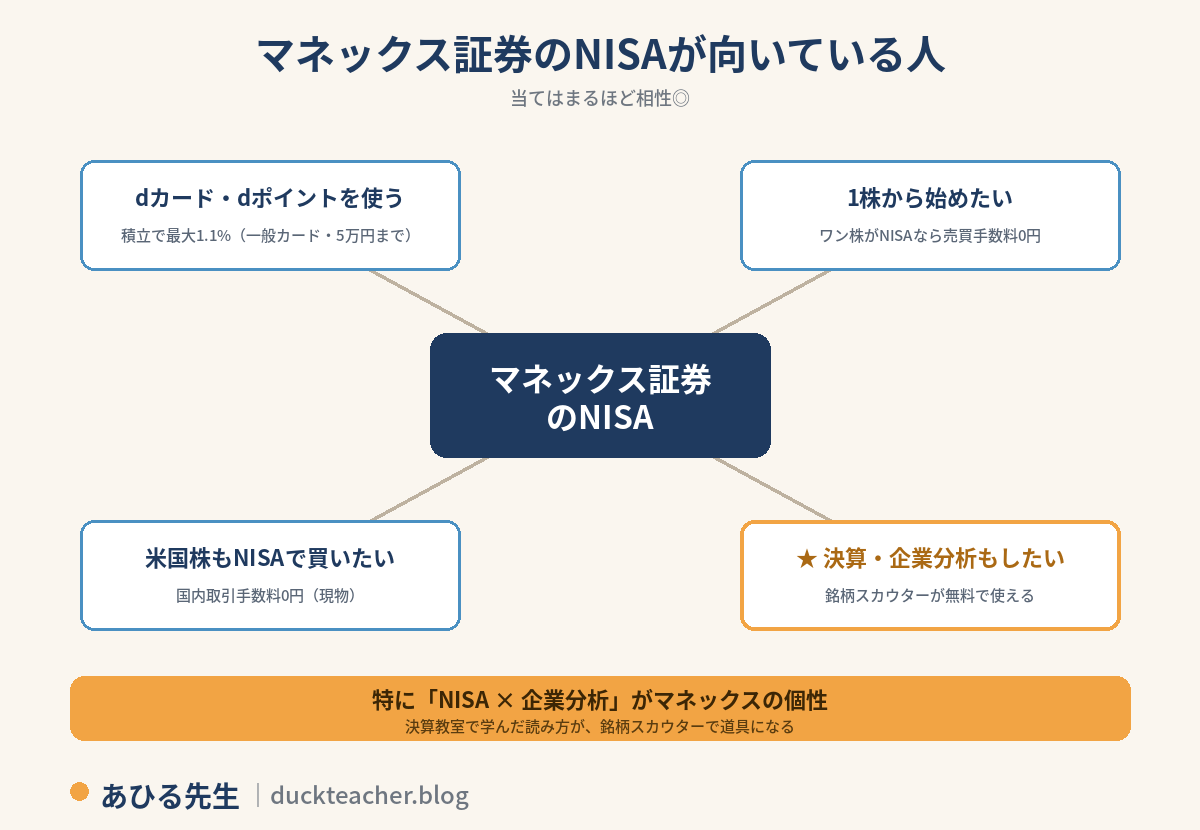
上2つに当てはまった方は、このまま読み進めてください。申込み方法を先に確認したい方はこちら:
この記事を読むと分かること
- マネックス証券のNISAの特徴(銘柄スカウター・クレカ積立・手数料・ポイント)
- 2026年10月のマネックスカード改定の内容と、いまのカードの選び方
- メリットだけでなく、デメリット・注意点
- どんな人に向いていて、どんな人には向かないか
📋 情報確認日:2026年8月24日
確認先:マネックス証券公式サイト(NISA案内ページ・クレカ積立案内ページ・最新情報)
手数料・ポイント還元率・サービス内容は変更される場合があります。特にクレカ積立の条件は改定が続いているため、申込み前に必ず公式サイトで最新情報をご確認ください。
マネックス証券のNISA、基本スペック
| 項目 | 内容 |
|---|---|
| NISAの売買手数料(国内取引手数料等) | 0円(日本株・米国株・中国株・投資信託/現物取引) |
| クレカ積立 | dカード・JCBカード・マネックスカードの3種類。月1,000円から1円単位、月10万円まで |
| ポイント | 積立でdポイント等がたまる/投信の保有中もたまる(銘柄により0〜最大0.26%・年率) |
| 単元未満株(ワン株) | 1株から購入可。NISA口座なら売買とも手数料0円 |
| 分析ツール | 銘柄スカウターが無料(口座保有者) |
※「売買手数料0円」は取引手数料の話です。米国株では売却時の現地手数料や為替関連費用、投資信託・ETFでは信託報酬等の保有コストが別途あります。「投資にかかるすべての費用が無料」という意味ではありません。
口座開設・維持費は無料です。補足すると、米国株のNISA国内取引手数料は2026年2月17日現地約定分から、ワン株の売却手数料は2026年3月17日約定分から、キャッシュバック方式ではない完全無料になりました。
なお、NISAの手数料無料化は主要ネット証券でかなり一般化しています。つまり手数料0円は「マネックスを選ばない理由を消す」要素であって、決め手ではありません。決め手になるのは、ここからの話です。
メリット①:銘柄スカウターが無料で使える——マネックス最大の個性
マネックス証券の口座があれば、日本株の企業分析ツール「銘柄スカウター」が無料で使えます。過去10期以上の業績、3か月区切りの四半期業績、アナリスト予想、セグメント別業績が1画面に整理されるツールで、当ブログの決算教室で学ぶ「読み方」とセットで使うと真価を発揮します。
手数料やポイントの条件は各社の改定で変わり続けますが、「分析ツールの質」というマネックスの個性は簡単には変わりません。「NISAで積立をしながら、企業分析までやってみたい」という人にとっては、マネックス証券を選ぶ大きな判断材料になります。
▶ マネックス銘柄スカウターの使い方|無料で何ができる?ライト版との違いも解説

手数料やポイントは各社どんどん変わる。でも“分析ツールの質”は簡単に変わらない。だから僕はここを軸にしてるんだ🦆
メリット②:クレカ積立は月10万円まで——カードは3種類
クレカ積立は月1,000円から1円単位で設定でき、NISAつみたて投資枠の月10万円分を全額クレカ積立にできます。使えるカードは3種類です。
| カード | たまるポイント | NISA口座での還元率の目安 |
|---|---|---|
| dカード(一般) | dポイント | 積立5万円までは1.1%(5万円を超えた部分は段階的に低下) |
| dカード GOLD・GOLD U | dポイント | 10万円まで一律1.1% |
| dカード PLATINUM | dポイント | 入会初年度は10万円まで一律3.1%(2年目以降はショッピング利用額等で変動) |
| JCBカード | J-POINT | カード種別・ショッピング利用額により最大1.0% |
| マネックスカード | マネックスポイント | 最大1.1%(2026年10月から条件追加・後述) |
※還元率はカード種別・口座区分・積立額・ショッピング利用額で細かく変わります。申込み前に必ず公式サイトの還元率表をご確認ください。
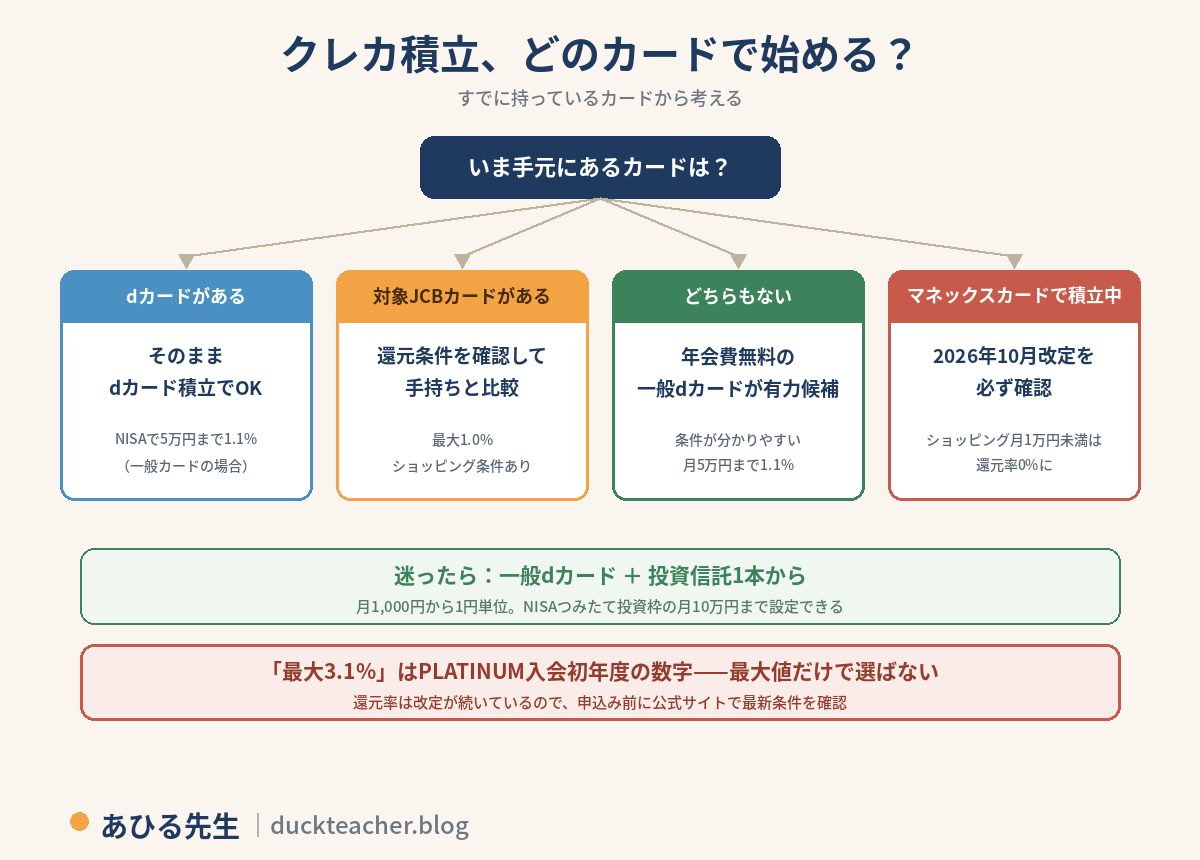
これから新しくカードを選ぶなら、年会費無料の一般dカードが有力候補です(条件が分かりやすく、月5万円までの積立で1.1%は無料カードとして十分高い水準)。すでに対象のJCBカードを持っている方は、新しくカードを作る前に、お手持ちのカードの還元条件と比較してみてください。
「最大3.1%」という数字はPLATINUM(年会費のかかる上位カード)の入会初年度のものなので、最大値だけで証券会社やカードを選ばないのがおすすめです。
なお、dカード積立とは別に「d払い残高積立」も利用できます(積立自体は最大10万円まで設定可能、0.5%のポイント還元対象は月5万円まで)。dカード積立と合わせると最大15万円分/月がポイント還元対象になりますが、NISAつみたて投資枠は年間120万円(月10万円)なので、NISAで使う金額とは分けて考えましょう。
メリット③:ワン株(1株投資)がNISAなら売買とも0円
通常、ワン株(単元未満株)は買付無料・売却0.55%(最低52円)ですが、NISA口座なら売却も無料です。
「気になる会社をまず1株だけ買って、決算をまたいで持ってみる」——決算教室的な練習が、手数料を気にせずできます。銘柄スカウターで分析→ワン株で1株だけ買ってみる→決算発表を自分事として読む、という流れは、少額で始めたい人にとってマネックスならではの学び方です。
メリット④:投資信託は保有中もポイントがたまる
積立時のポイントとは別に、投資信託を保有している間、毎月「投信保有ポイント」がたまります。付与率は銘柄によって0〜最大0.26%(年率)——低コストのインデックスファンドは低め(または対象外)の設定なので、最大値がそのまま付くとは考えないでください。
dアカウントを連携していればdポイントで受け取れて、たまったポイントは1ポイント=1円分として次の投資信託の購入に使えます(期間・用途限定ポイントも利用可)。積立でポイントがたまる→保有中にもたまる→たまったポイントを次の投信購入に使える、という小さな循環が作れます。
デメリット・注意点(正直に書きます)
① マネックスカードは2026年10月から「条件付き」に変わる
2026年10月の買付分から、マネックスカードのクレカ積立に「毎月のカードショッピング利用額」の条件が追加されます。ショッピング利用が月1万円未満だと、積立のポイント還元率は0%になります(同時に、年会費は2026年10月27日引落し分から永年無料化)。
これまでマネックスカードを「積立専用」として使っていた人ほど影響を受けやすい変更です。なお、2026年8月24日時点では、dカード積立について同様の10月改定は案内されていません——今回のマネックスカード改定を理由に、dカード積立の還元率が変わるわけではありません。これからクレカ積立を始める方は、最初からdカード等を選べばこの改定の影響を受けずに済みます。
② ポイントまわりの制度変更が続いている
マネックス証券はNTTドコモグループとの連携を進めており、「ドコモのNISA」としてサービスが再編されつつあります。dカード積立の開始、d払い残高積立、マネックスカードの条件変更——ここ2年ほど、ポイントまわりの変化が速い証券会社です。還元率はこの記事の情報確認日時点のものとして読み、申込み時に必ず公式サイトで確認してください。
③ 楽天経済圏の人はポイントが分散する
マネックス証券でたまるのはdポイント(またはマネックスポイント)です。楽天カード・楽天市場を生活の中心にしている人は、楽天証券のほうがポイントが一か所にまとまります。
楽天証券側の深掘りはこちら:楽天証券のNISAはどう?
④ dポイントを使わない人には、うまみが一段減る
たまったdポイントは投資信託の購入に使えるので「dポイントに縁がないから無意味」ではありませんが、d払いやdポイント加盟店を使う人のほうが活用の幅が広いのは事実です。
⑤ サービスが多く、初心者は少し迷いやすい
dカード・JCB・マネックスカード、通常の投信積立、d払い残高積立、銘柄スカウター——選択肢が多く、「一番シンプルな画面で積立だけしたい」人には情報量が多く感じるかもしれません。当ブログの答えはシンプルで、最初は「dカード積立+投資信託1本」で十分。ツール類は慣れてから少しずつ触れば大丈夫です。
迷ったら「dカード積立+投資信託1本」。ツールは慣れてからで大丈夫。
向いている人・向いていない人
向いている人
- NISAで積立をしつつ、個別株や決算の勉強も進めたい人(銘柄スカウター+ワン株NISA無料の組み合わせ)
- dカード・d払いを使っている人、dポイントを貯めている人
- 米国株もNISAで買いたい人
- 1株から小さく始めたい人
向いていない人・急がなくていい人
- 楽天経済圏にどっぷりの人(→楽天証券の口座開設のやり方)
- 「とにかくシンプルに積立だけできればいい」人——それでも十分使えますが、マネックスの強みである分析ツールを使わないなら、他社との差は小さくなります
なお、NISA口座は別の証券会社のまま、銘柄スカウター目当てで総合口座だけ持つという使い方もできます(口座開設・維持は無料)。
ここまで読んで「自分には合いそう」と感じた方へ:
デメリットも読んだうえで「合いそう」と思えたなら、それが一番確かな判断だよ。
よくある質問
Q1. NISA口座は楽天証券と両方で持てる?
NISA口座は1人1金融機関です(年単位で変更は可能)。証券総合口座は複数の会社で持てるので、「NISAは楽天、分析用にマネックスの総合口座」という使い分けはできます。
Q2. クレカ積立はどのカードを選べばいい?
新しくカードを選ぶなら、年会費無料の一般dカードが有力候補です(月5万円まで1.1%・条件が分かりやすい)。すでに対象のJCBカードを持っている場合は、ショッピング利用額等による還元条件を確認して比較してください。マネックスカードは2026年10月からショッピング利用額の条件が付くため、積立専用には向かなくなります。
Q3. 積立の途中でカードや金額は変えられる?
変えられます。ただしクレカ積立の設定には毎月の締切日があり、締切を過ぎると反映が翌月以降になります。買付日もカードによって異なる(dカード・JCBは毎月1日、マネックスカードは毎月20日の3営業日前)ので、設定画面で確認を。
Q4. 「最大3.1%還元」って本当?
本当ですが、dカード PLATINUM(年会費のかかる上位カード)の入会初年度に、NISA口座で積み立てた場合の数字です。2年目以降はショッピング利用額等で変動します。一般dカードの1.1%(月5万円まで)を基準に考えるのが現実的です。
Q5. 手数料が無料なのはNISA口座だけ?
NISAでは日本株・ワン株の売買手数料、米国株・中国株の国内取引手数料などが0円です(現物取引)。課税口座では通常の手数料がかかります。また、米国株の現地手数料や為替関連費用、投信・ETFの信託報酬などは、NISAでも別途かかります。
まとめ
- マネックス証券のNISAの最大の個性は銘柄スカウター——「積立+決算の勉強」を両方やりたい人に一番合う
- クレカ積立は月10万円まで。新しくカードを選ぶなら年会費無料の一般dカードが有力候補(月5万円まで1.1%)
- マネックスカードは2026年10月から条件付きに。これから始める人はdカード等を選べば影響なし
- ワン株はNISAなら売買とも0円。1株からの練習に向く
- NISAの売買手数料(国内取引手数料等)は0円。ただし現地手数料・為替費用・信託報酬などは別
- ポイント制度は変わり続けるので、申込み前に公式サイトで最新の還元率を確認
マネックス証券で始めると決めた方は、申込みに必要なものと手順をこちらで確認できます。
※以下のリンクはプロモーションを含みます。
すでに他社でNISAを使っている方は、金融機関を年単位で変更できます。→ NISAの金融機関変更はいつから?やり方3ステップと積立中の注意点
マネックス証券へ変更すると決めた方は、具体的な金融機関変更手順をご確認ください。→ マネックス証券へNISAを金融機関変更する方法
商品選びに迷ったら、NISAでは何を買う?投資信託の選び方4ステップ で絞り方を解説しています。
あわせて読みたい
- 楽天証券とマネックス証券、どっちにする?(まだ迷っている方)
- マネックス銘柄スカウターの使い方(ツールを先に見たい方)
※本記事は情報提供を目的としたものであり、特定の金融商品の取得・売買を推奨するものではありません。手数料・ポイント還元率・サービス内容・キャンペーンは変更される場合があります。最新かつ正確な情報はマネックス証券の公式サイトでご確認ください。投資には元本割れのリスクがあります。投資の最終判断はご自身の責任でお願いいたします。
コメント