
※本記事はプロモーション(アフィリエイト広告)を含みます。
つみたて設定の画面まで来て、金額の欄で手が止まる——「みんないくらにしてるの?」「満額じゃないと損?」。この記事は、具体的な金額をおすすめしない代わりに、自分の金額を自分で決められる3ステップを用意しました。答えは人によって違いますが、決め方は共通です。
先に結論
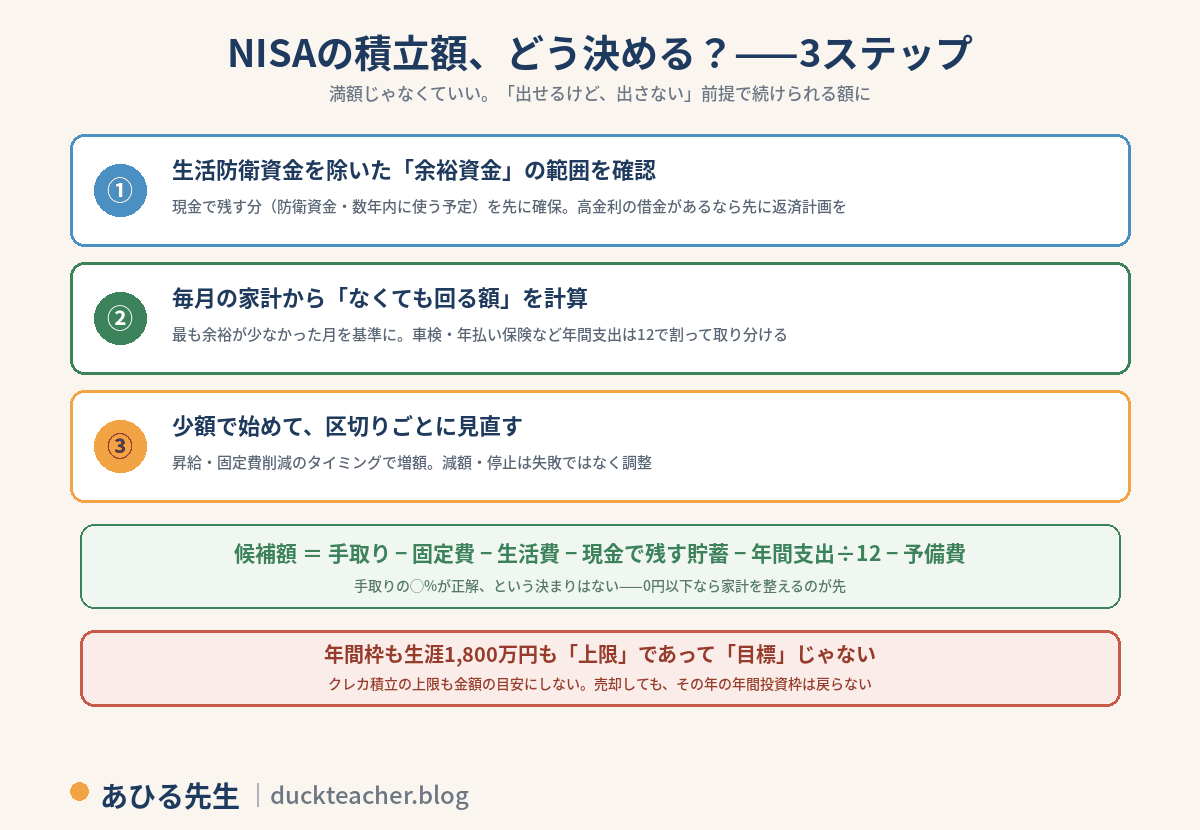
決め方は①「生活防衛資金」を除いた余裕資金の範囲を確認する→②毎月の家計から「なくても回る額」を出す→③少額で始めて、区切りごとに見直すの3ステップ。NISAのお金はいつでも売って引き出せますが、「出せるけど、出さない」前提で続けられる額にするのが基本です。年間の投資枠(つみたて投資枠120万円・成長投資枠240万円)は上限であって目標ではありません。生涯の非課税枠1,800万円は本人単位で管理され、使い切る必要はなく、家計に合わせて利用すれば問題ありません(金融庁のNISA解説)。
この記事を読むと分かること
- 金額を決める前に確認する「NISAのお金の性質」
- 積立額の決め方3ステップ
- よくある誤解3つ(満額・クレカ上限・ボーナス設定)
- 減額・停止・増額の考え方
📋 情報確認日:2026年9月4日
確認先:金融庁のNISA案内、各証券会社公式サイト(つみたて設定・クレカ積立の案内)ほか
制度・上限額・設定方法は変更される場合があります。最新の情報は公式案内をご確認ください。
※本記事は、18歳以上が利用するNISAの積立額を前提に解説しています。
0〜17歳のこどもNISAについては こどもNISAはいつから?2027年1月開始 で解説しています。
金額の前に:NISAのお金は「いつでも出せる。でも、出さない」
NISAの商品は、iDeCoと違って原則としていつでも売却でき、売却代金を出金できます。ただし、売却から出金までは数営業日かかることがあり、売却してもその年の年間投資枠は復活しません。「多めに入れても、困ったら出せばいい」と考えたくなりますが、これが金額設定で一番の落とし穴です。
- 長期・積立を前提にするなら、相場や家計の変化があっても継続できる金額設定が重要です。生活費が足りなくなるたびに取り崩す設計だと、お金が必要になる時期と値下がり局面が重なり、望まない価格で売却する可能性があります
- だから金額は、「出せるけど、出さない」前提で続けられる水準にします
- その土台になるのが生活防衛資金(急な出費や収入減に備える現金)。ここが薄いまま積立額を上げると、結局NISAが「引き出し口」になります。目安の考え方は生活防衛資金はいくら必要?で解説しています

“困ったら出せばいい”で決めた金額は、だいたい出すことになる。出さない前提の額にしよう🦆
決め方3ステップ
STEP1:生活防衛資金を除いた「余裕資金」の範囲を確認する
まず、現金で持っておくお金と投資に回してよいお金を分けます。生活防衛資金と、数年以内に使う予定が決まっているお金(車検・引っ越し・学費など)は現金のまま。残った部分が、NISAに回してよい「余裕資金」の範囲です。
ここで大事なのは、余裕資金を「全部入れる」話ではないこと。STEP1はあくまで上限の壁を確認する作業です。
なお、リボ払いやカードローンなど金利負担の大きい債務がある場合は、返済額と金利を確認し、NISAに回すお金を余裕資金として扱えるか慎重に判断しましょう。
STEP2:毎月の家計から「なくても回る額」を出す
次に、毎月の家計から「この額が引き落とされても、生活も貯金も回る」という金額を出します。式にするとこうです。
積立額の候補 = 手取り − 固定費 − 毎月の生活費 − 現金で残す貯蓄 − 年間支出の月割り分 − 予備費
- 現金で残す貯蓄……生活防衛資金の積み増しなど、現金のまま貯める分。年間支出用の積立をここに含めている場合は、次の「年間支出の月割り分」と二重に引かないようにしてください
- 年間支出の月割り分……自動車税・車検・年払い保険料・家電の買替え・冠婚葬祭など、毎月ではない支出を12か月で割って先に取り分けておきます。ここを忘れると、車検の月に積立を崩すことになります
- 予備費……読めない出費のためのバッファ
直近3〜6か月の収支で計算し、平均ではなく「最も余裕が少なかった月」を基準にすると、無理のない金額を出しやすくなります。計算結果が0円以下になる場合は、無理にNISAを始めたり増額したりせず、生活防衛資金や家計収支を整える選択肢もあります。
手取りの◯%が正解、という決まりはありません。同じ手取りでも、家賃・家族構成・車の有無で回せる額はまったく違います。
車検の月に積立を崩した経験がある人、正直に手を挙げて。年間支出の取り分けで防げるよ。
STEP3:少額で始めて、区切りごとに見直す
候補額に自信が持てない場合は、候補より少なめで試す方法もあります。積立額はあとから変更できます(反映時期・締切は証券会社によって異なります)。
見直しのタイミングは「なんとなく」ではなく、区切りで決めておくと続きます。
- 昇給・ボーナスの使い道が決まったとき……増えた分の一部を積立へ
- 固定費を削減できたとき……浮いた分をそのまま積立へ(生活水準は変わらないので続けやすい)
- 年に1回の点検……無理が出ていないか、逆に余りすぎていないか
「最初から完璧な金額」を狙うより、続けながら調整する方が結果的に精度が上がります。
よくある誤解3つ
① 「年間枠を使い切らないと損」ではない
つみたて投資枠は年間120万円(月10万円ペース)ですが、これは上限であって目標ではありません。使わなかった年間枠を惜しんで無理な金額を設定し、途中で取り崩す方がよほどもったいない。生涯の非課税枠1,800万円も本人単位で管理されるので、使い切る必要はなく、家計に合わせて利用すれば問題ありません。
2つの枠の違いと使い分けはつみたて投資枠と成長投資枠の違いで解説しています。
② 「クレカ積立の上限=目安の金額」ではない
主要ネット証券では、クレカ積立の上限を月10万円としている例が多くあります(利用できる金額・カード・条件は証券会社によって異なります)。ただしこれは各社のサービス上限であって、「その金額が適正」という意味ではありません。ポイントは積立を続けるおまけであって、金額を決める理由にしない。STEP2で出した候補額が10万円に届かないなら、サービス上限ではなく家計から出した候補額を優先しましょう。
③ ボーナス設定は「先に毎月分を固めてから」
ボーナス月増額や年2回の一括投資を組み合わせられる証券会社もありますが、ボーナスは勤務先や業績などによって支給額が変動する可能性があります。毎月の積立額を土台にし、ボーナス分は支給後に家計を確認してから追加を検討する方法があります。
まとまった資金の入れ方はNISAは一括投資と積立どっち?決め方3つの軸で整理しています。
満額の人と比べなくていい。あなたの家計で続く金額が、あなたの正解。
よくある質問
Q1. 月5,000円や1万円でも意味ある?
少額でも積立を始める意味はあります。ただし、将来の運用成果の金額は、運用期間や利回りだけでなく投資額にも左右されます。「少額でも十分な成果になる」という意味ではなく、無理な金額で途中停止するより、継続できる金額から始めて、家計に余裕ができたときに見直すという考え方です。
Q2. iDeCoとNISA、どっちを先に増やす?
性質が違います。iDeCoは原則として60歳まで引き出せない代わりに掛金が所得控除になり、NISAは売却すれば引き出せます。「原則60歳まで凍結してよいお金」かどうかが分かれ目です。iDeCo側の決め方はiDeCoの掛金はいくらがいい?で解説しています。
Q3. 途中で減額・停止できる?
できます。積立額の変更や停止は証券会社所定の方法で手続きでき、それまでに買った分は保有し続けられます。家計が苦しいのに積立を維持する必要はありません。減額・停止は失敗ではなく、調整です。
Q4. 夫婦の場合、どちらの口座で積み立てる?
NISAは夫婦それぞれが自分名義で利用できます。ただし、配偶者から受け取った資金を自分のNISAで運用すると、金額や資金移動の状況によっては贈与に該当する可能性があります。生活費として受け取ったお金でも、預金したり株式・投資信託の購入に回したりした場合は、贈与税の対象になることがあります(国税庁「贈与税がかからない場合」)。夫婦間でまとまった資金を移す場合は、年間の贈与額や個別事情を税務署・税理士に確認してください。
Q5. 積立額の「みんなの平均」に合わせるべき?
平均額は参考情報にはなりますが、そのままあなたの適正額にはなりません。手取り・固定費・家族構成・近い将来の支出が違うからです。平均に合わせるのではなく、この記事の3ステップで出した金額を積立額の候補にしてください。
Q6. 売却したらNISA枠はすぐ戻る?
その年の年間投資枠は戻りません。売却した商品の取得金額(簿価)分の非課税保有限度額は翌年以降に再利用できますが、その年の年間投資枠に上乗せされるわけではありません。
まとめ
- NISAのお金は「出せるけど、出さない」前提。土台は生活防衛資金
- 決め方は①余裕資金の範囲を確認→②「なくても回る額」を出す→③少額で始めて区切りで見直す
- 年間枠も生涯1,800万円も上限であって目標ではない。クレカ積立の上限も金額の目安にしない。売却してもその年の年間投資枠は戻らない
- 迷ったら少なめで開始。増額は昇給・固定費削減の「区切り」で
- 減額・停止は失敗ではなく調整
金額が決まったら、設定へ:
- 証券口座を開設したら最初にやること5つ(つみたて設定・クレカ積立の締切)
- 楽天証券の方:楽天証券でNISAのクレカ積立を設定する方法
- 何を買うか決める:NISAでは何を買う?投資信託の選び方4ステップ
まだ証券会社が決まっていない方:
開設先が決まっている方:
あわせて読みたい
- 生活防衛資金はいくら必要?(金額の土台)
- iDeCoの掛金はいくらがいい?決め方3ステップ(iDeCo側の決め方)
※本記事は情報提供を目的としたものであり、特定の金融商品・金融機関への投資や特定の金額を推奨するものではありません。制度・上限額・設定方法は変更される場合があります。最新かつ正確な情報は金融庁および各証券会社の公式情報をご確認ください。投資には元本割れのリスクがあります。投資の最終判断はご自身の責任でお願いいたします。