
投資信託の仕組みは分かった。NISAという箱も分かった。じゃあ——「で、どれを選べばいいの?」
その質問に「この商品がおすすめ!」と答えるサイトはたくさんあります。このブログは違うアプローチをとります——ランキングを見なくても、自分で比較できる状態までを目指す。基準はたった4つです。
先に結論
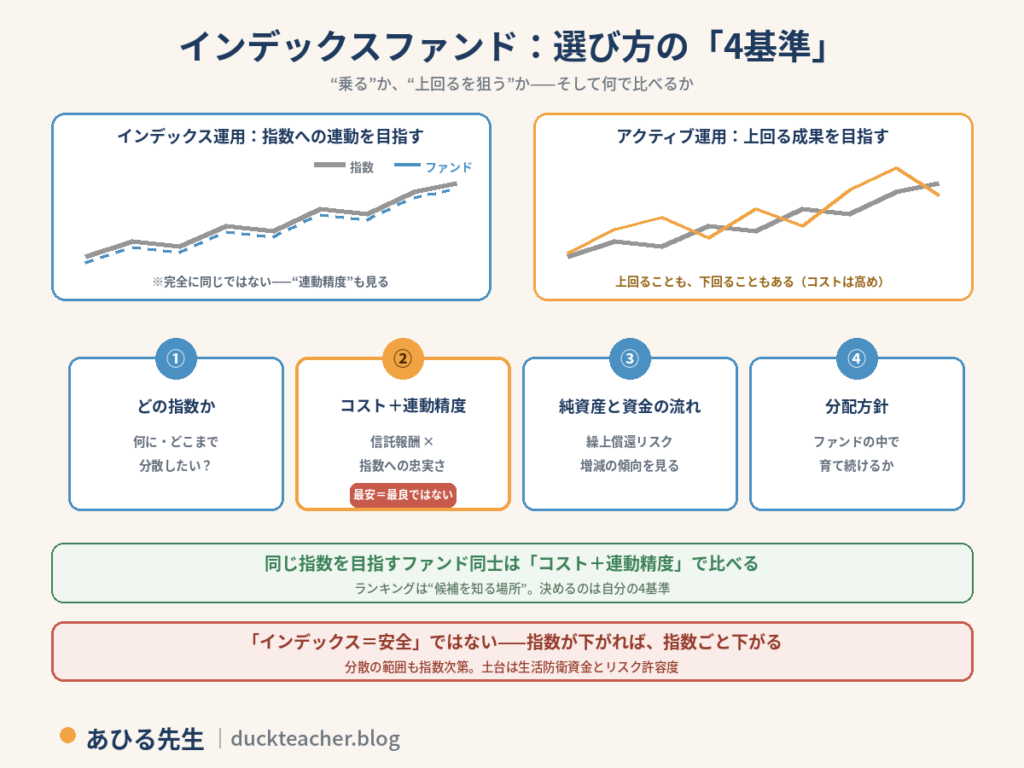
- 投資信託は、運用方法の観点で大きくインデックス運用(指数への連動を目指す)とアクティブ運用(ベンチマークを上回る成果を目指す)に分けて考えられる
- 初心者の積立の出発点として広く使われているのはインデックスファンド——「仕組みが分かりやすく、コストが低い傾向」が理由
- 選び方の4基準:①どの指数か ②コストと連動精度 ③純資産総額と資金の流れ ④分配方針
- 注意——どこまで分散されているかは、連動する指数次第。「インデックス=安全」ではありません
この記事を読むと分かること
- インデックスとアクティブの違い——「乗る」か「上回るを狙う」か
- 選び方の4基準と、「最安=最良とは限らない」理由
- S&P500と全世界株式の構造の違い
- つみたて投資枠の対象=「安全な商品リスト」ではない、の意味
インデックスファンドとは?——指数への連動を目指す投資信託
インデックスファンドは、特定の指数(インデックス)に連動する運用成果を目指す投資信託です。
指数とは、市場の動きを表す数字のこと。ニュースで毎日聞く「日経平均株価」「TOPIX」、米国株の「S&P500」、世界中の株式をまとめた全世界株式の指数などがあります。
たとえば日経平均株価は225銘柄で構成される指数です。その指数への連動を目指すファンドを利用すれば、1本で多数の日本企業の値動きに連動する投資ができます——分散投資を1本で実現しやすい道具、というわけです。
ただし大事な注意をひとつ。どこまで分散されているかは、連動する指数によって違います。広い市場を対象にした指数なら多くの企業へ分散できますが、特定の業種やテーマに絞った指数なら、値動きが大きくなることもある。「インデックスファンドだから分散されていて安心」ではなく、中身は指数次第——これが後述の基準①につながります。
アクティブファンドとの違い——「乗る」か「上回るを狙う」か
| 項目 | インデックスファンド | アクティブファンド |
|---|---|---|
| 目標 | 指数への連動を目指す | ベンチマークを上回る成果などを目指す |
| 運用 | 指数に沿って運用 | 運用者が調査し銘柄を選ぶ |
| コスト(信託報酬) | 低い傾向 | 調査コストがかかる分、高い傾向 |
| 成績 | 指数への連動を目指すが、コストや運用上の要因で多少ズレる | 大きく上回ることも、下回ることもある |
「プロが選ぶ方が強いのでは?」と思いますよね。ここで知っておきたい事実——国内外のさまざまな市場を対象にした調査では、長期間になるほどベンチマークを下回るアクティブファンドが多かったという結果もあります。ただし、すべての市場・期間でアクティブが負けるという意味ではありません。
それでも「市場平均に低コストで乗る」こと自体が、プロ同士が競い合う市場ではかなり強い戦略——これがインデックスファンドが出発点として広く使われる理由です。
アクティブファンド=ダメ、ではありません。運用方針に納得し、コストを理解したうえで選ぶなら、それも一つの投資です。このブログが初心者の出発点としてインデックスを軸に説明するのは、「仕組みを自分で説明できるものから始める」という運営方針によるものです。

“市場平均に低コストで乗る”——地味に見えて、プロが競い合う市場では立派な戦略。だから出発点に選ばれるんだ🦆
選び方の4基準
基準①:どの指数に連動するか——一番大事な決定
ファンド選びの実体は、指数選びです。日本株か、米国株か、全世界か。広い市場か、特定のテーマか——何に・どのくらいの範囲で分散したいかを決めるのが最初の一歩。
どの指数が正解かは、この記事では答えません(それは「どの市場が今後伸びるか」の予想になるからです)。考え方の材料は分散投資の記事へ。「自分がどこまで分散したいか」で決める——ここだけが、あなたにしか決められない部分です。
基準②:コストと連動精度——「最安=最良」とは限らない
信託報酬は、保有している間、資産から継続的に差し引かれる運用コストです。1年では小さな差でも、差し引かれたお金が運用に残らない分まで含めて、長期では最終的な資産額の差につながります(複利の理屈の応用です)。同じ指数を目指すファンド同士なら、コストが低い方が有利になりやすい——ここまでは素直な話。
もうひとつ見るのが連動精度です。インデックスファンドは指数と完全に同じ動きをするわけではありません。実際のファンドの成績と指数との間には、コストや運用上の要因によるズレが生じます。「信託報酬が一番安い=必ず一番よい」とは限らない——同じ指数のファンドを比べるときは、コストに加えて「指数にどれだけ忠実についていけているか」(運用報告書などで確認できます)も見る。これだけ覚えておけば十分です。
“一番安いのどれ?”で即決しない。コストと連動精度、セットで見るのが読める人の選び方。
基準③:純資産総額と資金の流れ——「大きさ」より「傾向」
純資産総額は、そのファンドに集まっているお金の総額。規模が小さいまま資金が減り続けると、運用が続けられず途中終了(繰上償還)になるリスクがあります。長期積立の途中で強制終了は避けたい。
見るポイントは金額の大きさだけでなく、増えているか・減っているか。なお、新しく設定されたファンドは当然まだ純資産が小さいため、「小さい=悪い」とは限りません。目論見書の繰上償還条件や、資金が継続して流入しているかをあわせて確認します。
基準④:分配方針——資産をファンドの中で育て続けられるか
分配金を受け取ると、そのお金はファンドの外へ出ます。再投資しなければ、その分は以後の運用に参加しません。長期の資産形成では、分配を頻繁に行わず、資産をファンド内で運用し続ける設計の方が複利効果を活かしやすいと考えられます。
なお、NISAのつみたて投資枠の対象は、長期・積立・分散に適した一定の要件を満たした投資信託に限られており、毎月分配型は対象外です。ちなみに——つみたて投資枠=インデックスファンド限定、ではありません。基準を満たしたアクティブ運用の投信も含まれています。
⚠️ 「つみたて投資枠の対象」=「安全な商品リスト」ではありません
対象であることは、長期・積立・分散に適するための一定基準を満たしているという意味です。元本保証でも、値下がりしないという意味でもありません。対象商品でも、市場が下がれば下がります。
「インデックス=安全」ではない
- 指数そのものが下がれば、指数ごと一緒に下がります。市場全体の下落は、分散では避けられない
- 土台はいつもどおり——リスク許容度と生活防衛資金
- インデックスの強みは「下がらないこと」ではなく、「低コストで市場平均に乗り続けられること」。下落局面も含めて長く持つ前提の道具です
S&P500と全世界株式——「どちらが儲かるか」ではなく、構造を知る
一番よく聞かれる比較です。このブログは「どちらが上がるか」は答えません——でも、構造の違いは答えられます。
| 見る点 | 米国株指数型(S&P500など) | 全世界株式指数型 |
|---|---|---|
| 投資地域 | 米国中心 | 複数の国・地域 |
| 分散範囲 | 国としては集中 | 地域はより広い |
| 特徴 | 米国市場の影響を強く受ける | 世界の時価総額の変化を反映しやすい |
| 選ぶ問い | 米国への集中をどう考える? | 広く持つことをどう考える? |
どちらが将来上がるかは、株価と同じで誰にも分かりません。決め手は予想ではなく——「自分はどこまで地域を分散したいか」。どちらを選んでも、「低コストのインデックスで長期積立」という骨格は同じです。
ランキング記事を見る前に
「インデックスファンド おすすめ」で検索すると、ランキングが無数に出てきます。見る前に、4基準を思い出してください。
- 上位の理由が「同じ指数の中で低コスト・高い連動精度だから」なら、合理的な根拠です
- 「この指数が今後有望だから」なら、それは予想です
順位で選ばず、基準で選ぶ。ランキングは「候補を知る場所」——決めるのはあなたの4基準です
ランキングは“地図”じゃなくて“カタログ”。行き先(4基準)は自分で決めよう。
よくある質問
Q1. アクティブファンドは買っちゃダメ?
ダメではありません。ただし「何を根拠にベンチマーク超えを狙うのか」を自分で説明でき、高めのコストに納得していることが前提です。説明できないものは買わない——いつもの原則です。
Q2. 全世界株式1本で分散は十分?
全世界株式型のような広い指数なら、株式の中では国・地域を広く分散できます。ただし「株式100%」である点は変わりません——債券や現金まで含めた資産クラスの分散とは別の話です。守りのお金は生活防衛資金で別に確保する、いつもの色分けとセットで考えてください。
Q3. インデックスファンドとETFは何が違う?
「インデックス」は運用方法、「ETF」は商品の形の話です。ETFにも指数連動型があります。投資信託は基本的に1日1回の基準価額で取引するのに対し、ETFは取引所で株式のように売買します。詳しくはETFの記事へ。
Q4. 途中で乗り換えていい?
より低コストの同指数ファンドが出た場合など、検討はありえます。ただし——課税口座なら売却益への課税、NISAなら年間投資枠や非課税保有限度額の再利用時期の確認が必要です。「新しい積立先だけ切り替えて、既存分は保有継続」という方法も含めて検討を。
つまずきポイント(ここで差がつく)
- ファンド選び=指数選び…商品名より先に「何に・どこまで分散するか」
- 最安=最良とは限らない…コストと連動精度をセットで見る
- 純資産は「大きさ」より「増減の傾向」…新規ファンドは条件も確認
- つみたて投資枠対象=安全リストではない…値下がりはする
- ランキングは候補を知る場所…決めるのは4基準
まとめ
- インデックスファンド=指数への連動を目指す投資信託。分散の範囲は指数次第
- 「低コストで市場平均に乗る」こと自体が強い戦略——ただしアクティブ=ダメではない
- 選び方の4基準:指数/コストと連動精度/純資産と資金の流れ/分配方針
- インデックス=安全ではない——指数ごと下がる。土台は色分けとリスク許容度
- S&P500か全世界かは「どこまで分散したいか」で決める。予想では決めない
次に進むなら
証券会社によって、取り扱う投資信託・クレカ積立・ポイント還元などが異なります。買いたい投資信託の取扱いも確認してから、口座を決めましょう。
※リンク先の記事にはプロモーションが含まれる場合があります。
あわせて読みたい
- 投資信託とは?(そもそもの仕組み)
- 分散投資とは?(指数選びの考え方の材料)
- 複利とは?(コストの差が長期で広がる理由)
- 生活防衛資金とは?(株式100%の外側の話)
- 投資初心者ロードマップ(全体の流れを確認したい方へ)
最終更新日:2026年8月22日
※本記事は投資の基礎知識に関する情報提供を目的としたものであり、特定の金融商品の推奨・勧誘を目的とするものではありません。投資信託は値動きのある商品であり、元本割れのリスクがあります。コスト・制度・対象商品の詳細は各商品の目論見書および金融庁等の公式情報をご確認ください。投資の最終判断はご自身の責任でお願いいたします。
コメント