
※本記事はプロモーション(アフィリエイト広告)を含みます。
まとまったお金がある。NISAで「一括で入れる」か「分けて入れる」か——この記事は、どちらが得かを予想しません。代わりに、答えの出ない部分(実際の結果)と、判断できる部分(期待リターンとリスクの性質・制度・心理)を切り分ける3つの軸を用意しました。
この記事で比較するのは、すでに手元にあるまとまった余裕資金を、すぐ一括で投資するか、数回に分けて投資するかです。毎月の収入から一定額を積み立てる方法とは、同じ「積立」でも判断する場面が異なります。以下では混同を避けるため、まとまった資金を分けて投資する方法を「分割投資」と表記します。
先に結論
実際にどちらが有利になるかは、その後の相場次第であり、事後にしか分かりません。ただし、投資対象の期待リターンが、待機資金である現金の期待リターンより高いと仮定すれば、早く資金を市場に置く一括投資の方が、理論上の期待リターンは高くなります。その代わり、投資直後に下落した場合の含み損も大きくなります。分割投資は期待リターンを高める方法ではなく、投資開始直後の下落リスクや心理的負担を、時間に分ける方法です。
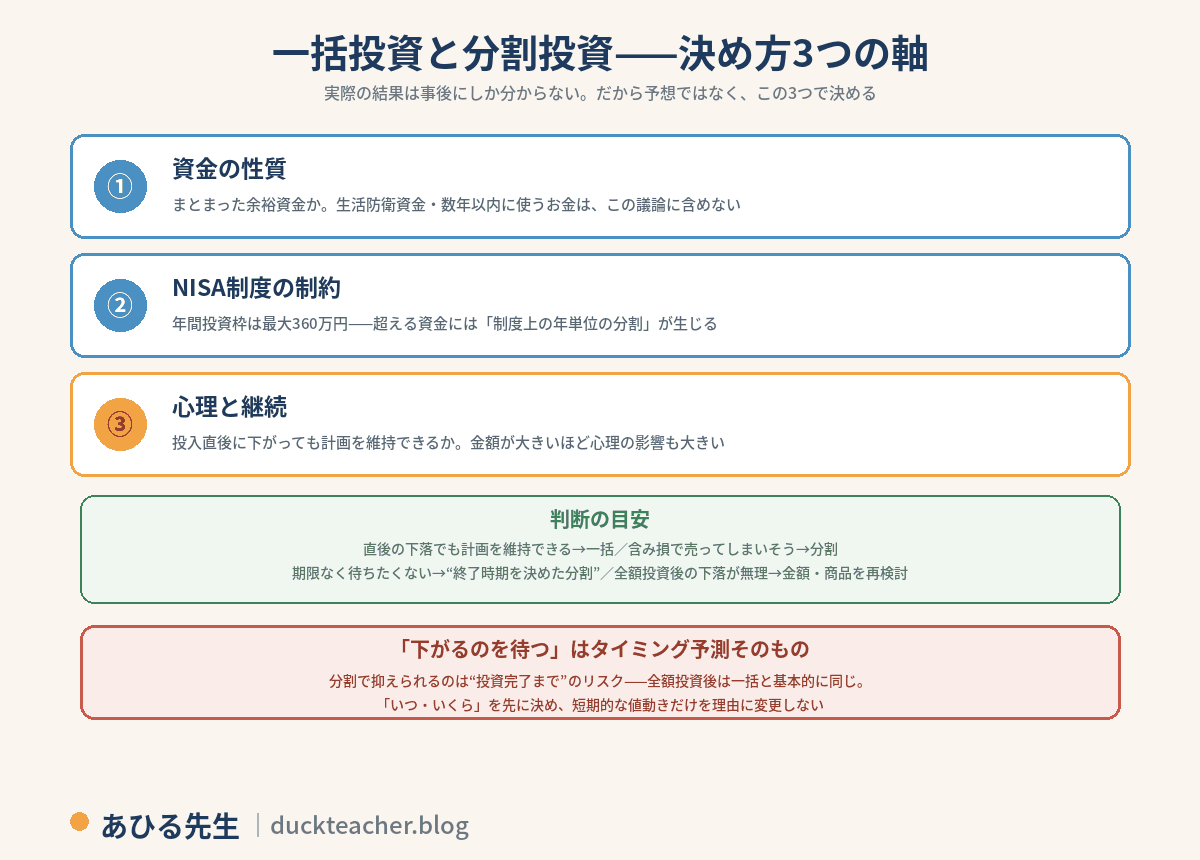
だから決め手は予想ではなく、次の3つ。①資金の性質(余裕資金か・いつ使うか)②NISA制度の制約(年間投資枠は最大360万円——超える資金には制度上の年単位の分割が生じます)③心理と継続(投入直後に下がっても、計画を維持できるか)。
この記事を読むと分かること
- 「実際の結果」と「期待リターン」を分けて考える理由
- 一括投資と分割投資の違い(比較表)
- 決めるための3つの軸(資金の性質・制度の制約・心理と継続)
- やってはいけないこと(下がるのを待ち続ける)
📋 情報確認日:2026年9月7日
確認先:金融庁のNISA案内、Vanguardの一括投資・分割投資に関する研究ほか
制度・年間投資枠は変更される場合があります。最新の情報は金融庁および利用する証券会社の公式情報をご確認ください。
※本記事の年間投資枠(つみたて投資枠120万円・成長投資枠240万円)という説明は、18歳以上のNISA利用者を対象としています。2027年から始まる0〜17歳向けのつみたて投資枠は、年間60万円・非課税保有限度額600万円です。
0〜17歳のこどもNISAについては こどもNISAはいつから?2027年1月開始 で解説しています。
最初に知ること——「実際の結果」は事後にしか分からない
- 分割投資が完了するまでの間に上昇が続けば、一括投資が有利になりやすくなります
- 投資開始直後に大きく下落し、その後回復するような値動きでは、後から安く買える資金を残した分割投資が有利になる場合があります
- そして、あなたの投資期間でどの値動きになるかは、事前に誰にも分かりません
一方で、これとは別の話として——投資対象の期待リターンが、待機資金である現金の期待リターンより高いと仮定すれば、早く全額を市場に置く一括投資の方が、市場にいる時間が長いぶん理論上の期待リターンは高くなります。Vanguardの研究では、1976〜2022年の世界株式データを用い、まとまった資金を一括投資した場合と3か月に分けた場合を比較したところ、一括投資が約68%の期間で上回りました(出典:Vanguard「Cost averaging: Invest now or temporarily hold your cash?」)。ただし、これは特定の資産・分割期間・比較期間に基づく過去の分析であり、将来の結果を保証するものではありません。
「ドルコスト平均法なら必ず有利」という説明も見かけますが、それも正確ではありません。分割投資は、リターンを高くする仕組みではなく、投資開始直後の下落リスクと後悔を時間に分ける仕組み——まずここを切り分けると、残りの判断が楽になります。

“必ず得する入れ方”は存在しない。存在するのは“自分が続けられる入れ方”だけだよ🦆
一括投資と分割投資の違い
| 比較項目 | 一括投資 | 分割投資 |
|---|---|---|
| 投資方法 | 手元資金をまとめて投資 | あらかじめ決めた回数・期間に分ける |
| 市場への投入 | 全額を早く投資 | 徐々に投資 |
| 分割期間中に上昇が続いた場合 | 有利になりやすい | 待機資金に機会損失が生じやすい |
| 投資開始直後に大きく下落した場合 | 含み損が大きくなりやすい | 後から安く買える資金が残る |
| 心理面 | 投資直後の下落が重い | 一度に入れる怖さを抑えやすい |
| 注意点 | 投資タイミングへの後悔が出やすい | 期間を延ばすほど現金で待つ時間が増える |
軸①:資金の性質——そのお金は、いつ使うお金か
毎月の収入から投資資金を出す人は、収入に合わせて定期積立する方法が取り入れやすくなります。一括投資と分割投資を本格的に比較する必要があるのは、退職金・相続・貯金の移し替えなど、まとまった余裕資金がすでに手元にある場合です。
その資金がそもそも「投資に回してよいお金」かの確認が先です——生活防衛資金と、数年以内に使う予定のあるお金は、この議論に含めません(確認の手順は積立額の決め方のSTEP1と同じです)。
軸②:NISA制度の制約——年間360万円で「年単位の分割」が生じる
NISAの年間投資枠は、つみたて投資枠120万円+成長投資枠240万円の合計最大360万円です(→2つの枠の違い)。
つまり、たとえば1,000万円のまとまった資金があっても、NISAだけで1年で入れることはできません。年間360万円を超える資金には、制度上の年単位の分割が生じます。「一括か分割か」の問いは、NISAでは実際には「年間枠の中でどう入れるか+何年かけて入れるか」という形になります。
- 年間枠の範囲内での一括購入は、成長投資枠のスポット購入でできます(つみたて投資枠は定期・継続的な買付が前提です→FAQ参照)
- 課税口座で先に買う方法もありますが、この記事はNISAの枠内での話に絞ります
360万円の年間枠が、勝手に“分割”を作ってくれる。大金でも慌てなくていい理由がこれ。
軸③:心理と継続——投入直後の下落に、計画を維持できるか
方式選びより大事なのは、下がったときに計画を投げ出さないことです。
- 一括投資直後に下落すると、含み損の金額が大きく見え、計画を維持する心理的負担も大きくなる可能性があります
- 分割中に相場が上昇すると、「最初に全部入れておけばよかった」という後悔が生じます
- どちらの後悔に強いかは、人によって異なります。金額が大きいほど、心理の影響も大きくなります
自分はどちらを検討する?——判断の目安
| 状況 | 検討しやすい方法 |
|---|---|
| まとまった余裕資金があり、投資直後の下落でも計画を維持できる | 一括投資 |
| 投資直後の大きな含み損で売却してしまいそう | 分割投資 |
| 一括投資は怖いが、期限なく現金で待ちたくない | 終了時期を決めた分割投資 |
| 全額投資後の値下がりにも耐えられそうにない | 投入時期ではなく、金額・商品を再検討 |
迷う場合の中間:分割投資の設計
判断に迷う場合は、まとまった資金を数か月〜数年に分けて機械的に入れていく分割投資が中間の選択肢になります。一部の資金を早く投資しつつ、残りを後から投資する形です。
- 一括投資直後の下落による影響を抑えられる可能性がある一方、相場が上昇すれば、現金で待機している部分には機会損失が生じます
- 分割期間が長いほど待機資金も長く残り、上昇相場では機会損失が大きくなります
- だから設計はシンプルに——「何回に分けるか・いつまでに投資を終えるか」を先に決めて、機械的に実行する。途中で相場を予想し始めないためのコツです
ただし、分割投資で抑えられるのは、全額を投資し終えるまでの市場への投入量と、投資開始直後の下落による影響です。同じ金額を同じ商品へすべて投資した後は、その後の値動きによる影響は一括投資と基本的に変わりません。全額を投資した状態での値下がりに耐えられない場合は、入れる時期だけでなく、投資金額や商品のリスク水準も見直す必要があります(→積立額の決め方/投資信託の選び方)。
買い方によって、証券会社の比較ポイントも変わる
積立中心なら、対象投信・クレカ積立・設定締切・決済方法を確認します。一括投資や個別株・ETFも利用するなら、取扱商品・売買手数料・注文画面・分析ツールも比較項目になります。還元率だけではなく、予定している買い方に対応できる証券会社を選ぶことが重要です。
やってはいけないこと:「下がるのを待つ」
「暴落が来たら買う」は、一見慎重に見えて、タイミング予測そのものです。
- 待っている間に上がり続ければ、買値は上がっていきます
- 実際に下がっても、「もっと下がるかもしれない」と考え、購入を先延ばしにすることがあります
- 「待つ」と決めた時点で、相場を予想しています——この記事の前提(予想しない)から外れます
入れ方は一括でも分割でもいい。「いつ・いくら」を先に決め、短期的な値動きだけを理由に変更しない。ただし、家計・使う時期・リスク許容度・選んだ商品の前提が変わった場合は、計画を見直します。
入れ方を決めたら、あとは相場を見ない。見るのは家計と、選んだ理由のメモ。
よくある質問
Q1. つみたて投資枠で一括投資できる?
つみたて投資枠は、対象商品を定期・継続的な方法で買い付ける枠なので、成長投資枠のような自由なスポット購入はできません。証券会社によってはボーナス設定などで特定月の買付額を増やせますが、設定方法・上限は各社で異なります。自由なタイミングで一括購入したい場合は、成長投資枠を利用します。
Q2. 年初に360万円を一度に買える?
成長投資枠の年間上限は240万円なので、360万円をすべて成長投資枠の1回の注文で買うことはできません。残りの120万円は、つみたて投資枠の対象商品を定期・継続的な方法で買い付ける必要があります。年初に近い時期へ買付を集中できるかは、証券会社の積立設定によって異なります。
Q3. 一括で入れた直後に下がったら、どうすれば?
そのお金が「数年以内に使わない余裕資金」で、商品を自分の基準で選んだなら、まず「選んだ理由のメモ」を読み返してください。前提が変わっていない場合は、短期的な値下がりだけを理由に慌てて売却する必要があるか、一度立ち止まって確認します。家計・使う時期・資産配分・リスク許容度が変わっていないかも、あわせて点検してください。
Q4. ボーナスはどう扱う?
将来のボーナスは支給額や支給自体が確定しているとは限らないため、受け取る前から毎月の積立計画へ組み込まず、支給後に家計を確認してから追加を検討する——積立額の決め方と同じ考え方です。年間枠に余裕があれば、成長投資枠でのスポット購入も選択肢になります。
Q5. 積立の途中でまとまったお金ができたら?
現在の積立を継続する方法もありますが、まとまった資金を追加すると資産配分や投資総額が変わります。まとまった分をこの記事の3軸で考えるとともに、追加後も毎月の積立額が家計に合っているかを確認してください。
Q6. 分割投資の期間はどれくらいがいい?
正解はありません。分割期間を長くするほど、一度に投資する心理的負担は小さくなります。一方、資金が現金のまま待機する期間も長くなります。期限を決めずに先延ばしせず、「何回に分けるか・いつまでに投資を終えるか」を先に決めることが重要です。
まとめ
- 実際の結果は事後にしか分からない。ただし、待機資金(現金)より高い期待リターンを前提にすれば一括投資の期待値は高く、そのぶん直後の下落が重い。分割投資はそのリスクを投資完了までの間、時間に分ける
- だから決め手は予想ではなく、資金の性質・NISA制度の制約・心理面の3つ
- 年間360万円を超える資金には、制度上の年単位の分割が生じる
- 迷うなら分割投資——「何回・いつまでに」を先に決めて機械的に
- 「いつ・いくら」を先に決め、短期的な値動きだけを理由に変更しない(前提が変わったときは見直す)
次のステップへ:
- 枠の使い分けを知る → つみたて投資枠と成長投資枠の違い
- 商品を絞る → 投資信託の選び方4ステップ
- 金額を決める → NISAの積立額はいくらにする?
これから口座を開設する方:
あわせて読みたい
※本記事は情報提供を目的としたものであり、特定の金融商品・投資手法を推奨するものではありません。掲載の考え方は一般的な情報であり、個別の状況に対する助言ではありません。制度は変更される場合があります。最新かつ正確な情報は金融庁および各証券会社の公式情報をご確認ください。投資には元本割れのリスクがあります。投資の最終判断はご自身の責任でお願いいたします。
コメント