
「投資を始めたい。でも、いくらまで回していいの?」
その答えを出すために、投資の前に必要なのが、今日の主役生活防衛資金です。地味なテーマに見えて、実はこれが長期投資を続けるための土台——このブログの投資初心者ロードマップでSTEP1に置いている理由を、この記事で説明します。
先に結論
生活防衛資金=急な支出や収入減があっても、投資商品を慌てて売らずに済むお金。すぐ使える預金で確保し、原則として、値動きする投資商品には回しません。
「生活費の◯か月分」という一律の正解はありません。大事なのは金額の正解探しではなく——「何が起きても、投資を慌てて売らずに生活できるか?」に、自分でYESと言える状態を作ることです。
この記事を読むと分かること
- 生活防衛資金の役割——なぜ「投資より先」なのか
- 「6か月分」と言い切れない理由と、必要額を出す4つの点検
- どこに置くか(インフレで目減りする問題への答え)
- 貯まりきる前に積立を始めていいか、使ったあとどうするか
生活防衛資金とは?——「慌てて売らない」ためのお金
生活防衛資金とは、病気・失業・収入減・急な出費といった「もしも」が起きても、生活を守りながら、投資商品を売らずにやり過ごすためのお金です。
ポイントは、目的が「貯金」ではなく「防衛」であること。守っているのは生活だけではありません——あなたの投資も守っています。
なぜ投資より先?——「一番安いときに売る」を防ぐ
想像してほしいシナリオがあります。
不景気で相場が大きく下がる。同じ不景気で、収入も減る。生活費が足りない。手元に現金がない——仕方なく、値下がりした投資信託を売る。
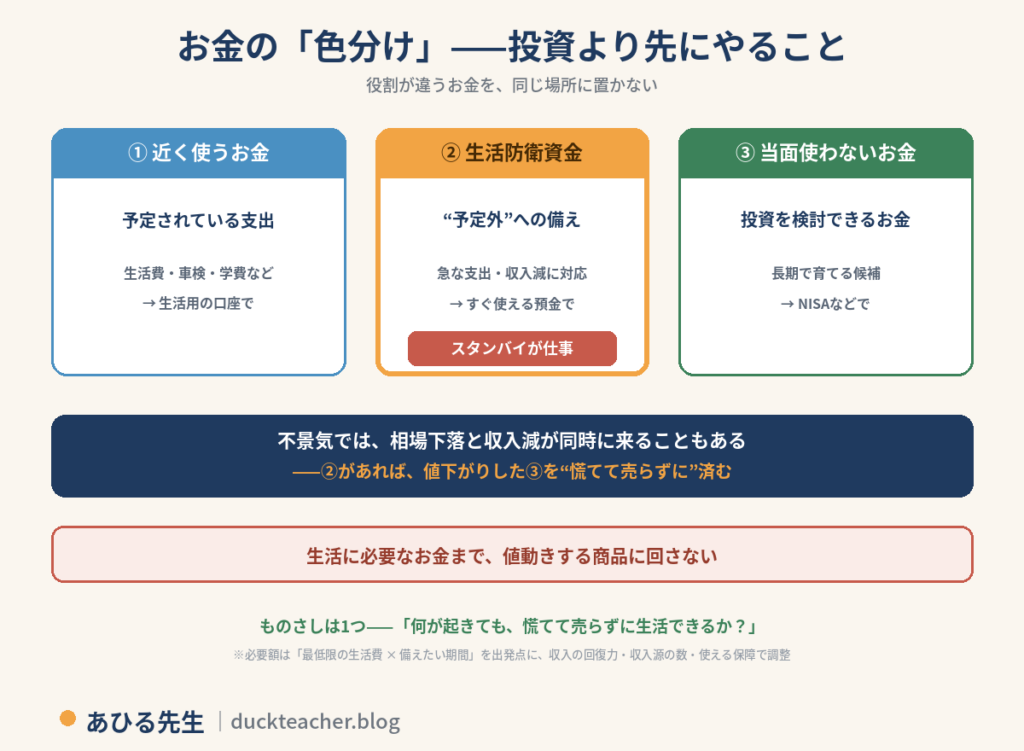
狼狽売りならぬ「生活売り」(ここでは便宜的にこう呼びます)。株価は需給と期待で動き、長く投資を続けていれば、大きな下落局面に直面する可能性があります。そして厄介なことに、不景気では、相場下落と収入減が同時に起こることもある。
リスクの記事で学んだとおり、長期投資の前提は「下がっても売らずに待てること」。生活防衛資金は、その前提を現実に成立させる装置です。

守ってるのは生活だけじゃない。“一番安いときに売る”からあなたの投資も守ってる——それが防衛資金🦆
いくら必要?——「◯か月分」ではなく、4つを点検
よく「生活費の3か月〜1年分」と言われます。幅が広すぎると思いませんか? それもそのはず、必要額は人によって本当に違うからです。数字の正解を探すより、この4つを点検してください。
① 毎月「最低限必要な支出」はいくら?
家賃・住宅費、食費、光熱費、保険料、教育費、通信・交通費など。ここで見るのは「毎月いくら使っているか」ではなく、「もし収入が減ったら、最低限いくらあれば生活できるか」——外食・趣味・旅行・貯蓄まで含めた全支出で計算すると、防衛資金が過大になります。
② 収入が減ったら、回復までどのくらいかかりそう?
雇用の安定性、転職のしやすさ、自営業・フリーランスなら収入の変動幅——回復に時間がかかる働き方ほど、多めに。
③ 家計を支える収入源はいくつ?
共働きで片方の収入だけでも生活が回るなら少なめでも成立。1本の収入に家族全員が乗っているなら多めに。
④ 収入が止まったとき、使える保障や制度は?
公的な給付、勤務先の制度、加入している保険など。使える備えが厚い人ほど、自前の現金は少なめでも成立します。ここは働き方や家族構成で大きく変わる部分です。
生活防衛資金の計算方法
出発点はシンプルです:
最低限必要な生活費(①)× 自分が備えたい期間(②〜④から決める)
期間を決めるのは、他人の目安ではなく、あなたの②③④。この式で出た「自分の数字」を信じてください。
⚠️ 順番の原則をひとつ——リボ払い・カードローンなど高金利の借入がある場合でも、急な出費に対応できる最低限の現金までゼロにする必要はありません。そのうえで、生活防衛資金を必要以上に厚くすることより、高金利の借入返済を優先して検討します。リボやカードローンの利息は、保有しているだけで確定的に発生するコスト——複利は借金側でも働きます。
“6か月分”は他人の答え。4つの点検で出した自分の数字が、あなたの正解だよ。
どこに置く?——「増やさない」が仕事
生活防衛資金は、価格変動で元本割れせず、必要なときにすぐ使える預金を基本に考えます(普通預金や、すぐ解約できる定期預金)。
「え、投資しないの?もったいない」——いい質問です。インフレの記事で学んだとおり、現金は物価上昇で実質的な価値が目減りします。それでも、生活防衛資金ではリターンより安全性と流動性を優先します。目減りは「いつでも使える状態」を優先した結果——言い換えれば、安全性と流動性を確保するためのコストです。
- 育てるお金(投資):増えるのが仕事。値動きは受け入れる
- 防衛資金:いつでもそこにあるのが仕事。値動きしてもらっては困る
役割が違うお金を、同じ場所に置かない——これが「お金の色分け」です。
貯まりきる前に、積立を始めていい?
正直な悩みどころです。「防衛資金が全額貯まるまで投資禁止」とすると、始められるのが何年も先になる人もいます。
原則は防衛資金が先。そのうえで、考え方はこうです:
- まず、急な支出が1回起きただけで投資を売らなくて済む、最低限の現金を先に確保する
- 家計に余裕があるなら、防衛資金の積み増しと少額の積立投資を並行する考え方もあります(「月1万円は防衛資金へ、5,000円は積立へ」のような配分)
- 判断のものさしはいつも同じ——「相場が大きく下がったとき、慌てて売らずに済む状態か?」。YESなら、配分を考えるうえで一つの判断材料になります
どちらが正解、はありません。生活に必要なお金まで、値動きする商品へ回さないことが大切です。
“全部貯まるまで禁止”でも“全部投資”でもない。色分けして、両方ちょっとずつ——それも立派な戦略。
30秒チェック——あなたの現在地
- ☐ 最低限必要な毎月の生活費が分かる
- ☐ 収入が減った場合に使える制度・他の収入源を確認した
- ☐ 自分なりの生活防衛資金の目標額を決めた
- ☐ すぐ使える預金で確保している/積み増している
- ☐ 生活に必要なお金を投資へ回していない
全部☐が付いたら、ロードマップのSTEP2(NISAと投資信託を知る)へ進む準備完了です。
よくある質問
Q1. 生活防衛資金と「近々使う予定のお金」は同じ?
別枠です。1年以内の車検・引越し・学費などの予定が決まっている支出は、防衛資金とは別に取り分けます。防衛資金は「予定外」のための枠です。
Q2. 防衛資金をNISAで運用しては?
おすすめしません。NISAは非課税の箱ですが、中身は値動きする商品。必要なときに減っているかもしれないお金は、防衛の役割を果たせません。
Q3. 口座は分けるべき?
管理のために「生活用」と「防衛資金用」を分けるのは有効ですが、別の銀行にする必要があるわけではありません。なお、預金は預金保険制度により1金融機関につき預金者1人あたり元本1,000万円までと破綻日までの利息等が保護されます。大きな金額を預ける場合は保護範囲も確認を。
Q4. 生活防衛資金を使ったらどうする?
生活防衛資金は「使ってはいけない貯金」ではありません。予定外の支出や収入減に対応するためのお金なので、必要なときには使ってOK。使ったあとは、積立投資を増やす前に、減った分を少しずつ補充することを考えます。
つまずきポイント(ここで差がつく)
- 他人の「6か月分」を鵜呑みにしない…4つの点検で自分の数字を出す
- 全支出で計算しない…見るのは「最低限必要な生活費」
- 防衛資金で利回りを狙わない…安全性と流動性が仕事
- 高金利借入があっても緊急現金はゼロにしない…そのうえで返済優先を検討
- 使ったら補充…一度貯めて終わりではない
まとめ
- 生活防衛資金=投資商品を慌てて売らずに済むためのお金。生活と投資の両方を守る
- 必要額に一律の正解はない——最低限の生活費×備えたい期間を出発点に、収入の回復力・収入源の数・使える保障で自分の数字を出す
- 置き場所は価格変動で元本割れしない、すぐ使える預金。目減りは安全と流動性のコスト
- 最低限の現金を確保できたら、積み増しと少額積立の並行も選択肢。使ったら補充
- ものさしはひとつ——「何が起きても、慌てて売らずに生活できるか」
生活防衛資金を確保できたら、次はNISAの積立額へ→NISAの積立額はいくらにする?決め方3ステップ
次に進むなら
※リンク先の記事にはプロモーションが含まれる場合があります。
あわせて読みたい
- 投資のリスクとは?(「売らずに待てる」の作り方)
- インフレとは?(現金の目減りとの付き合い方)
- 積立投資とは?(少額から始める仕組み)
- 株価はなぜ上がる・下がる?(下落局面の理屈)
最終更新日:2026年8月21日
※本記事は情報提供を目的としたものであり、特定の金融商品の売買や具体的な資金配分を推奨するものではありません。必要額は個々の家計状況により異なります。投資には元本割れのリスクがあります。最終判断はご自身の責任でお願いいたします。
コメント