
※本記事はプロモーション(アフィリエイト広告)を含みます。
iDeCoは「掛金が全額所得控除」「運用益が非課税」で知られていますが、意外と知られていないのが、受け取り時にも税制上の所得として扱われる一方、一時金・年金それぞれに大きな控除が用意されていることです(控除に収まれば、結果として税額0円になる場合もあります)。しかも2026年1月から、退職金との受け取り間隔に関するルール(いわゆる10年ルール)が変わりました。
この記事は「今すぐ最適な受け取り方を決める」ためのものではありません。受け取りの仕組みと、2026年に何が変わったかを知っておき、時期が近づいたら正しく調べられる状態にするのがゴールです。
先に結論
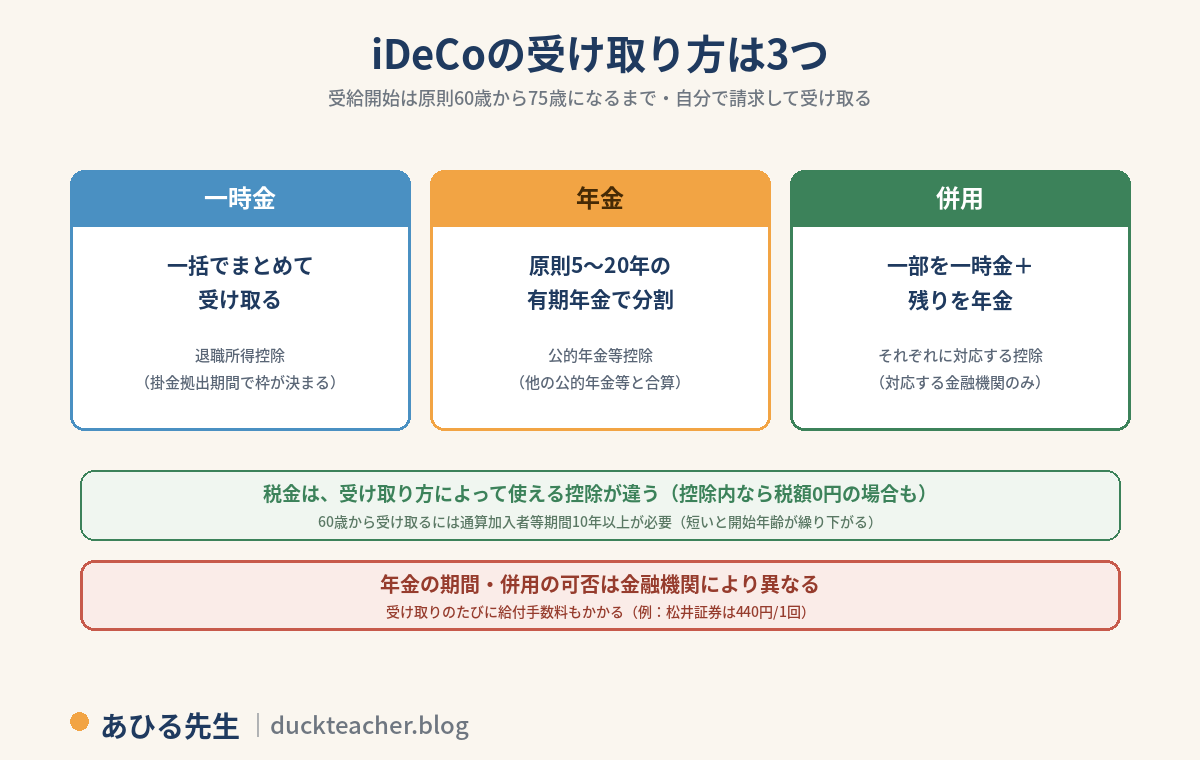
iDeCoの受け取り方は一時金・年金・併用の3つで、原則60歳から、75歳になるまでの間で受給開始を選べます。一時金なら退職所得控除、年金なら公的年金等控除という優遇付きで課税されます。2026年1月1日以後に受け取るiDeCoの一時金については、あとから会社の退職金を受け取る場合の控除の調整期間が拡大されました(いわゆる10年ルール)。ただし、受け取り方は受給が近づいてから決められます。いま加入したばかりの人が完璧な出口設計をする必要はありません——「出口で設計が要る制度」だと知っておくことが、今日のゴールです。
この記事を読むと分かること
- 受け取り方3つ(一時金・年金・併用)と、それぞれにかかる税金の仕組み
- 2026年1月から変わった「10年ルール」の内容(順番で適用ルールが違う)
- いま加入している人・これから加入する人が、現時点で知っておけばいいこと
- 受け取り時の手数料
📋 情報確認日:2026年8月28日
確認先:厚生労働省の公表資料、iDeCo公式サイト(国民年金基金連合会)、国税庁、松井証券公式サイトほか
税制・制度内容は変更される場合があります。実際の受け取り方の判断は、受給時点の最新税制をもとに、必要に応じて税理士等の専門家にご相談ください。
受け取り方は3つ——原則60歳から75歳になるまで
| 受け取り方 | どう受け取る? | 適用される控除 |
|---|---|---|
| 一時金 | 一括でまとめて | 退職所得控除 |
| 年金 | 原則5年以上20年以下の有期年金 | 公的年金等控除 |
| 併用 | 対応する金融機関で、一部を一時金+残りを年金 | それぞれに対応する控除 |
受給開始は原則60歳から、75歳になるまでの間で自分で選べます。60歳になったら自動で振り込まれるわけではなく、自分で請求手続きをして初めて受け取りが始まります。
※年金の期間・回数や併用の可否は金融機関によって取扱いが異なります(終身年金を扱う金融機関もあります)。また、60歳から受け取るには通算加入者等期間が10年以上必要で、期間が短い場合は受給を開始できる年齢が段階的に繰り下がります(50代で加入した方はここを確認してください)。
税金の基本:受け取り方によって使える控除が違う
一時金で受け取る場合——退職所得控除
一時金は退職所得として扱われます。会社の退職金と同じ仕組みで、「退職所得控除」という大きな非課税枠があり、iDeCoでは原則として加入者として掛金を拠出した期間をもとに控除額を計算します(月数ベースで、1年未満の端数は切り上げ)。
| 掛金の拠出期間 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円×年数(最低80万円) |
| 20年超 | 800万円+70万円×(年数−20年) |
そして原則として、(iDeCo一時金−退職所得控除額)×1/2=「退職所得の金額」となり、この金額をもとに所得税・住民税が計算されます。控除の枠が大きく、超えた部分も半分にしてから税額計算に進む——税制上かなり優遇された受け取り方です。
※過去や同一年に別の退職金等を受け取っている場合は、控除額の計算が変わることがあります。
ポイントは、この控除の枠が「掛金を拠出した期間」に応じて与えられること。ここが、次の10年ルールの話につながります。
年金で受け取る場合——公的年金等控除
iDeCoを年金で受け取る場合は公的年金等に係る雑所得となり、国民年金・厚生年金など、ほかの「公的年金等」に該当する収入と合わせて公的年金等控除を計算します。公的年金等の受給額が多い人は、iDeCoの年金を上乗せすると控除の枠を超えやすくなる——つまり「iDeCo単独」ではなく「公的年金等の合計」で考える必要があります。
また、年金形式は受け取りのたびに給付手数料がかかります(松井証券の場合、440円/1回)。受け取り回数が多いほど手数料の総額も増える点は、実務コストとして覚えておいてください。

控除に収まれば税額0円もある。仕組みを知れば、出口の話は怖くなくなるよ🦆
2026年1月から変わった「10年ルール」
会社の退職金とiDeCoの一時金は、どちらも退職所得控除を使います。この控除は勤続(iDeCoは掛金拠出)期間に応じた枠なので、両方を近い時期に受け取ると、期間が重複する部分の控除は二重には使えません(重複調整)。この「近い時期」の範囲が変わりました——2026年1月1日以後に受け取るiDeCo一時金について、あとから会社の退職金を受け取る場合の調整対象期間が、前年以前4年内から9年内へ拡大したのです。これが一般に「5年ルールから10年ルールへの変更」と呼ばれているものです。
| 受け取る順番 | 調整対象となる主な期間 |
|---|---|
| 2026年1月1日以後にiDeCo一時金を受取→あとから退職金 | 退職金の年から見て、前年以前9年以内のiDeCo一時金が調整対象(いわゆる10年ルール) |
| 2025年12月31日以前にiDeCo一時金を受取→あとから退職金 | 新9年ルールの対象外。従来の前年以前4年以内のルールが関係する場合あり |
| 退職金が先→あとからiDeCo一時金 | iDeCo一時金の年から見て、前年以前19年以内の退職手当等が調整対象(今回変更なし) |
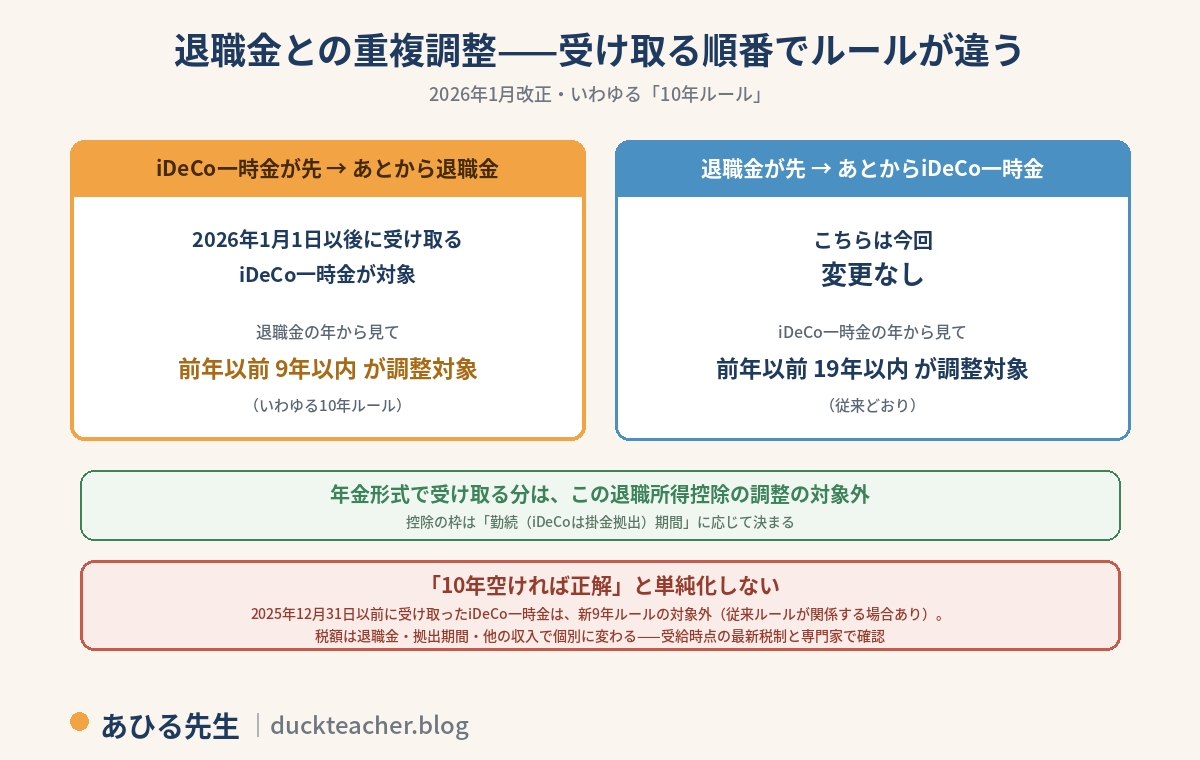
たとえば「60歳でiDeCoを一時金で受け取り、65歳で会社の退職金」という、以前は定番とされた組み合わせは、2026年以後にiDeCo一時金を受け取るケースでは重複調整の対象になりました。なお、年金形式で受け取る分は、この退職所得控除の調整の対象外です。
ここで大事な注意をひとつ。「じゃあ10年空ければいい」「年金形式にすれば損しない」と単純化しないでください。実際の税額は、退職金の額・勤続年数・iDeCoの加入年数・受給時の他の収入で大きく変わります。この記事で覚えるべきは、「受け取る順番と間隔で税金が変わる制度になった」という事実までで十分です。
覚えるのは「順番と間隔で変わる制度になった」まで。何年空けるべきかは、受給が近づいてから最新税制で。
いま何を知っておけばいい?——時期別の整理
これから加入する人・加入して日が浅い人
出口の設計は、受給が近づいてから最新の税制で行えます。いま完璧に決める必要はありません。「iDeCoは出口で設計が要る制度」——この一文だけ持ち帰ってください。掛金・商品選びなど、いま決めるべきことのほうが大事です(掛金をまだ決めていない方はiDeCoの掛金はいくらがいい?をどうぞ)。
受給まで10年前後になった人(50代前後)
そろそろ情報を集める段階です。①勤務先の退職金規程(いくら・いつ受け取るか)②自分のiDeCoの掛金拠出期間③通算加入者等期間(60歳から受け取れるか)——この3つを把握しておくと、受け取り方の比較検討ができるようになります。
受給が目前の人
一時金・年金・併用の選択と受給開始年齢は、決定後に簡単にはやり直せない場合がある判断です。この段階では一般記事だけで決めず、受給時点の最新税制を確認のうえ、退職金や公的年金まで含めて税理士等の専門家に相談する価値があります。
加入したばかりの人は出口を完璧に決めなくていい。「出口で設計が要る」と知っておけば今日は合格。
よくある質問
Q1. 60歳になったら自動的に振り込まれる?
いいえ。自分で請求手続きをして初めて受け取りが始まります。受給開始は原則60歳から75歳になるまでの間で選べるので、「60歳で必ず受け取らなければならない」わけでもありません。
Q2. 60歳から受け取れないことがあるって本当?
本当です。60歳から受け取るには通算加入者等期間が10年以上必要で、足りない場合は受給を開始できる年齢が段階的に繰り下がります。50代で加入した方は、自分の開始可能年齢を確認しておきましょう。
Q3. 一時金と年金の併用はできる?
制度上は可能ですが、併用の可否や年金の期間・回数は金融機関によって取扱いが異なります。利用している(利用予定の)金融機関の公式情報で確認してください。
Q4. 「5年空ければOK」と聞いたことがあるけど?
それは2025年までの旧ルールの話です。2026年1月1日以後にiDeCo一時金を受け取るケースでは、あとから退職金を受け取る場合の調整対象が前年以前9年以内(いわゆる10年ルール)に拡大されています。古い記事や動画の情報のままで判断しないよう注意してください。
Q5. 受け取るときにも手数料はかかる?
かかります。給付のたびに手数料が差し引かれます(松井証券の場合440円/1回)。年金形式は受け取り回数が多くなるぶん、手数料の総額も増えます。
Q6. iDeCoを受け取ったら確定申告が必要?
一時金の場合、「退職所得の受給に関する申告書」を提出していれば、通常は支払者側で税額が計算・源泉徴収されるため、原則としてその退職所得だけを理由に確定申告をする必要はありません(申告書を提出しない場合は20.42%で源泉徴収されます)。年金受取の場合は公的年金等に係る雑所得となるため、他の公的年金等や所得の状況によって確定申告の要否が変わります。
※ほかの理由で確定申告をする場合などは、取扱いが変わることがあります。
まとめ
- 受け取り方は一時金・年金・併用の3つ。原則60歳から75歳になるまでの間で、自分で請求して受け取る
- 受け取り時は税制上の所得として扱われ、受け取り方によって使える控除が違う——一時金は退職所得控除(掛金拠出期間で枠が決まる・控除内なら税額0円の場合も)、年金は公的年金等控除(他の公的年金等と合算で考える)
- 10年ルール:2026年1月1日以後に受け取るiDeCo一時金→あとから退職金の順は、前年以前9年以内が調整対象に。逆順は19年以内のまま、年金形式は調整対象外、2025年以前に受け取ったiDeCo一時金は新9年ルールの対象外
- ただし「10年空ければ正解」と単純化しない。税額は退職金・掛金拠出期間・他の収入で個別に変わる
- いま加入したばかりの人は、出口を完璧に決めなくていい。受給が近づいたら、退職金規程・加入年数を確認し、最新税制と専門家で判断
出口の仕組みを理解したうえで、これからiDeCoを始める方はこちらから。
金融機関がまだ決まっていない方:iDeCoの金融機関の選び方
松井証券が候補の方:松井証券のiDeCoはどう?メリット・デメリットと手数料
松井証券で始めると決めている方:
※以下のリンクはプロモーションを含みます。
あわせて読みたい
- iDeCoとNISAの違い(制度の基本から)
- 松井証券iDeCoの申込み方法(始めると決めた方)
※本記事は情報提供を目的とした一般的な解説であり、税務助言ではありません。iDeCoは原則60歳まで資産を引き出せない制度です。税制・制度内容(10年ルールを含む)は今後も変更される場合があります。実際の受け取り方の判断は、受給時点の最新の税制に基づき、国税庁・国民年金基金連合会・各金融機関の公式情報をご確認のうえ、必要に応じて税理士等の専門家にご相談ください。
コメント