
※本記事はプロモーション(アフィリエイト広告)を含みます。
松井証券のiDeCoは、Web申込みの途中で運用商品と配分を指定する仕組みです(→申込み方法の記事)。「口座ができてから考えよう」ができないので、この記事で商品の全体像と絞り込み方を先に押さえておきましょう。
先に断っておくと、この記事は「おすすめ商品○選」ではありません。どの商品が合うかは、あなたの運用期間・値下がりへの耐性・他の資産によって変わるからです。代わりに、全ラインナップを地図にして、自分で絞り込めるようになることをゴールにします。
先に結論
松井証券のiDeCoは取扱40種類(法令上31商品)で、中身は「元本確保型1本+投資信託39銘柄」。投資信託は株式・債券・REIT・バランス・ターゲットイヤーなどの資産クラスに分かれていて、低コスト商品を幅広くそろえ、インデックス型を多く取り扱っています(一部アクティブ型あり)。選び方は「①いつまで運用するか ②値下がりにどこまで耐えられるか ③管理の手間をかけたいか」の3つの質問で資産クラスを絞り、最後に投資対象・運用方法・コストの3点で比較するのが基本。配分は合計100%になるよう指定しますが、運用開始後も配分変更やスイッチングの手続きができるので、最初から完璧を目指す必要はありません。
この記事を読むと分かること
- 松井証券iDeCoの全ラインナップの分類(資産クラス別の地図)
- 各カテゴリの仕組みと、確認したいリスクの種類
- 「3つの質問」で候補カテゴリを絞り込む考え方
- カテゴリを絞ったあとの「最後の3チェック」
- 配分の指定ルールと、あとからの変更方法
📋 情報確認日:2026年8月27日
確認先:松井証券公式サイト(iDeCo取扱商品一覧・専門家からのアドバイス)ほか
商品ラインナップ・信託報酬は変更される場合があります。申込み前に必ず公式サイトの最新の商品一覧と各商品の目論見書をご確認ください。
まず全体像:40種類は、こう分かれている
松井証券のiDeCoのラインナップを資産クラスで分類すると、次のようになります。
| 分類 | 主な投資対象 | 主に確認したいリスク |
|---|---|---|
| 元本確保型(定期預金) | 預金 | 適用金利・制度手数料 |
| 債券(国内・先進国・新興国) | 国内外の国債・債券 | 金利・為替・信用 |
| バランス型 | 株式・債券・REIT等を1本で | 中身の配分で変わる |
| ターゲットイヤー型 | 複数資産(目標年に向け自動調整) | 目標年・現在の配分で変わる |
| REIT(国内・海外) | 不動産投資信託 | 不動産市況・金利等 |
| 金(コモディティ) | 金 | 金価格・為替等 |
| 株式(国内・先進国・全世界・新興国) | 国内外の企業の株式 | 株価・地域・為替等 |
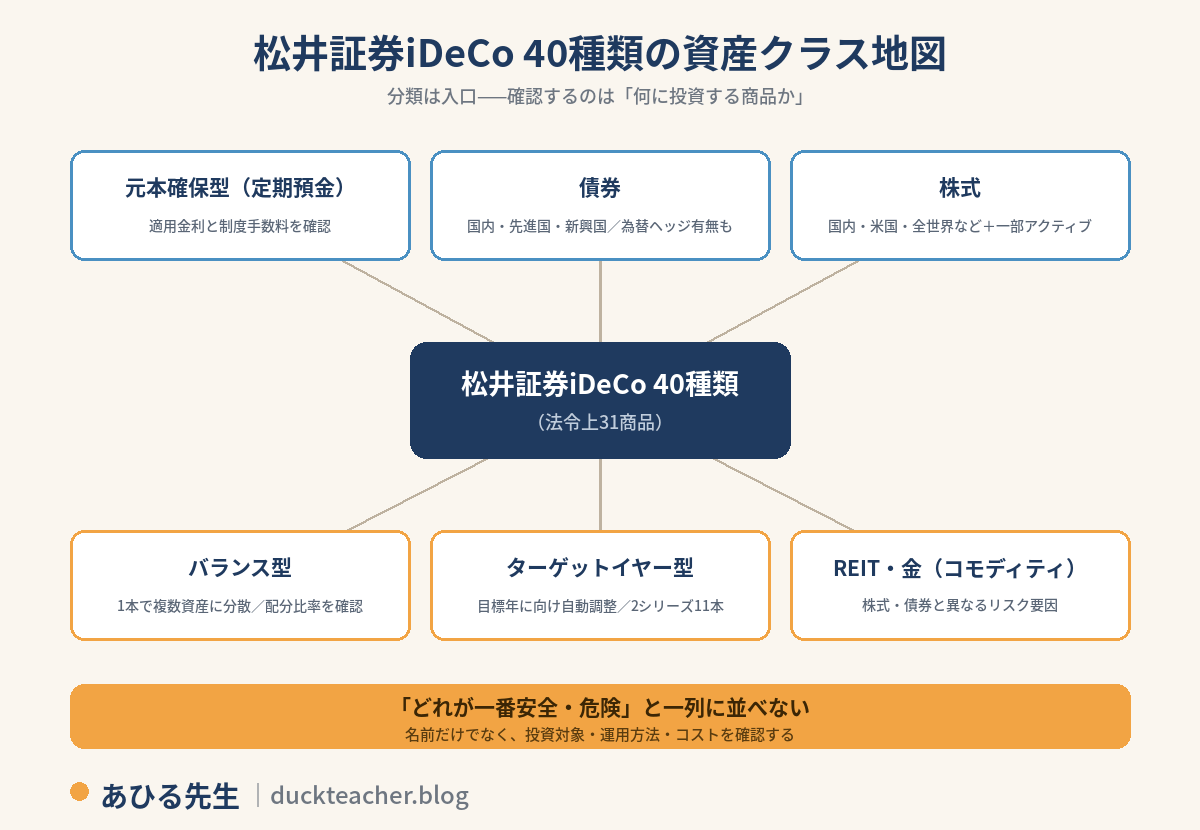
大事なのは、「どれが一番安全・危険」と一列に固定しないことです。同じ「債券」でも為替ヘッジの有無で値動きは変わり、同じ「バランス型」でも中身の株式比率で変わります。分類はあくまで入口——中身(投資対象)を見るのが商品選びの本体です。
なぜ「40種類」なのに法令上は31商品?
iDeCoで提示できる運用商品の数は、法令で原則35以下と決められています。「松井は40種類なのに大丈夫?」と思った方、いい着眼です。
カラクリはターゲットイヤー型にあります。目標年だけが違う同一シリーズ(例:2030年版〜2060年版)は、シリーズで1商品とカウントされます。松井証券のターゲットイヤー型は2シリーズ計11本あるため、表示上は40種類でも法令上は31商品——数え方の違いだけで、矛盾はありません。

数え方のカラクリに気づけたなら、もう目論見書も読める。中身を見る習慣の第一歩だよ🦆
各カテゴリの仕組み——地図の読み方
株式ファンド(国内・先進国・全世界・新興国)
国内外の株価指数に連動することを目指すインデックス型が中心のカテゴリで、松井証券はeMAXIS Slimシリーズなど低コストのものを中心にそろえています。株式ファンドは、企業の成長などを通じた長期的な値上がりを期待する一方、価格変動も大きくなりやすいカテゴリです。なお、国内株式にはアクティブ型の「ひふみ年金」もあり、インデックス型だけではありません。
対象範囲の目安は、国内=日本の株式市場/先進国=日本以外の先進国など/新興国=新興国の株式市場(先進国とは異なる通貨・政治・流動性などのリスクにも注意が必要です)。そして注意したいのが「全世界」です。「全世界」と付いていても、日本を含むか・除くか、地域をどの割合で組み入れるかは商品によって違います(松井証券の取扱いにも、日本を含むもの・除くもの・3地域均等型があります)。名前だけでなく投資対象を確認しましょう。
債券ファンド(国内・先進国・新興国)
国や企業にお金を貸す「債券」に投資します。一般に株式より値動きは小さめですが、為替ヘッジの有無(先進国債券にはヘッジあり/なしの両方があります)や、新興国かどうかで値動きの大きさは変わります。株式とは異なる値動きをすることがあるため、資産全体の値動きを調整する目的で組み合わせられることがあります。
バランス型
株式・債券・REITなどを1本でまとめて分散してくれる投資信託です。松井証券の取扱いには8資産に均等投資するタイプがあります。複数の資産クラスを自分で組み合わせるのではなく、1本の中でまとめて保有したい場合に確認するカテゴリです。ただし「バランス型」という名前だけではリスクの大きさは分からないため、株式・債券・REITなどの配分比率を確認しましょう。
ターゲットイヤー型
「2050年」など目標の年に向けて、自動で株式の比率を下げていく投資信託です。若いうちは積極運用、受け取りが近づくと安定運用——を自動でやってくれる反面、ファンド内部の資産配分ルールはあらかじめ決まっていて、加入者自身が中身の比率を変更することはできません(ファンド自体を別の商品へスイッチングすることは可能です)。何年型を選ぶかで現在の配分も変わります。仕組みを理解して「お任せしたい」人向けです。
REIT・金(コモディティ)
不動産や金など、株式・債券とは異なるリスク要因を持つ資産です。値動きが大きくなることもあるため、「分散になるから」という理由だけで追加せず、なぜ組み入れるのかを理解してから配分を決めることが重要です。
元本確保型(定期預金)
預金自体の元本が確保される商品です。ただし、iDeCoの制度手数料(松井証券で毎月拠出の場合、月171円・2027年1月引落し分から月186円)は別にかかります。残高や適用金利によっては、利息より制度手数料の負担が大きくなり、iDeCo口座全体では資産が減る場合があります。価格変動リスクを抑えながら所得控除を利用したい人が検討する余地はありますが、制度手数料や受取時の税制まで含めて判断が必要なカテゴリです。
3つの質問で候補カテゴリを絞る
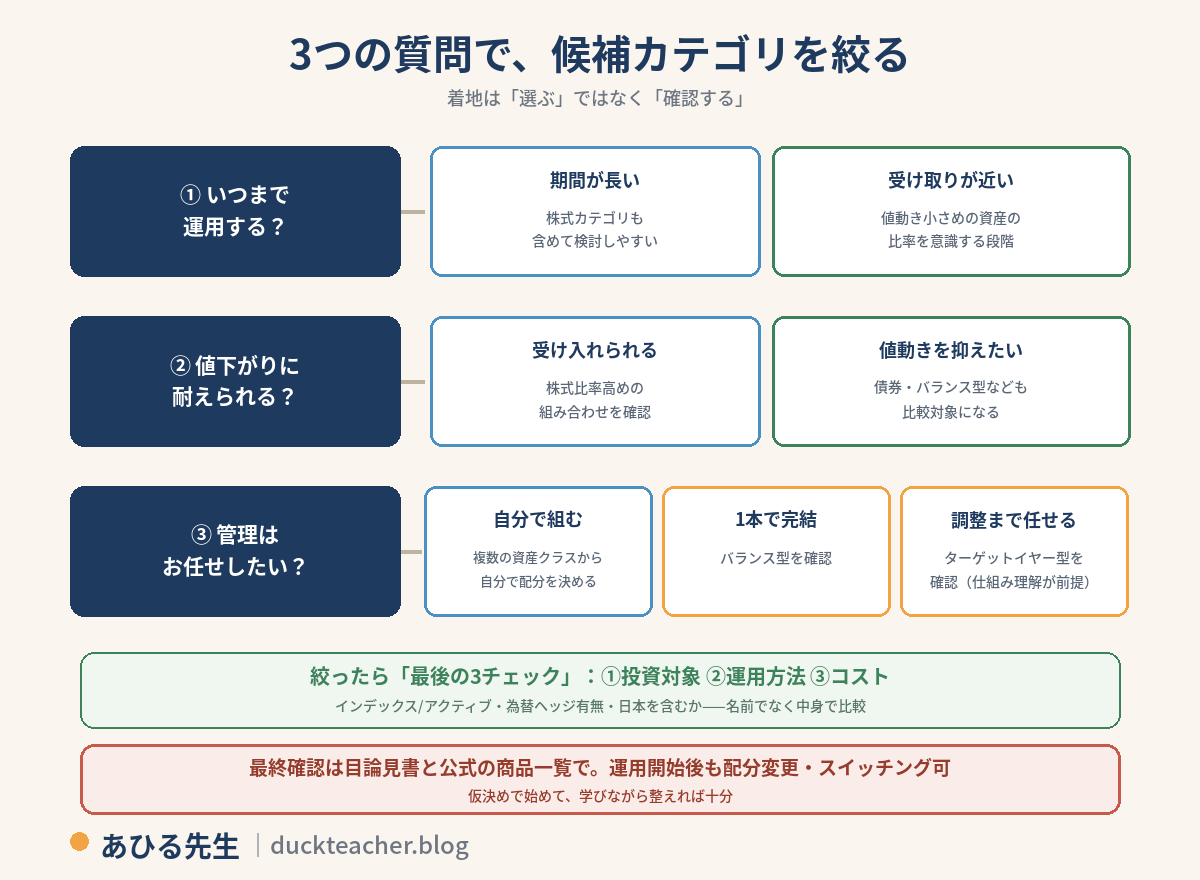
「どれがおすすめ?」の代わりに、この3つを自分に聞いてください。
質問①:いつまで運用する?(運用期間)
運用期間が長いほど、短期的な値動きを受け入れながら長期で運用する時間を確保しやすくなります。受け取りまで20年、30年ある人は、株式カテゴリも含めて検討しやすい立場です。逆に受け取りが近い人は、値動きの小さい資産の比率を意識する段階に入ります。
質問②:値下がりにどこまで耐えられる?(リスク許容度)
iDeCoは原則60歳まで資金を引き出せません。一方で、運用商品の配分変更やスイッチング(保有商品の入れ替え)は運用開始後も手続きできます。だからこそ、大きく下落したときに慌てて運用方針を変えなくて済むよう、自分が受け入れられる値動きの範囲を最初に考えておくことが重要です。値動きを抑えたい場合は、債券や複数資産を含むバランス型なども比較対象になります。
質問③:管理の手間をかけたい?(お任せ度)
- 自分で組み合わせたい→株式・債券など複数の資産クラスから、自分で配分を決める
- 複数資産を1本にまとめたい→バランス型を確認
- 目標年に応じた配分調整も任せたい→ターゲットイヤー型を確認(仕組みの理解が前提)
3つの質問に答えると、候補は自然と2〜3カテゴリまで絞れます。
絞ったら「最後の3チェック」で比較する
カテゴリが絞れたら、候補商品をこの3点で比較します。
- 何に投資するか——投資地域・連動する指数・日本を含むか等
- 運用方法——インデックスかアクティブか、為替ヘッジの有無
- コスト——信託報酬・信託財産留保額等
投資対象や運用方針が同じなら、信託報酬は重要な比較ポイントです。具体的なコストの数値は変わるので、申込み画面と各商品の目論見書で確認してください。松井証券の公式サイトには取扱商品ごとの選定理由を解説するページもあるので、最後の確認に使えます。
参考までに、各カテゴリの取扱例を挙げておきます(代表例であり、おすすめ順位ではありません)。
| カテゴリ | 松井証券の取扱例 | 見るところ |
|---|---|---|
| 全世界株式 | オール・カントリー、除く日本、3地域均等型など | 日本を含むか・地域配分・連動指数 |
| 米国株式 | eMAXIS Slim 米国株式(S&P500)等 | 米国集中かどうか |
| 国内株式 | eMAXIS Slim 国内株式(TOPIX)、ひふみ年金 等 | インデックス/アクティブ |
| バランス | eMAXIS Slim バランス(8資産均等型) | 資産配分 |
| ターゲットイヤー | 三菱UFJターゲット・イヤー・ファンド 等 | 目標年・配分の変化 |
| 元本確保 | 定期預金(1本) | 適用金利・制度手数料 |
※取扱商品は変更される場合があります。最新のラインナップは松井証券公式の商品一覧でご確認ください。
この表は“地図の凡例”。おすすめ順位じゃないから、必ず自分の3つの質問に通してね。
商品カテゴリの目星がついた方は、申込みの流れへ戻れます:
配分のルール——最初から完璧じゃなくていい
- 配分は合計100%になるように指定します(1本100%でも、複数の組み合わせでもOK)
- 運用開始後も変更手続きができます。今後の掛金の配分を変える「配分変更」と、すでに持っている商品を入れ替える「スイッチング」は別の手続きで、どちらも加入者WEBサイトから手続きできます
- つまり、申込み時点の指定は「最初の設定」にすぎません。3つの質問で仮決めして始め、学びながら整える——長期の制度では、これで十分です
配分はあとから変えられる。“完璧な初期設定”より“始めて学ぶ”が長期投資の正解。
よくある質問
Q1. 結局、初心者は何を選べばいい?
「初心者だからこの商品」と一律には決められません。まず①運用期間、②許容できる値動き、③自分で配分を管理したいか、の3点で資産クラスを絞ります。そのうえで、投資対象・運用方法・コストを比較してください。1本で複数資産に分散するバランス型や、目標年に合わせて配分を変えるターゲットイヤー型も選択肢の一つです。
Q2. 商品は何本まで選べる?
配分の合計が100%になれば、1本でも複数でも構いません。本数を増やすほど分散になるとは限らず、中身が重複することもある(商品によっては、全世界株式と先進国株式の投資先が大きく重なることがあります)ので、それぞれの投資対象を確認して組み合わせてください。
Q3. NISAと同じ商品を選んでもいい?
制度上は問題ありません。NISAとiDeCoで同じ、または同様の指数に連動する商品を保有することもできます。ただし、口座単位ではなくNISA・iDeCo・預貯金などを合わせた資産全体で、何にどれだけ投資しているかを見ることが重要です。
Q4. 元本確保型100%はあり?
選べます。ただし、iDeCoの制度手数料は毎月かかるため、残高や適用金利によっては、利息より手数料の負担が大きくなり、口座全体では資産が減る場合があります。価格変動を避けつつ所得控除を利用したいという明確な意図がある場合に、そこまで理解したうえで検討するカテゴリです。
Q5. 途中で商品を変えたくなったら?
「配分変更」(今後の掛金の行き先を変える)と「スイッチング」(保有分を入れ替える)の手続きで、運用開始後も調整できます。スイッチング自体に売買手数料はかかりませんが、信託財産留保額が設定されている商品もあるため、商品ごとの条件は確認してください。
まとめ
- 松井証券のiDeCoは40種類(法令上31商品)=元本確保型1本+投信39銘柄。低コスト商品中心(インデックス型多め・一部アクティブ型あり)
- リスクは「一列の序列」ではなく中身で決まる——分類は入口、確認するのは投資対象
- 選び方は「①運用期間 ②値下がり耐性 ③お任せ度」の3つの質問で2〜3カテゴリに絞り、「投資対象・運用方法・コスト」の3チェックで比較→目論見書で最終確認
- 元本確保型100%は、利息より制度手数料が大きくなる場合がある——意図を理解したうえで
- 配分は合計100%・運用開始後も変更手続き可。仮決めで始めて、学びながら整えれば十分
まだ手順を確認したい方へ:
すでに手順まで確認済みの方へ:
※以下のリンクはプロモーションを含みます。
参考にした公式情報(最新の商品内容はこちらで確認できます):松井証券公式サイト内「iDeCo取扱商品一覧」「専門家からのアドバイス」、および各商品の目論見書
あわせて読みたい
- 松井証券のiDeCoはどう?メリット・デメリットと手数料を解説(そもそもの判断から)
- iDeCoとNISAの違い(制度の基本から)
※本記事は情報提供を目的としたものであり、特定の金融商品の取得・売買を推奨するものではありません。iDeCoは原則60歳まで資産を引き出せない制度です。商品ラインナップ・信託報酬・手数料は変更される場合があります。最新かつ正確な情報は松井証券の公式サイトおよび各商品の目論見書でご確認ください。投資には元本割れのリスクがあります。投資の最終判断はご自身の責任でお願いいたします。
コメント